


4 novembre 2026
Prévoyance : la Cour de cassation précise comment comparer un régime de branche et un régime d’entreprise
En matière de protection sociale complémentaire, il est très fréquent d’être amené à comparer deux régimes, par exemple lorsqu’une entreprise entend déroger par décision unilatérale aux obligations conventionnelles instituées au niveau de la branche.
En effet, dans ce cas de figure, la dérogation n’est sécurisée qu’à condition que le régime institué au sein de l’entreprise soit le plus favorable.
Toute la difficulté réside dans l’appréciation de cette condition et dans le lot de questions que cela soulève, en particulier celles des paramètres à comparer et du périmètre de la comparaison.
Même si la Cour de cassation s’est plusieurs fois prononcée sur ces aspects, les réponses apportées n’ont jamais été très précises et pouvaient prêter à plusieurs interprétations.
En particulier, il a déjà été énoncé de longue date que le caractère plus favorable s’appréciait « globalement pour l’ensemble du personnel, avantage par avantage » et qu’il fallait comparer entre avantages ayant « le même objet ou la même cause ».
Néanmoins, la Cour n’avait jamais expressément indiqué ce qu’il fallait entendre par « avantage» : s’agit-il de l’ensemble des garanties venant indemniser un même risque (et donc chaque garantie « incapacité », « invalidité » ou « décès » prise séparément) ou du régime de prévoyance dans son ensemble ?
Dans la plupart des cas, il semble logique de considérer que l’avantage, et donc le périmètre de comparaison, est l’ensemble des garanties de prévoyance instituées de façon indivisible par l’accord collectif ou la décision unilatérale (dont l’objet est généralement de mettre en place un régime global, d’ailleurs mis en œuvre par un seul contrat d’assurance financé par une seule cotisation, et non pas des garanties prises isolément).
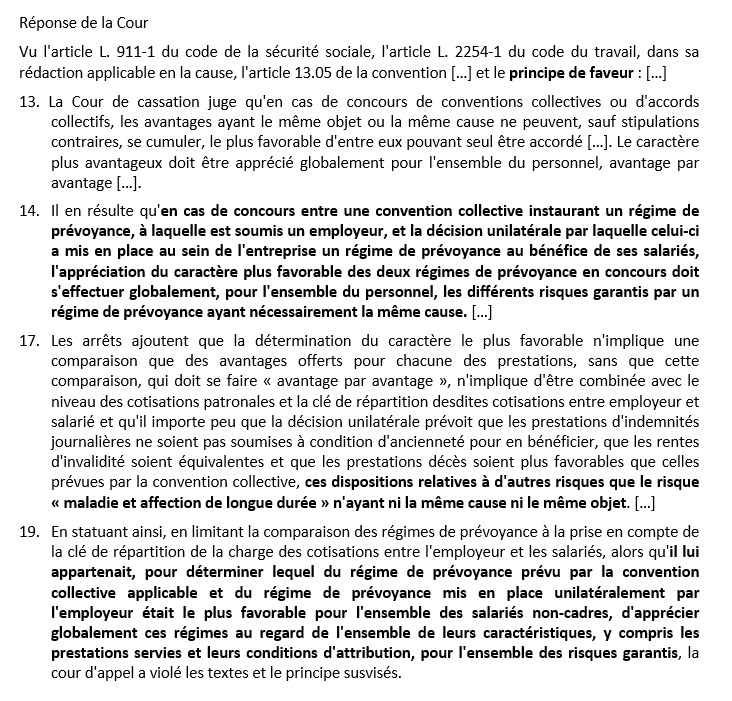
C’est cette logique que semble adopter la Cour de cassation dans un arrêt rendu aujourd’hui.
Dans cette affaire, des salariés reprochaient à un employeur de ne pas avoir pris en charge intégralement le financement d’une garantie « incapacité », comme le prévoyaient les stipulations conventionnelles de branche mais « seulement »… à 96,97 % ou 97,05 % selon la tranche de rémunération. Les juges du fond avaient eu la main très lourde en fixant à 5.000 euros le préjudice subi par chaque salarié du fait de cette prétendue violation par l’employeur de ses obligations conventionnelles.
Selon l’employeur, le niveau plus élevé des garanties « décès » et l’accès à la garantie « incapacité » sans condition d’ancienneté compensaient largement ce très léger sous-financement.
Cette méthode de comparaison est confirmée par la Cour de cassation, qui précise, non seulement que la comparaison doit prendre en compte l’ensemble des caractéristiques d’un avantage (par exemple, son financement et les conditions de son attribution) sans les analyser séparément, mais aussi qu’elle doit se faire au niveau du régime de prévoyance dans son ensemble, sans isoler chaque garantie.
Ces modalités d’application du principe de faveur sont de nature à renforcer la liberté dont dispose l’entreprise afin d’instituer une couverture adaptée à sa configuration et à ses salariés. L’exercice peut toutefois demeurer délicat : comparer une clé de répartition de la cotisation, une franchise de garantie « incapacité » et un capital décès n’a rien d’évident non plus…
Lien vers l’arrêt Cass. Soc. 4 novembre 2026, n° 25-17.982 (F-B).