


Le fil astella : Avantages en nature et en espèces
12 mars 2025
Avantages en nature « véhicule » : bonne nouvelle concernant la date d’effet de l’augmentation des évaluations forfaitaires
Pour mémoire, un arrêté du 25 février 2025 augmente sensiblement (+ 66 %) l’évaluation forfaitaire de l’avantage en nature résultant de la mise à disposition de véhicules aux salariés pouvant être utilisés sur le temps libre (véhicules « de fonction »).
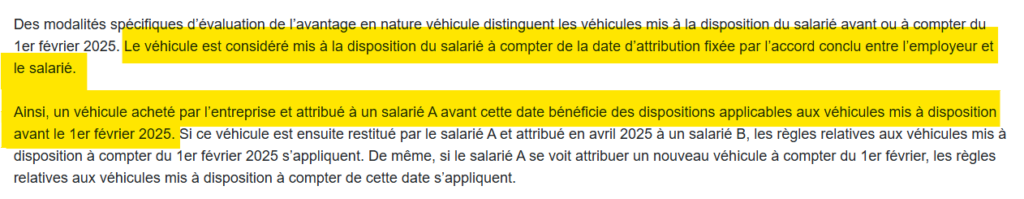
Cette augmentation s’applique au titre des « véhicules mis à disposition à compter du 1er février 2025 ».
Cette modalité d’entrée en vigueur était cependant peu claire. En effet, les véhicules concernés étaient-ils :
- Les véhicules commençant à être mis à disposition à compter du 1er février ?
- Ou bien tout le parc existant et continuant à être mis à disposition après cette date ?
Une mise à jour du Bulletin officiel de la sécurité sociale (BOSS), opposable aux URSSAF en cas de contrôle, vient heureusement retenir la première interprétation, plus favorable aux employeurs et aux salariés.
Certes, cette règle risque d’encourager la conservation de véhicules plus anciens.
En revanche, aucune tolérance n’est prévue concernant l’application dès la paie de février (alors que l’arrêté est paru après la clôture de la plupart des paies…).
Lien vers la mise à jour du 12 mars 2025.
27 février 2025
Avantages en nature « véhicule » : augmentation significative des évaluations forfaitaires et abrogation de l’arrêté du 10 décembre 2002
Lorsqu’un employeur met un véhicule à disposition de ses salariés et qu’il peut être utilisé sur le temps libre (véhicule « de fonction »), cette utilisation constitue un avantage en nature soumis à charges sociales (et à impôt sur le revenu).
C’est un arrêté du 10 décembre 2002 (précisé par une abondante doctrine administrative opposable aux URSSAF figurant au sein du BOSS) qui prévoyait jusqu’à présent les modalités d’évaluation de cet avantage : soit au réel, soit au forfait (celle-ci est indépendante de l’économie réellement réalisée par les salariés et plus simple à mettre en œuvre).
Plus précisément, les modalités d’évaluation forfaitaire varient selon que l’employeur achète ou loue le véhicule, de la prise en charge ou non par l’employeur des frais de carburant, et éventuellement de son ancienneté. Ainsi, le forfait est égal à un pourcentage du coût d’achat ou de location du véhicule, plus ou moins élevé selon les situations.
Un arrêté du 25 février 2025 publié ce matin au journal officiel abroge celui de 2002 et augmente de façon significative les pourcentages à appliquer (d’environ + 66,66 %) pour les véhicules mis à disposition à compter du 1er février 2025. La réforme est donc applicable dès la paie du mois de février…
Ainsi, pour les véhicules achetés, les pourcentages de 6 %, 9 % et 12 % passent à 10 %, 15 % et 20 %. Pour les véhicules loués, les pourcentages de 30 % et 40 % passent à 50 % et 67 %.
Côté positif, les modalités avantageuses de valorisation des véhicules électriques sont maintenues et légèrement améliorées jusqu’au 1er janvier 2028 : les frais de recharge électrique pris en charge par l’employeur sont toujours exonérés, et la valeur de l’avantage en nature « véhicule » est diminuée de 70 %, avec un plafonnement de cet abattement à 4.582 euros par an (contre 50 % plafonné à 1.800 euros par an jusqu’à présent).
De même, comme attendu, l’utilisation par les salariés (pour leur usage personnel) de bornes de recharge électrique mises à disposition par l’employeur est exonérée de charges sociales jusqu’au 1er janvier 2028.
L’arrêté conduit à une augmentation immédiate des masses salariales des employeurs mettant des véhicules à la disposition permanente de leurs salariés. Il amènera également certains employeurs à revoir le montant de l’éventuelle participation financière demandée aux salariés, afin de réduire le montant de l’avantage en nature.
30 juillet 2024
Avantages accordés par le CSE : les URSSAF n’admettront plus de condition d’ancienneté à partir du 1er janvier 2026
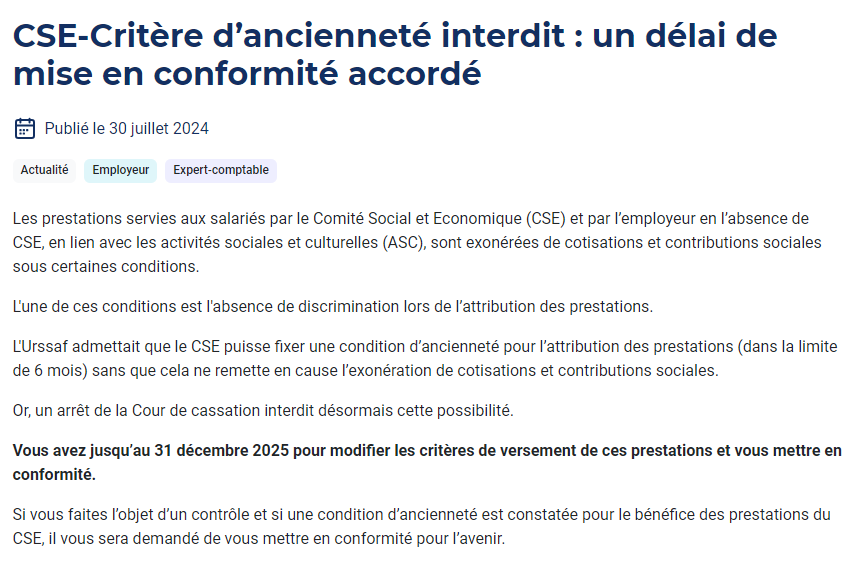
De longue date, diverses positions ministérielles ou des URSSAF encadrent, à titre de tolérance, l’exonération de charges sociales de certains avantages octroyés par le comité social et économique aux salariés de l’entreprise.
En dernier lieu, un guide des URSSAF daté de janvier 2024 mentionnait que le bénéfice de ces avantages pouvait « être réservé aux salariés ayant une ancienneté, dans la limite de six mois » sans remettre en cause cette exonération.
Toutefois, dans un arrêt du 3 avril 2024 (n° 22-16.812) la Cour de cassation a énoncé que « l’ouverture du droit de l’ensemble des salariés et des stagiaires au sein de l’entreprise à bénéficier des activités sociales et culturelles ne saurait être subordonnée à une condition d’ancienneté ». Cette décision a le mérite de la clarté, mais n’est pas exempte de critique notamment en raison de son fondement peu clair et des faits auxquels elle s’applique (par exemple, un délai de carence était en cause, et non pas une condition d’ancienneté).
Dans une actualité publiée aujourd’hui sur leur site internet, les URSSAF mettent à jour leur tolérance en s’alignant sur la Cour de cassation et en interdisant progressivement d’instituer ou de laisser subsister des conditions d’ancienneté, sauf à remettre en cause le traitement social de faveur afférent à ces avantages.
À noter que cette tolérance, qui est pourtant l’une des plus connues, est dépourvue de toute sécurité juridique : elle n’émane pas du ministre chargé de la sécurité sociale et n’est pas valablement publiée, de sorte que les entreprises ne peuvent donc pas l’opposer aux URSSAF en cas de contrôle. À ce jour, son application repose donc uniquement sur la bonne volonté des inspecteurs du recouvrement.
Si ces derniers l’appliquent généralement, il est grand temps que la tolérance soit consacrée au sein du Bulletin officiel de la sécurité sociale (BOSS).
Lien vers l’actualité du 30 juillet 2024.
22 janvier 2020
Financement patronal des régimes de protection sociale complémentaire et budget des activités sociales et culturelles du comité social et économique (CSE)
Dans un arrêt du 22 janvier 2020, la Cour de cassation énonce que « les sommes versées par l’employeur au titre du régime complémentaire des frais de santé des retraités n’entrent pas dans la base de calcul de la contribution patronale aux activités sociales et culturelles ».
Lien vers l’arrêt Cass. Soc. 22 janvier 2020 (n° 18-14.482, FS-D).
Voir aussi les publications concernant : Frais de santé, prévoyance et assurance de personnes.