


Le fil astella : Rémunération des dirigeants
23 juillet 2025
Actionnariat salarié et management packages : premiers commentaires administratifs sur le nouveau traitement social et fiscal
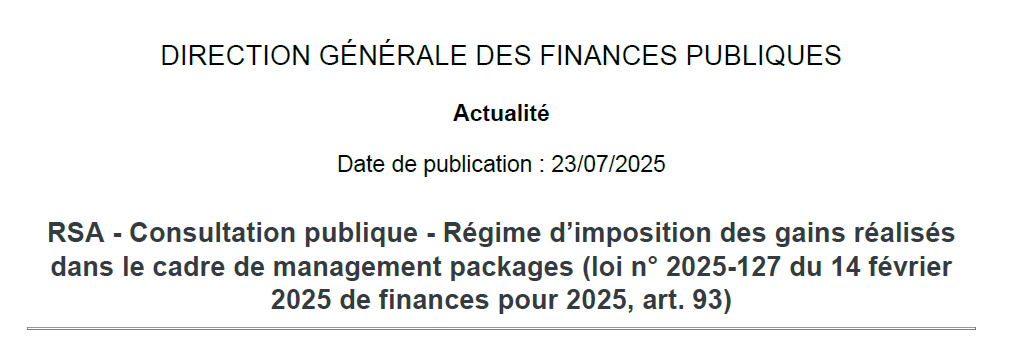
Les lois de finances et de financement de la sécurité sociale pour 2025 (promulguées en février…) ont créé un encadrement social et fiscal particulier pour certains avantages d’actionnariat salarié. Sont principalement concernés les gains de cession d’actions réalisés par les salariés ou mandataires sociaux, dès lors que ces gains correspondent à une « contrepartie de leur fonction ».
En synthèse, le nouveau traitement est plus ou moins favorable pour le bénéficiaire selon que l’opération de cession remplisse ou non certaines conditions (risque de perte, respect d’un plafond, durée de détention minimale pour les dispositifs « non qualifiés », etc.).
Ce mécanisme a principalement été instauré pour encadrer davantage les dispositifs d’actionnariat salarié « non qualifiés » servant à structurer des « management packages » (divers instruments et contrats financiers permettant d’investir dans le capital de la société). Cependant, il s’applique aussi aux gains de cession réalisés au moyen d’actions acquises dans le cadre de dispositifs « qualifiés » (actions et options attribuées gratuitement, dites AGA et SO) lorsqu’il est possible d’identifier un gain correspondant à une contrepartie du travail.
Un des enjeux de la réforme consiste donc à apprécier si le gain de cession a été rendu possible en vue de récompenser le travail du bénéficiaire. Certes, l’administration propose ici plusieurs indices en ce sens (gain subordonné en tout ou partie à des conditions de performance ou à des engagements professionnels, mécanismes financiers majorant le gain de cession par rapport à d’autres investisseurs, etc.), mais l’appréciation restera parfois délicate.
La réforme suscitait aussi de nombreuses questions pratiques (en particulier en cas d’opérations successives sur le capital ou en présence de multiples instruments), qui ne sont pas encore toutes clarifiées par ces commentaires.
Ces commentaires, attendus initialement pour le mois de mai, sont applicables dès maintenant. Ils sont ouverts à la consultation jusqu’au 22 octobre et seront donc probablement révisés (et complétés) en fin d’année.
Lien vers l’actualité n° 2025‑00077 du 23 juillet et vers le nouveau BOI-RSA-ES-20-60.
Voir aussi les publications concernant : Actionnariat salarié.
6 juin 2024
Traitement social des « jetons de présence » : la Cour de cassation vient de se prononcer sur leur soumission au forfait social dans le cadre d’une mobilité internationale
La rémunération des membres des conseils d’administration ou de surveillance, encore souvent appelée « jetons de présence », a un traitement social et fiscal assez atypique variant selon plusieurs critères (forme de la société, statut et mission des bénéficiaires, etc.).
Par exemple, lorsque les bénéficiaires n’ont pas d’activité de salarié au sein de la société et non pas le statut « d’assimilé salarié » au sens de la sécurité sociale, les jetons de présence ne sont pas soumis à charges sociales comme un revenu d’activité, mais comme un revenu du patrimoine. Ils ne génèrent ainsi pas les charges patronales habituelles, à l’exception du forfait social au taux de 20 % (dans certaines sociétés, autres que les SA et SELAS notamment, cette contribution n’est pas due).
Cette soumission à forfait social, prévue par l’article L. 137-15 du CSS, est une véritable exception car, en principe, seules les sommes soumises à CSG sur les revenus d’activités mais exonérées de cotisations de sécurité sociale sont soumises au forfait social. Or, dans cette configuration, les jetons de présence sont soumis à la CSG sur les revenus du patrimoine et ne bénéficient pas d’une exonération de cotisations (ils n’y sont tout simplement pas assujettis).
Le forfait social étant une charge sociale, se pose depuis plusieurs années la question de savoir si elle est due sur ces jetons de présence lorsque le bénéficiaire n’est pas soumis au régime français de sécurité sociale (par exemple, pour un bénéficiaire détaché en France ou expatrié hors de France ou n’y exerçant pas une activité suffisante).
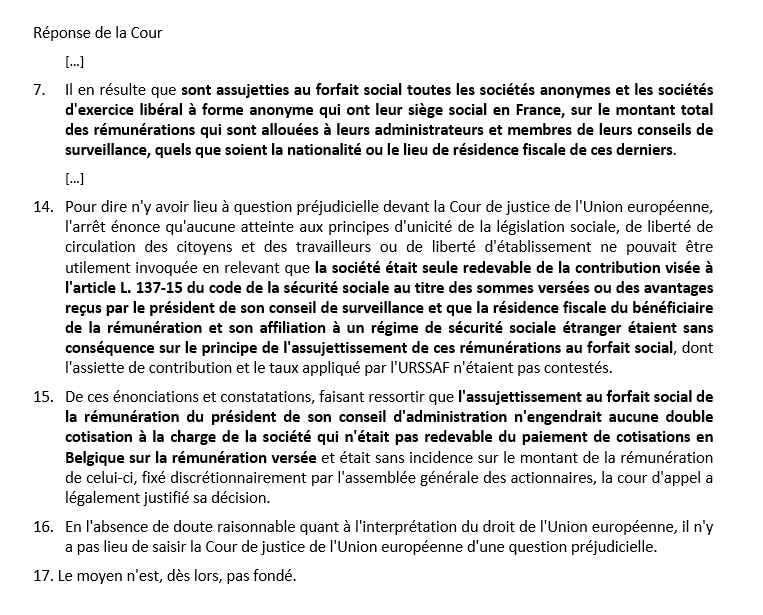
Dans cette décision attendue, la Cour de cassation valide l’assujettissement à forfait social des jetons de présence versés à un président du conseil de surveillance d’une SA, par ailleurs affilié au régime belge de sécurité sociale. Elle refuse également de transmettre une question préjudicielle à la CJUE sur ce sujet.
À première lecture, on pourrait penser que la question est ainsi définitivement tranchée.
Cependant, l’attendu de principe (qui écarte les critères de la nationalité ou de la résidence fiscale mais pas expressément celui du régime de sécurité sociale d’affiliation) et la description des faits (assez troubles et qui soulèvent plusieurs questions) peuvent laisser penser que le sujet n’est pas totalement clos, notamment dans une hypothèse où il ne ferait aucun doute que le bénéficiaire ne relève pas du régime français de sécurité sociale et/ou que ces jetons de présence ont été soumis à charges sociales à l’étranger.
Lien vers l’arrêt Cass. Civ. 2ème 6 juin 2024, n° 21-23.396.