


Le fil astella : Actionnariat salarié
23 juillet 2025
Actionnariat salarié et management packages : premiers commentaires administratifs sur le nouveau traitement social et fiscal
Les lois de finances et de financement de la sécurité sociale pour 2025 (promulguées en février…) ont créé un encadrement social et fiscal particulier pour certains avantages d’actionnariat salarié. Sont principalement concernés les gains de cession d’actions réalisés par les salariés ou mandataires sociaux, dès lors que ces gains correspondent à une « contrepartie de leur fonction ».
En synthèse, le nouveau traitement est plus ou moins favorable pour le bénéficiaire selon que l’opération de cession remplisse ou non certaines conditions (risque de perte, respect d’un plafond, durée de détention minimale pour les dispositifs « non qualifiés », etc.).
Ce mécanisme a principalement été instauré pour encadrer davantage les dispositifs d’actionnariat salarié « non qualifiés » servant à structurer des « management packages » (divers instruments et contrats financiers permettant d’investir dans le capital de la société). Cependant, il s’applique aussi aux gains de cession réalisés au moyen d’actions acquises dans le cadre de dispositifs « qualifiés » (actions et options attribuées gratuitement, dites AGA et SO) lorsqu’il est possible d’identifier un gain correspondant à une contrepartie du travail.
Un des enjeux de la réforme consiste donc à apprécier si le gain de cession a été rendu possible en vue de récompenser le travail du bénéficiaire. Certes, l’administration propose ici plusieurs indices en ce sens (gain subordonné en tout ou partie à des conditions de performance ou à des engagements professionnels, mécanismes financiers majorant le gain de cession par rapport à d’autres investisseurs, etc.), mais l’appréciation restera parfois délicate.
La réforme suscitait aussi de nombreuses questions pratiques (en particulier en cas d’opérations successives sur le capital ou en présence de multiples instruments), qui ne sont pas encore toutes clarifiées par ces commentaires.
Ces commentaires, attendus initialement pour le mois de mai, sont applicables dès maintenant. Ils sont ouverts à la consultation jusqu’au 22 octobre et seront donc probablement révisés (et complétés) en fin d’année.
Lien vers l’actualité n° 2025‑00077 du 23 juillet et vers le nouveau BOI-RSA-ES-20-60.
Voir aussi les publications concernant : Rémunération des dirigeants.
17 juin 2025
Avantages d’actionnariat salarié : pas d’indemnisation du salarié en cas de transfert du contrat de travail faisant perdre le bénéfice d’actions gratuites (AGA)

La Cour de cassation tranche de plus en plus de litiges opposant des salariés à leur employeur en matière d’avantages d’actionnariat salarié (le plus souvent des actions ou options attribuées sans contrepartie, dites « gratuites »). Ces derniers temps, elle s’est notamment beaucoup prononcée contre l’inclusion de ces avantages dans les assiettes des indemnités dues lors de la rupture du contrat de travail.
Pour comprendre la question posée ici, rappelons que les dispositifs d’attribution d’actions prévoient généralement une condition de présence dans l’entreprise au terme d’une certaine période (vesting period) pour pouvoir en bénéficier.
Or, en vertu de l’article L. 1224-1 du CT, certaines opérations juridiques entrainent le transfert automatique du contrat de travail du salarié dans une autre entreprise (et le transfert des engagements du précédent employeur au nouveau).
Parallèlement, en droit civil, une condition suspensive est réputée accomplie si le débiteur de l’obligation conditionnelle en a empêché l’accomplissement.
En l’espèce, des salariés transférés dans une société B se sont vu refuser le bénéfice d’actions gratuites attribuées par unesociété A au motif qu’ils n’avaient plus de contrat de travail en vigueur au sein de la société A à la fin de la période d’acquisition. Ils ont demandé la réparation de la perte de chance d’avoir pu bénéficier de ces actions, invoquant la responsabilité de l’employeur, selon eux fautif d’avoir fait échouer la condition de présence.
La Cour de cassation rejette très clairement leur demande. L’avocat général avait conclu en ce sens, considérant que la condition de présence était licite, et que le transfert automatique des contrats de travail s’imposait aux parties, en ce compris à l’employeur, ce qui serait exclusif d’une faute.
Enfin, même si ce n’était pas le sujet dans cette affaire, la Cour enfonce le clou concernant la nature de ces dispositifs en droit du travail :
- « la distribution d’actions gratuite aux salariés, qui a pour objet de les fidéliser ou de leur permettre de se constituer un portefeuille de valeurs mobilières, ne constitue pas la contrepartie d’un travail et n’a donc pas la nature juridique d’un élément de rémunération ».
- Et « les actions gratuites de la société mère juridiquement distincte de l’employeur ne constituaient pas une partie de la rémunération mais un avantage distinct, de sorte qu’elles n’avaient pas la nature d’un salaire ».
Lien vers l’arrêt Cass. Soc. « Intel » 18 juin 2025, n° 23-19.748.
22 mai 2024
Avantages d’actionnariat salarié : dans un arrêt du 22 mai 2024, la Cour de cassation écarte à nouveau la prise en compte d’actions attribuées aux salariés (« AGA ») dans une assiette de calcul d’indemnités de rupture
Les indemnités que les salariés peuvent percevoir lors de la rupture de leur contrat de travail sont variées et peuvent être légales ou conventionnelles, mais elles sont généralement calculées, d’une façon ou d’une autre, sur la rémunération du salarié.
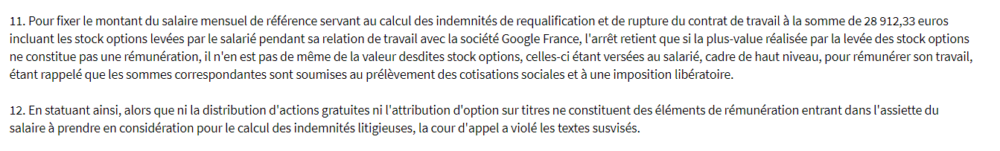
La Cour de cassation est de plus en plus interrogée sur l’inclusion des avantages d’actionnariat salarié dans telle ou telle assiette. Ainsi, en dernier lieu dans un arrêt « Google » du 15 novembre 2023 (n° 22-12.501), elle a énoncé que les avantages résultant de l’attribution d’actions et de stock options n’avaient pas vocation à entrer dans l’assiette de calcul de plusieurs indemnités légales telles que l’indemnité de licenciement (voir notre commentaire sur cet arrêt).
Dans cet arrêt du 22 mai 2024, elle énonce que les actions attribuées aux salariés sans contrepartie (dites « actions gratuites » ou « AGA ») n’entrent pas dans une assiette conventionnelle définie comme « tous les éléments du salaire qui, par leur nature, sont soumis aux cotisations de sécurité sociale ». Ici, il s’agissait de l’assiette de l’indemnité conventionnelle de licenciement prévue par la CCN des produits pharmaceutiques (IDCC 1555).
En l’espèce, l’avantage résultant de l’attribution des actions avait, en l’espèce, manifestement été soumis à charges sociales. Ainsi, les actions avaient vraisemblablement été attribuées dans le cadre d’un plan étranger ne remplissant pas les conditions posées par le droit français pour bénéficier d’un traitement social de faveur, dit « non qualifié ».
Pour autant, les juridictions de fond puis la Cour de cassation ont considéré que cet assujettissement ne suffisait pas à qualifier cet avantage d’élément de salaire !
Si le raisonnement n’est pas limpide, d’une manière générale, bon nombre d’arguments justifient que ce type d’avantage ne soit pas considéré comme élément de rémunération en droit du travail. Cette décision consolide un peu plus la jurisprudence de la Cour de cassation en ce sens (constante, à l’exception d’un arrêt isolé de 2021, qui impliquait pourtant la même CCN…).
Lien vers l’arrêt Cass. Soc. 22 mai 2024 (n° 22-18.182, FS-B).
Voir aussi les publications concernant : Indemnités de départ.
27 mars 2024
BSPCE : le BOFIP vient d’être assoupli concernant les modalités de fixation du prix d’acquisition des actions
Très schématiquement, les BSPCE (pour « bons de souscription de parts de créateur d’entreprise », dénomination pouvant prêter à confusion) sont des bons qu’une société attribue à des bénéficiaires sans contrepartie financière, et qui donnent le droit d’acquérir des actions à émettre à un prix fixe dit d’acquisition (déterminé lors de l’attribution). Le mécanisme est proche de celui des stock options, mais le champ des sociétés éligibles est plus limité.
La détermination du prix d’acquisition est fondamentale puisqu’elle influe sur la possibilité, pour le bénéficiaire, de réaliser un gain d’acquisition si la valeur de l’action au moment de son acquisition est supérieure au prix fixé. Ce gain n’est pas soumis à charges sociales ni à l’impôt sur le revenu.
Les textes sont relativement vagues concernant la fixation du prix d’acquisition, se contentant essentiellement de l’encadrer lorsqu’une émission d’actions a eu lieu dans les 6 mois précédents l’attribution des BSPCE.
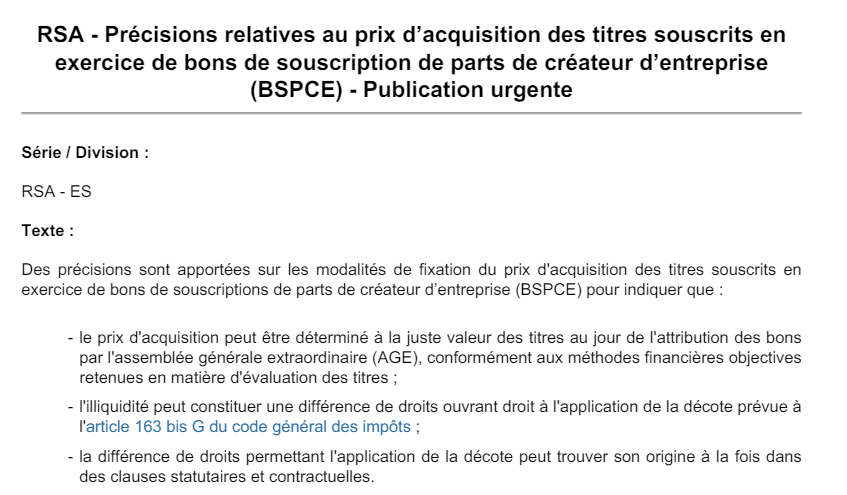
Comme annoncé depuis plusieurs mois, une « publication urgente » parue au BOFIP (bulletin officiel des finances publiques) le 27 mars ajoute expressément que :
- Le prix d’acquisition « peut notamment être déterminé à la juste valeur du titre au jour de l’attribution, conformément aux méthodes financières objectives retenues en matière d’évaluation de titres ».
- Il est justifié d’appliquer une décote pour « illiquidité » au prix d’acquisition lorsque la liquidité des actions pouvant être acquises via les BSPCE est plus faible que celle des actions émises dans les 6 derniers mois (peu important que cette moindre liquidité résulte des statuts ou d’un contrat, comme un pacte d’actionnaires).
On peut regretter que l’administration ne détaille en revanche pas comment fixer ce taux de décote (ou ne donne, à tout le moins, des illustrations du taux envisageable dans divers cas de figure).
12 janvier 2024
Actionnariat salarié : le ministère du travail diffuse un « questions / réponses » relatif aux FCPE (fonds communs de placement d’entreprise) de reprise ou de rachat
En principe, ce dispositif mis en œuvre dans le cadre d’un plan d’épargne d’entreprise (PEE) spécifique simplifie l’acquisition, par les salariés d’une société non cotée, de tout ou partie des actions cédées par un actionnaire sortant.
Parmi ses avantages, ce mécanisme permet d’organiser l’investissement des salariés volontaires sur plusieurs années, avec des plafonds de versement très élevés (4 fois le plafond de versement habituellement permis en matière de PEE), et permet de bénéficier du traitement fiscal favorable du PEE.
En pratique, depuis leur création par une loi de 2006 et des améliorations introduites par la loi « PACTE » en 2019, seule une poignée de FCPE de reprise ont été mis en place.
Ce désintérêt pour les FCPE de rachat s’explique en partie par une certaine idée reçue selon laquelle ces fonds ne seraient réservés qu’aux situations de redressement ou de liquidation judiciaire de l’entreprise, ce qui est loin d’être le cas. En effet, ils peuvent être mobilisés dans toute opération de modification de l’actionnariat, et peuvent d’ailleurs à ce titre trouver une place dans les management packages (de façon entièrement sécurisée).
C’est la raison pour laquelle les partenaires sociaux, dans le cadre de l’ANI du 10 février 2023 relatif au partage de la valeur, ont demandé aux pouvoirs publics d’actualiser et de compléter la doctrine administrative en la matière, qui datait d’il y a près de 10 ans et n’était pas très opérationnelle.
En ce sens, le « questions / réponses » du 12 janvier apporte des clarifications voire souplesses bienvenues. Des améliorations pourraient encore lui être apportées, notamment son titre (qui laisse malheureusement toujours penser que l’objet de ce FCPE est restreint) ou encore la position retenue en ce qui concerne les mandataires sociaux sans contrat de travail.
Lien vers le « questions / réponses » du 12 janvier 2024.
Mise à jour du 18 janvier 2024 : Bonne nouvelle, le titre du document a été changé (il est désormais intitulé « Plans d’épargne salariale : le FCPE de reprise »).
15 novembre 2023
Avantages d’actionnariat salarié : avec un arrêt du 15 novembre 2023, la Cour de cassation poursuit la construction de sa jurisprudence relative à leur prise en compte dans l’assiette de calcul des indemnités de rupture
Rappelons que, pour l’indemnité légale de licenciement par exemple, cette assiette est définie comme « la rémunération brute dont le salarié bénéficiait antérieurement à la rupture du contrat de travail ». De nombreuses autres indemnités liées à la rupture du contrat de travail sont fondées, d’une façon ou d’une autre, sur la rémunération du salarié.
À cet égard, en 2011, la Cour de cassation avait exclu le gain d’exercice réalisé par un salarié lors de la levée de stock options attribuées par son employeur de l’assiette de calcul de l’indemnité légale pour licenciement sans cause réelle et sérieuse.
Dans un sens contraire, par un arrêt assez surprenant du 4 novembre 2021, la Cour avait retenu que des actions attribuées gratuitement devaient être prises en compte dans l’assiette de calcul de diverses indemnités (pour licenciement sans cause réelle et sérieuse, pour non-concurrence, mais également pour rappel de salaire au titre d’une mise à pied infondée). Il est vrai que les faits étaient assez atypiques (le mécanisme d’attribution prévoyait un versement partiel en numéraire sous forme de prime) et que leur qualification juridique laissait assez dubitatif. On pouvait donc relativiser la portée de cette décision.
Dans la veine de l’arrêt de 2011, l’arrêt du 15 novembre 2023 énonce que les avantages résultant de l’attribution d’actions et de stock options n’ont pas vocation à entrer dans l’assiette de calcul de plusieurs indemnités légales telles que l’indemnité de licenciement, mais également que l’indemnité de requalification d’un CDD en CDI, l’indemnité de compensatrice de préavis ou encore l’indemnité de licenciement sans cause réelle et sérieuse.
La décision apparait certes encore plus claire que celle de 2011 au vu des avantages et des indemnités visées. Mais la décision de 2021 qui les sépare et la faible publicité donnée à l’arrêt du jour laisse supposer que d’autres décision sur ce thème seront nécessaires à l’établissement d’une jurisprudence parfaitement stabilisée.
Lien vers l’arrêt Cass. Soc. 15 novembre 2023 (n° 22-12.501, F-D).
Voir aussi les publications concernant : Indemnités de départ.
22 avril 2021
Remboursement des contributions « L. 137-13 » indues sur les attributions gratuites d’actions (AGA) non-acquises : la Cour de cassation se prononce pour la première fois sur l’application des règles de prescription
Dans un avis Cass. Civ. 2ème du 22 avril 2021 (n° 15006), la Cour considère que le point de départ de la prescription de l’action en demande de remboursement est fixé au moment où l’entreprise peut vérifier que les actions attribuées initialement ne sont pas acquises en définitive, c’est à dire à l’expiration de la période d’acquisition.
Toutefois, il ne s’agit pas de la seule cause envisageable de report du point de départ de la prescription pour ce type d’actions. Il est donc probable que la Cour se prononce à nouveau sur le sujet afin de compléter une jurisprudence en construction.
Lien vers l’avis Cass. Civ. 2ème du 22 avril 2021 (n° 15006).
Voir aussi les publications concernant : Rapports avec les URSSAF.
27 octobre 2020
Les administrateurs représentant les salariés actionnaires (ARSA) : vademecum

Si elle n’est pas nouvelle, la procédure d’élection des ARSA intéresse de plus en plus de sociétés mais n’en demeure pas moins largement méconnue. Le sujet mérite ainsi une présentation se voulant complète et didactique, révélant des enjeux très concrets pour l’entreprise et des problématiques juridiques étonnantes.
Dans cet article du 27 octobre 2020 pour la Semaine Juridique Social (JCP S), Louis LADAIGUE détaille cette procédure.