


Le fil astella : Indemnités de départ
1 octobre 2026
Projet de budget pour 2027 : synthèse des principales mesures touchant aux rémunérations et à la protection sociale dans les projets de loi tout juste mis en ligne
Même si certains de ces changements sont majeurs, rappelons que l’adoption de ces projets de loi en l’état est très incertaine (et qu’il y aura, de toute façon, un budget rectificatif après les prochaines élections législatives).
- Charges sociales et fiscalité :
→ Indemnités de rupture du contrat de travail : baisse draconienne des exonérations de charges sociales et d’impôt applicables, avec le plafonnement des sommes exonérées à 1 PASS (pour toutes les charges et pour l’impôt sur le revenu).
Plus encore, le Gouvernement souhaite que l’ensemble des sommes soient concernées, dont les dommages-intérêts (que leur versement soit ordonné par un juge ou prévu par une transaction).
Cette réforme, qui bouleverserait les usages en matière de litiges individuels, s’appliquerait aux ruptures intervenues à compter du 1er janvier 2027.
→ Intégration partielle de la participation, de l’intéressement et de l’abondement dans la rémunération retenue pour le calcul de la réduction générale des cotisations patronales (RGDU).
Cet aspect technique conduit, en clair, à soumettre en partie aux charges sociales patronales le partage de la valeur (à l’instar de ce qui a été fait pour la PPV).
Dans un contresens, le dossier de presse précise que « cette mesure ne modifie pas le régime social avantageux applicable à ces dispositifs » (conformément aux propos rassurants du Premier ministre il y a quelques semaines…).
→ Prolongation, en 2027, du traitement social spécifique de la PPV dans les entreprises de moins de 50 salariés.
→ « Pacte Papin » : création d’une fiscalité avantageuse applicable à certaines plus-values de cession d’actions auprès de salariés de l’entreprise, de nature à encourager l’actionnariat salarié.
- Complémentaires santé : reconduction, pour l’année 2027, d’une taxe de 2,05 % sur les cotisations d’assurance (s’ajoutant à la TSA).
Il n’est pas prévu de mécanisme de « plafonnement » des tarifs à ce stade (le Conseil constitutionnel se prononcera ce mois-ci sur la constitutionnalité de celui institué pour l’année 2026).
- Arrêts de travail : hausse de la CSG applicable aux IJSS à 9,2 % (au lieu de 6,2 % aujourd’hui), diminuant donc leur montant net.
- Retraite :
→ Sous-indexation des pensions de base d’un certain montant.
→ Plafonnement à 3.000 € (au lieu de 4.439 €) de l’abattement fiscal de 10 % applicable aux pensions de retraite.
Lien vers les dossiers législatifs du PLF et du PLFSS.
Voir aussi les publications concernant : Frais de santé, prévoyance et assurance de personnes, Paie et charges sociales, Partage de la valeur et épargne salariale et Sécurité sociale.
22 mai 2024
Avantages d’actionnariat salarié : dans un arrêt du 22 mai 2024, la Cour de cassation écarte à nouveau la prise en compte d’actions attribuées aux salariés (« AGA ») dans une assiette de calcul d’indemnités de rupture
Les indemnités que les salariés peuvent percevoir lors de la rupture de leur contrat de travail sont variées et peuvent être légales ou conventionnelles, mais elles sont généralement calculées, d’une façon ou d’une autre, sur la rémunération du salarié.
La Cour de cassation est de plus en plus interrogée sur l’inclusion des avantages d’actionnariat salarié dans telle ou telle assiette. Ainsi, en dernier lieu dans un arrêt « Google » du 15 novembre 2023 (n° 22-12.501), elle a énoncé que les avantages résultant de l’attribution d’actions et de stock options n’avaient pas vocation à entrer dans l’assiette de calcul de plusieurs indemnités légales telles que l’indemnité de licenciement (voir notre commentaire sur cet arrêt).
Dans cet arrêt du 22 mai 2024, elle énonce que les actions attribuées aux salariés sans contrepartie (dites « actions gratuites » ou « AGA ») n’entrent pas dans une assiette conventionnelle définie comme « tous les éléments du salaire qui, par leur nature, sont soumis aux cotisations de sécurité sociale ». Ici, il s’agissait de l’assiette de l’indemnité conventionnelle de licenciement prévue par la CCN des produits pharmaceutiques (IDCC 1555).
En l’espèce, l’avantage résultant de l’attribution des actions avait, en l’espèce, manifestement été soumis à charges sociales. Ainsi, les actions avaient vraisemblablement été attribuées dans le cadre d’un plan étranger ne remplissant pas les conditions posées par le droit français pour bénéficier d’un traitement social de faveur, dit « non qualifié ».
Pour autant, les juridictions de fond puis la Cour de cassation ont considéré que cet assujettissement ne suffisait pas à qualifier cet avantage d’élément de salaire !
Si le raisonnement n’est pas limpide, d’une manière générale, bon nombre d’arguments justifient que ce type d’avantage ne soit pas considéré comme élément de rémunération en droit du travail. Cette décision consolide un peu plus la jurisprudence de la Cour de cassation en ce sens (constante, à l’exception d’un arrêt isolé de 2021, qui impliquait pourtant la même CCN…).
Lien vers l’arrêt Cass. Soc. 22 mai 2024 (n° 22-18.182, FS-B).
Voir aussi les publications concernant : Actionnariat salarié.
11 janvier 2024
Traitement social du financement des prestations d’outplacement pour les salariés en congé de reclassement : la Cour de cassation opte pour une exonération totale de charges sociales, sans intégration à la masse des indemnités de rupture
En plus des allocations de congé et des indemnités de rupture versées en numéraire, les salariés en congé de reclassement bénéficient obligatoirement d’actions de formation et d’accompagnement financées par leur employeur.
Ne faisant pas l’objet d’un texte d’exonération exprès, certaines URSSAF, comme dans cette affaire, considèrent que le financement de ces actions est un avantage attribué à l’occasion de la rupture du contrat de travail.
Cette qualification peut s’entendre mais, selon ce raisonnement, ce financement ne pourrait donc être exonéré de charges sociales qu’à condition que la masse globale des indemnités de rupture auxquels il s’ajoute reste inférieure aux limites d’exonération spécifiques (schématiquement, 2 PASS maximum et moins en pratique selon les situations). En cas de dépassement des plafonds, tout ou partie du financement devrait être soumis à cotisations de sécurité sociale et/ou CSG/CRDS.
Dans une série de 7 arrêts du 11 janvier 2024 sans motivation particulière, la Cour de cassation considère que ce financement n’entre tout simplement pas dans l’assiette de la CSG/CRDS, peu important le montant déjà versé globalement au titre des indemnités de rupture.
Les faits sont antérieurs à la réforme de l’assiette des charges sociales à effet du 1er septembre 2018, mais cette réforme est réputée avoir été faite à droit constant. Il y a donc toutes les raisons de penser que la solution est toujours d’actualité, et qu’elle vaut tant pour la CSG/CRDS que pour les cotisations de sécurité sociale (en l’espèce, il semble que le redressement ne portait que sur la CSG/CRDS).
Lien vers l’un des arrêts (Cass. Civ. 2ème 11 janvier 2024, n° 20-23.379, F-B).
15 novembre 2023
Avantages d’actionnariat salarié : avec un arrêt du 15 novembre 2023, la Cour de cassation poursuit la construction de sa jurisprudence relative à leur prise en compte dans l’assiette de calcul des indemnités de rupture
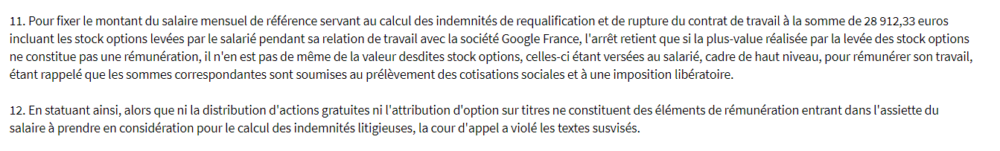
Rappelons que, pour l’indemnité légale de licenciement par exemple, cette assiette est définie comme « la rémunération brute dont le salarié bénéficiait antérieurement à la rupture du contrat de travail ». De nombreuses autres indemnités liées à la rupture du contrat de travail sont fondées, d’une façon ou d’une autre, sur la rémunération du salarié.
À cet égard, en 2011, la Cour de cassation avait exclu le gain d’exercice réalisé par un salarié lors de la levée de stock options attribuées par son employeur de l’assiette de calcul de l’indemnité légale pour licenciement sans cause réelle et sérieuse.
Dans un sens contraire, par un arrêt assez surprenant du 4 novembre 2021, la Cour avait retenu que des actions attribuées gratuitement devaient être prises en compte dans l’assiette de calcul de diverses indemnités (pour licenciement sans cause réelle et sérieuse, pour non-concurrence, mais également pour rappel de salaire au titre d’une mise à pied infondée). Il est vrai que les faits étaient assez atypiques (le mécanisme d’attribution prévoyait un versement partiel en numéraire sous forme de prime) et que leur qualification juridique laissait assez dubitatif. On pouvait donc relativiser la portée de cette décision.
Dans la veine de l’arrêt de 2011, l’arrêt du 15 novembre 2023 énonce que les avantages résultant de l’attribution d’actions et de stock options n’ont pas vocation à entrer dans l’assiette de calcul de plusieurs indemnités légales telles que l’indemnité de licenciement, mais également que l’indemnité de requalification d’un CDD en CDI, l’indemnité de compensatrice de préavis ou encore l’indemnité de licenciement sans cause réelle et sérieuse.
La décision apparait certes encore plus claire que celle de 2011 au vu des avantages et des indemnités visées. Mais la décision de 2021 qui les sépare et la faible publicité donnée à l’arrêt du jour laisse supposer que d’autres décision sur ce thème seront nécessaires à l’établissement d’une jurisprudence parfaitement stabilisée.
Lien vers l’arrêt Cass. Soc. 15 novembre 2023 (n° 22-12.501, F-D).
Voir aussi les publications concernant : Actionnariat salarié.
13 décembre 2022
Traitement social des indemnités de non-concurrence : l’AGIRC-ARRCO s’aligne avec l’interprétation admise au sein du BOSS concernant les taux et plafonds de cotisation à retenir
Depuis le 1er avril 2021, il existait en effet une dissymétrie entre :
- Les cotisations de sécurité sociale, pour lesquelles le BOSS prévoyait la règle de rattachement à la dernière paie précédant la rupture du contrat de travail.
- Et les cotisations AGIRC-ARRCO, pour lesquelles la doctrine administrative prévoyait encore l’application des taux et plafonds de la date à laquelle chaque indemnité de non-concurrence était versée.
Cette position en matière de retraite complémentaire pouvait, dans certains cas, s’avérer plus onéreuse en cotisations.
La circulaire du 13 décembre 2022 met fin à cette différence.
Lien vers la circulaire AGIRC-ARRCO 2022-11-DRJ du 13 décembre 2022.
Voir aussi les publications concernant : Paie et charges sociales.
1 juin 2022
Épargne salariale et congé de reclassement : un arrêt de la Cour de cassation du 1er juin 2022 illustre les modalités de répartition de l’intéressement aux salariés en congés de reclassement
Dans un arrêt Cass. Soc. 7 novembre 2018 (n° 17-18.936), la chambre sociale avait déjà confirmé que les salariés en congé de reclassement étaient bénéficiaires des dispositifs d’épargne salariale. Mais être bénéficiaire ne permet pas de préjuger de la perception effective de l’intéressement, compte tenu des règles de répartition.
Rappelons que lorsque la répartition de l’intéressement (mais aussi de la participation) se fait proportionnellement à la durée de présence sur l’exercice, le principe est que chaque absence du salarié vient diminuer sa durée de présence individuelle. Par exception, les absences dites « légalement considérées comme du temps de travail effectif et rémunérées comme telles » (c’est-à-dire, n’ayant aucune conséquence d’une manière générale, notamment sur la rémunération ou tout autre avantage) sont neutralisées. S’y ajoutent des absences limitativement énumérées par le code du travail et spécifiquement neutralisées en matière d’épargne salariale (telles que le congé de maternité et l’activité partielle).
En toute logique, la Cour de cassation confirme ici qu’à défaut de remplir l’une de ces deux conditions, les périodes de congé de reclassement viennent diminuer la durée de présence du salarié.
S’agissant de la répartition proportionnelle au salaire, par principe l’accord d’intéressement définit librement les revenus pris en compte (en matière de participation, cette définition est imposée par le code du travail). Ici, l’accord visait les revenus soumis à la taxe sur les salaires. En outre, pendant les quelques périodes d’absences spécifiquement neutralisées en matière d’épargne salariale mentionnées ci-dessus, leur rémunération doit être reconstituée.
Là encore, la Cour de cassation ne fait qu’appliquer à la lettre ces principes. À défaut d’être soumises à la taxe sur les salaires (la solution aurait été identique si l’accord avait visé les revenus soumis à cotisations de sécurité sociale) et de faire partie des absences neutralisées, l’allocation de congé de reclassement n’est pas prise en compte dans la rémunération individuelle du salaire déterminant son montant individuel d’intéressement lors de la répartition.
Lien vers l’arrêt Cass. Soc. 1er juin 2022 (n° 20-16.404, FS-B).
Voir aussi les publications concernant : Partage de la valeur et épargne salariale.
12 février 2019
Régime social des indemnités transactionnelles : il est urgent de ne rien faire

Il est possible aujourd’hui d’exonérer de cotisations de sécurité sociale les indemnités transactionnelles versées à la suite d’un licenciement. Mais dans quelles hypothèses, et à quelles conditions ? La mesure et la prudence s’imposent.
Charlotte BERTRAND aborde ce sujet dans un article du 12 février 2019 pour la Semaine Juridique Social (JCP S).