


Le fil astella : Rapports avec les URSSAF
19 mars 2026
Épargne salariale et partage de la valeur : sur un fondement très critiquable, la Cour de cassation durcit les règles applicables à l’abondement patronal aux dispositifs de retraite
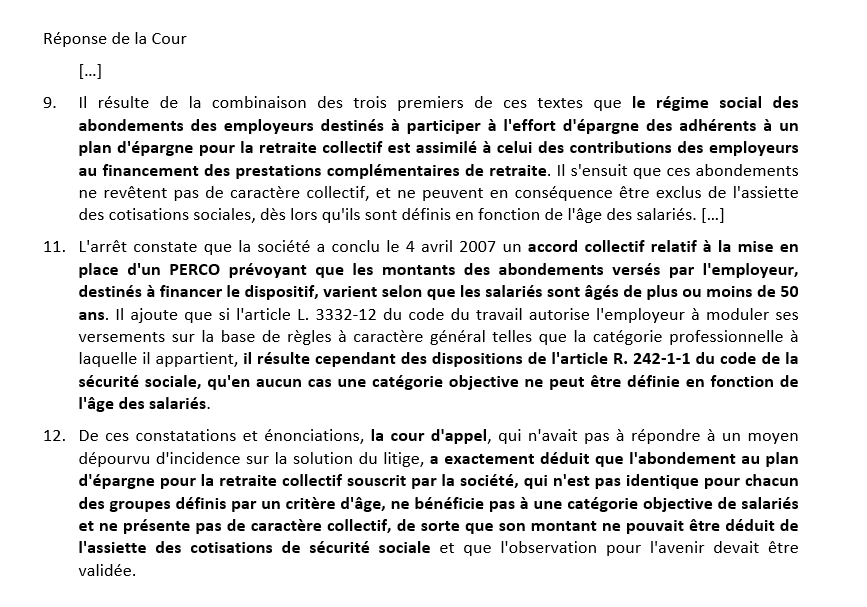
Apportant une certaine souplesse au caractère collectif dit « absolu » propre aux dispositifs de partage de la valeur, le code du travail admet que, sur les plans d’épargne (PEE, anciens PERCO ou PER collectifs), les versements complémentaires de l’employeur varient entre les salariés selon des « règles à caractère général », à condition que les salariés mieux rémunérés ne soient pas avantagés.
Sur ce fondement, la doctrine administrative valide par exemple les modulations de l’abondement fondées sur les classifications professionnelles ou sur l’ancienneté.
En l’espèce, l’abondement prévu au sein de l’entreprise variait selon que les bénéficiaires aient plus ou moins de 50 ans. À ce titre, il est incontestable que l’âge constitue un critère « à caractère général » qui n’est prohibé par aucun texte spécifique à l’épargne salariale.
Cela n’a pas empêché la Cour de cassation de censurer cette formule d’abondement, mais sur un tout autre fondement, de surcroît parfaitement erroné.
En effet, elle juge ici que l’abondement (en l’espèce, dans le cadre d’un ancien PERCO) est soumis aux règles conditionnant le traitement social de faveur… du financement patronal des dispositifs de protection sociale complémentaire (frais de santé, prévoyance et retraite supplémentaire) !
Or, ces règles interdisent par exemple de distinguer entre les salariés selon leur âge. Pire encore, est aussi prévu un principe d’uniformité du financement patronal. Cette règle est théoriquement contraire à la fixation d’un abondement progressif ou dégressif… formule pourtant assez répandue.
Certes, les risques financiers liés à cette décision peuvent être relativisés dans la mesure où, depuis 2006, un mécanisme particulièrement bienvenu protège contre une remise en cause des exonérations de charges sociales dont bénéficient les dispositifs de partage de la valeur dès lors que l’URSSAF n’a fait aucune observation sur la légalité du dispositif dans un délai de 3 mois suivant son dépôt.
Pour autant, il ne faudrait pas que cet arrêt amorce une remise en cause, pour l’avenir, de nombreuses pratiques d’abondement (à tout le moins pour les PERCO et PER collectifs).
La proposition de loi relative au renforcement de l’attractivité de l’épargne salariale actuellement examinée par l’Assemblée nationale serait une bonne occasion de rectifier le tir.
Lien vers l’arrêt Cass. Civ. 2ème 19 mars 2026, n° 23-18.147 (F-D).
Voir aussi les publications concernant : Paie et charges sociales et Partage de la valeur et épargne salariale.
19 février 2026
Partage de la valeur : illustration d’un redressement URSSAF en cas de mauvaise répartition de la participation.
En matière de partage de la valeur et d’épargne salariale, les erreurs dans la mise en œuvre de ces dispositifs sont la principale source de redressement de charges sociales en cas de contrôle par les URSSAF.
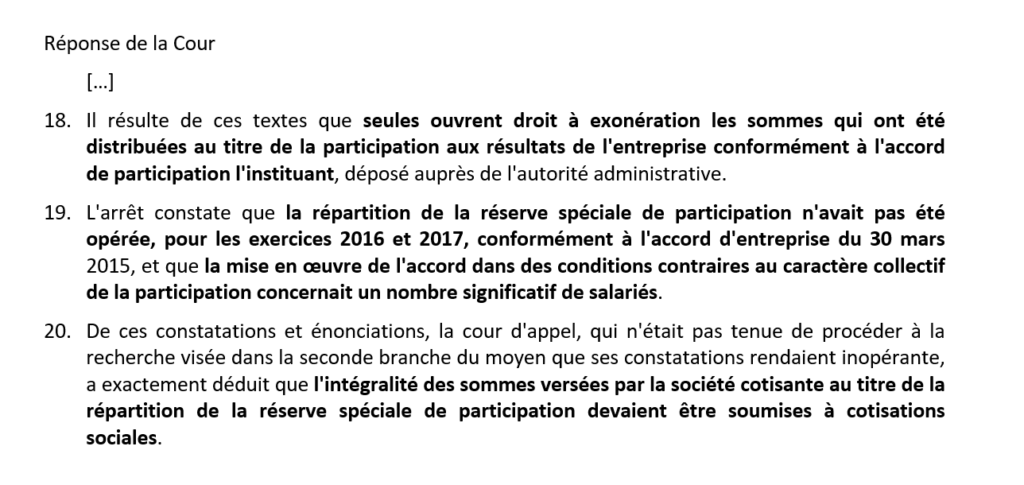
En ce sens, la jurisprudence rappelle régulièrement que le traitement social de faveur des sommes versées à ce titre est notamment conditionné à l’application stricte de l’acte qui les institue au sein de l’entreprise (règle qu’on pourrait résumer par « tout l’accord, rien que l’accord »).
Or, la mise en œuvre de ces mécanismes est parfois complexe (et sous-estimée). Si on peut penser que le calcul de l’enveloppe globale à repartir entre les bénéficiaires génèrerait le plus d’erreur, on en rencontre le plus souvent au niveau de l’exclusion illégitime de certains bénéficiaires, ou encore au moment de la répartition de l’enveloppe (qui n’est pas toujours maitrisée).
C’est ce que montre cet arrêt rendu aujourd’hui par la Cour de cassation.
Dans cette affaire, les erreurs commises n’étaient pourtant pas caricaturales :
– 3 personnes sur 900 avaient été exclues à tort du bénéfice de la participation.
– Concernant la répartition, visiblement, les absences pour AT/MP étaient pénalisées si elles duraient moins d’un an (elles n’auraient pas dû l’être du tout). De plus, les indemnités journalières complémentaires (IJC) de prévoyance n’étaient pas considérées comme une rémunération (alors qu’elles auraient dû l’être pour leur part soumise à charges sociales).
Lors d’un contrôle, l’URSSAF a alors soumis aux charges sociales toute l’enveloppe versée par l’employeur, redressement validé par tous les juges du fond puis par la Cour de cassation.
À noter que ce sont surtout les erreurs dans la répartition qui ont scellé le sort de l’entreprise, car, à ce jour, les exclusions pures et simples de salariés peuvent être tolérées si elles concernent un nombre très réduit de salariés.
Il me semble d’ailleurs indispensable d’instituer un dispositif permettant aux employeurs de bonne foi de corriger ce type d’erreur en indemnisant les salariés lésés à la demande des URSSAF, sans courir de risque de redressement.
Quoi qu’il en soit, il est impératif d’être particulièrement vigilant sur ces aspects techniques, qui concernent aussi l’intéressement, l’abondement aux plans d’épargne ou la prime de partage de la valeur (PPV).
Voir aussi les publications concernant : Partage de la valeur et épargne salariale.
4 septembre 2025
Redressement URSSAF : la Cour de cassation encadre strictement la recevabilité de nouvelles pièces devant les juridictions

La contestation judiciaire d’un redressement de charges sociales infligé par une URSSAF peut notamment consister à soumettre au juge de nouvelles preuves matérielles inexploitées ou indisponibles lors du contrôle.
D’ailleurs, aucun texte n’interdit expressément aux entreprises de faire valoir de nouveaux éléments, quel que soit le stade de la contestation.
Pour autant, en validant un raisonnement initié par la cour d’appel de Lyon, la Cour de cassation a rendu en 2021 une première décision préoccupante (et en rupture avec sa jurisprudence antérieure) selon laquelle certaines pièces produites postérieurement à la période contradictoire d’échange avec l’URSSAF seraient irrecevables.
Dans une nouvelle décision rendue aujourd’hui, qui se veut très motivée, la Cour de cassation confirme cette position.
Elle fait cependant une distinction entre les pièces expressément demandées par l’URSSAF pendant le contrôle ou la phase contradictoire (qui ne pourraient plus être produites après cette phase) et les autres (qui pourraient toujours être produites devant les juridictions).
Au plan juridique, il est particulièrement critiquable que la Cour de cassation donne une telle portée à un simple texte réglementaire (l’article R. 243-59 du CSS), qui ne concerne pas la procédure civile et, surtout, ne mentionne jamais la question de la recevabilité des pièces.
La Cour n’explique pas non plus quel est l’objectif poursuivi par cette restriction au droit à un procès équitable… (implicitement, il s’agit à l’évidence de renforcer les pouvoirs des URSSAF).
D’autres recours contre cette interprétation sont en cours, devant la Cour européenne des droits de l’homme (CEDH) et le Conseil d’État.
Dans cette attente, il est impératif que les entreprises anticipent encore davantage les contrôles et soient accompagnées en ce sens, en particulier dans le recueil des pièces justificatives afin de pouvoir les transmettre dans les plus brefs délais aux inspecteurs.
Lien vers l’arrêt Cass. Civ. 2ème 4 septembre 2025, n° 22-17.437 (FS-B).
27 juin 2024
Contrôle URSSAF : la Cour de cassation durcit à nouveau les conditions d’opposabilité de l’accord implicite de non-assujetissement
Lorsqu’un contrôle URSSAF révèle une irrégularité, même lorsque celle-ci est incontestable sur le fond, de nombreux moyens de défense peuvent permettre à l’entreprise contrôlée de s’en sortir sans redressement de charges sociales.
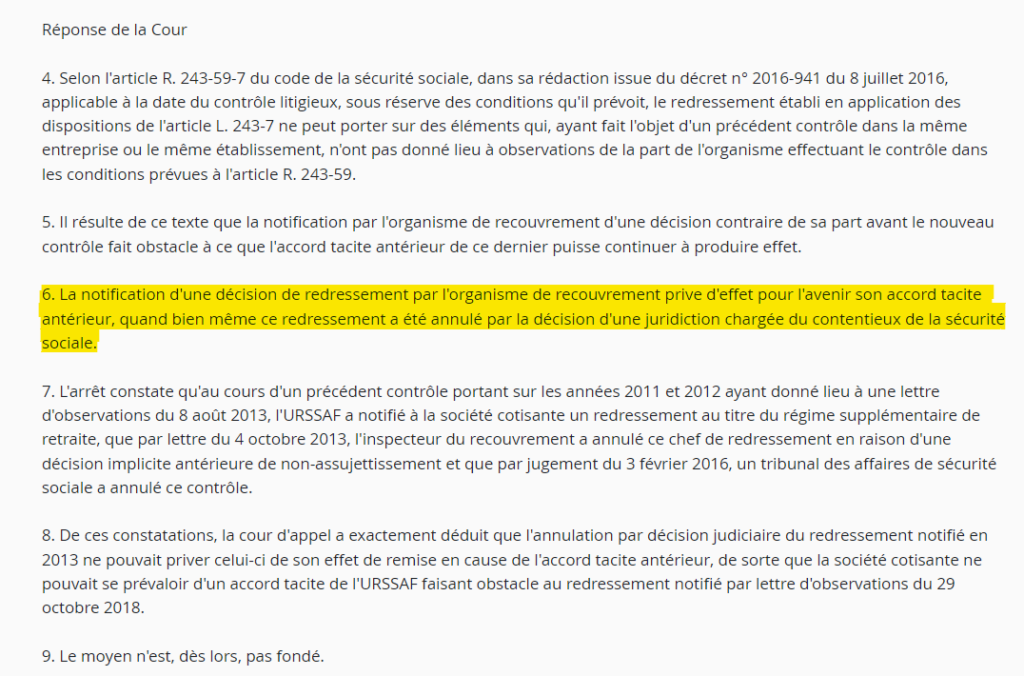
L’un de ces moyens repose sur une décision tacite de non-assujettissement née lors d’un contrôle antérieur. Ainsi, lorsqu’une irrégularité existait déjà lors d’un précédent contrôle mais qu’elle n’avait pas donné lieu à un redressement ou à une observation de la part de l’URSSAF, cette dernière ne peut pas procéder, lors d’un contrôle ultérieur, à un redressement fondé sur cette irrégularité (elle ne peut alors formuler qu’une observation pour l’avenir sans conséquence financière).
D’autres conditions doivent être remplies (par exemple, la pratique et le droit applicable ne doivent pas avoir changé entre les deux contrôles). En pratique, il peut s’avérer difficile de prouver concrètement l’existence d’un accord tacite, et la deuxième chambre civile s’est plusieurs fois montrée très sévère en la matière.
Dans cette affaire, lors d’un contrôle en 2018, l’URSSAF a remis en cause le caractère collectif d’un régime de retraite supplémentaire (montant du redressement : 178.368 €).
Mais ce régime existait de longue date et, lors d’un 1er contrôle, l’URSSAF n’avait pas remis en cause sa conformité.
Puis, lors d’un 2ème contrôle en 2013, l’URSSAF a admis que l’entreprise bénéficiait d’une décision implicite au titre du 1er contrôle. Elle l’a donc enjoint à se mettre en conformité pour l’avenir, sans la redresser. En principe, il est logique que cette décision explicite en 2013 ait ensuite privé l’entreprise de la possibilité d’invoquer la décision implicite lors du 3ème contrôle en 2018.
Le contrôle de 2013 avait toutefois été entièrement annulé par un tribunal (manifestement pour défaut d’avis de contrôle préalable…). Dès lors, l’entreprise s’estimait légitime à considérer qu’aucune décision explicite n’était intervenue en 2013, et que la décision implicite née lors du tout 1er contrôle était toujours valable en 2018.
Dans cet arrêt du 27 juin, la Cour de cassation se montre cependant rigoriste et juge que l’observation formulée en 2013, même dans le cadre d’un contrôle ayant été entièrement annulé, a fait disparaitre la décision implicite née d’un 1er contrôle, empêchant donc l’entreprise de s’en prévaloir.
Si l’attendu de la Cour de cassation semble catégorique, l’arrêt d’appel laisse penser que la décision serait justifiée par le fait que, bien que l’entier contrôle de 2013 ait été annulé, la juridiction n’avait pas été saisie de la contestation de l’observation sur l’avenir, et qu’elle n’aurait donc pas été concernée par l’annulation.
Lien vers l’arrêt Cass. Civ. 2ème 27 juin 2024, n° 22-18.178 (F-B).
13 avril 2023
Contrôle URSSAF : un décret publié ce matin au Journal officiel modifie certains points de la procédure dès le 1er mai
Tout d’abord, ce décret inscrit dans le code de la sécurité sociales deux garanties qui figuraient déjà dans la charte du cotisant contrôlé et étaient donc déjà opposables aux URSSAF :
- Le respect d’un délai de 30 jours (au lieu de 15) entre l’envoi de l’avis de contrôle et le début de celui-ci (opposable depuis 2020).
- L’obligation de proposer à l’entreprise un entretien de fin de contrôle (opposable depuis 2022).
Autre nouveauté (à l’impact certes très limité), les majorations de retard de 0,2 % (réduites à 0,1 % en cas de paiement de la mise en demeure dans les 30 jours) seront interrompues entre la fin de la période contradictoire et l’envoi de la mise en demeure si celle-ci est envoyée plus de 2 mois après la fin de la période contradictoire.
Enfin, très récemment, dans un arrêt du 17 février 2023, le Conseil d’État avait annulé un passage de la charte du cotisant contrôlé relatif au contrôle de certaines données informatiques puisqu’il contrevenait au code de la sécurité sociale. Avec ce décret, le Gouvernement a décidé de modifier directement l’article réglementaire en question, principalement pour permettre aux inspecteurs de travailler sur leur matériel plutôt que sur celui de l’entreprise (comme le prévoyait la version censurée de la charte).
22 avril 2021
Remboursement des contributions « L. 137-13 » indues sur les attributions gratuites d’actions (AGA) non-acquises : la Cour de cassation se prononce pour la première fois sur l’application des règles de prescription
Dans un avis Cass. Civ. 2ème du 22 avril 2021 (n° 15006), la Cour considère que le point de départ de la prescription de l’action en demande de remboursement est fixé au moment où l’entreprise peut vérifier que les actions attribuées initialement ne sont pas acquises en définitive, c’est à dire à l’expiration de la période d’acquisition.
Toutefois, il ne s’agit pas de la seule cause envisageable de report du point de départ de la prescription pour ce type d’actions. Il est donc probable que la Cour se prononce à nouveau sur le sujet afin de compléter une jurisprudence en construction.
Lien vers l’avis Cass. Civ. 2ème du 22 avril 2021 (n° 15006).
Voir aussi les publications concernant : Actionnariat salarié.
8 mars 2021
Redressements URSSAF fondés sur l’absence de remise des décisions unilatérales de l’employeur (DUE) en protection sociale complémentaire (PSC) ou de dépôt des actes d’épargne salariale : la doctrine administrative en passe d’évoluer
Le ministère des comptes publics et la caisse nationale des URSSAF (ex-ACOSS) organisaient hier une réunion dressant un premier bilan de l’application de la loi « ESSOC ».
À cette occasion, outre une présentation du BOSS (bulletin officiel de la sécurité sociale), l’administration est revenue sur un certain nombre d’initiatives menées par les URSSAF afin d’entretenir des relations de confiance avec les entreprises, dont celle-ci.
Bien que les redressements pour défaut de formalisation pouvaient être relativement rares en pratique (ce qui a toujours été assez étonnant !), cette évolution est évidemment bienvenue. Il est maintenant indispensable de l’inscrire au sein du BOSS pour la rendre opposable par les entreprises.
Lien vers le dossier de presse du 8 mars 2021.
Voir aussi les publications concernant : Frais de santé, prévoyance et assurance de personnes.
7 janvier 2021
Contestation des redressements URSSAF : la Cour de cassation a rendu la semaine dernière une décision préoccupante
La contestation judiciaire d’un redressement consiste bien souvent à soumettre au juge de nouvelles preuves matérielles inexploitées ou indisponibles lors du contrôle. Aucune disposition n’interdit d’ailleurs expressément aux cotisants (encore heureux !) de faire valoir de nouveaux éléments après le terme de la période contradictoire.
Pour autant, c’est l’inverse qu’a décidé la cour d’appel de Lyon dans un arrêt du 21 mai 2019 (n° 18/01899), ici validé par la Cour de cassation.
Cette décision est d’autant plus surprenante qu’elle s’inscrit en totale contradiction avec la jurisprudence selon laquelle « aucun texte n’interdit à l’employeur de présenter de nouvelles pièces justificatives devant la juridiction saisie de son recours » (Cass. Soc. 17 juin 1999, n° 96-19.176 ou Cass. Soc. 31 janvier 2002, n° 00-16.124).
Bien qu’il s’agisse d’un arrêt de rejet rendu par la formation la moins solennelle de la deuxième chambre civile, il faut impérativement s’élever contre ce type de raisonnements portant atteinte à un procès équitable, respectueux de l’égalité des armes et des droits de la défense.
Lien vers l’arrêt Cass. Civ. 2ème 7 janvier 2021 (n° 19-19.395, F-D).
29 novembre 2020
Contentieux URSSAF : attention à la détermination du tribunal judiciaire (TJ) territorialement compétent
En matière de recours contre les décisions des organismes de sécurité sociale (dont les URSSAF) prises à compter du 1er septembre 2020, les règles avaient été considérablement « simplifiées ». Une dizaine d’exceptions au principe de compétence du TJ du lieu du siège social du demandeur (souvent l’employeur) avaient disparu.
Par exemple, l’attribution de la compétence au TJ du lieu du siège de l’URSSAF en cas de versement en lieu unique (VLU) (qu’il soit obligatoire ou facultatif selon l’effectif des entreprises comptant plusieurs établissements) n’existait plus.
Toutefois, un décret inattendu du 27 novembre (paru hier au Journal officiel) rétablit cette exception pour toutes les décisions URSSAF prises à compter d’aujourd’hui. Les décisions prises entre le 1er septembre et le 30 novembre 2020 demeureront cependant soumises au principe général ci-dessus.