


Le fil astella : Partage de la valeur et épargne salariale
1 octobre 2026
Projet de budget pour 2027 : synthèse des principales mesures touchant aux rémunérations et à la protection sociale dans les projets de loi tout juste mis en ligne
Même si certains de ces changements sont majeurs, rappelons que l’adoption de ces projets de loi en l’état est très incertaine (et qu’il y aura, de toute façon, un budget rectificatif après les prochaines élections législatives).
- Charges sociales et fiscalité :
→ Indemnités de rupture du contrat de travail : baisse draconienne des exonérations de charges sociales et d’impôt applicables, avec le plafonnement des sommes exonérées à 1 PASS (pour toutes les charges et pour l’impôt sur le revenu).
Plus encore, le Gouvernement souhaite que l’ensemble des sommes soient concernées, dont les dommages-intérêts (que leur versement soit ordonné par un juge ou prévu par une transaction).
Cette réforme, qui bouleverserait les usages en matière de litiges individuels, s’appliquerait aux ruptures intervenues à compter du 1er janvier 2027.
→ Intégration partielle de la participation, de l’intéressement et de l’abondement dans la rémunération retenue pour le calcul de la réduction générale des cotisations patronales (RGDU).
Cet aspect technique conduit, en clair, à soumettre en partie aux charges sociales patronales le partage de la valeur (à l’instar de ce qui a été fait pour la PPV).
Dans un contresens, le dossier de presse précise que « cette mesure ne modifie pas le régime social avantageux applicable à ces dispositifs » (conformément aux propos rassurants du Premier ministre il y a quelques semaines…).
→ Prolongation, en 2027, du traitement social spécifique de la PPV dans les entreprises de moins de 50 salariés.
→ « Pacte Papin » : création d’une fiscalité avantageuse applicable à certaines plus-values de cession d’actions auprès de salariés de l’entreprise, de nature à encourager l’actionnariat salarié.
- Complémentaires santé : reconduction, pour l’année 2027, d’une taxe de 2,05 % sur les cotisations d’assurance (s’ajoutant à la TSA).
Il n’est pas prévu de mécanisme de « plafonnement » des tarifs à ce stade (le Conseil constitutionnel se prononcera ce mois-ci sur la constitutionnalité de celui institué pour l’année 2026).
- Arrêts de travail : hausse de la CSG applicable aux IJSS à 9,2 % (au lieu de 6,2 % aujourd’hui), diminuant donc leur montant net.
- Retraite :
→ Sous-indexation des pensions de base d’un certain montant.
→ Plafonnement à 3.000 € (au lieu de 4.439 €) de l’abattement fiscal de 10 % applicable aux pensions de retraite.
Lien vers les dossiers législatifs du PLF et du PLFSS.
Voir aussi les publications concernant : Frais de santé, prévoyance et assurance de personnes, Indemnités de départ, Paie et charges sociales et Sécurité sociale.
19 mars 2026
Épargne salariale et partage de la valeur : sur un fondement très critiquable, la Cour de cassation durcit les règles applicables à l’abondement patronal aux dispositifs de retraite
Apportant une certaine souplesse au caractère collectif dit « absolu » propre aux dispositifs de partage de la valeur, le code du travail admet que, sur les plans d’épargne (PEE, anciens PERCO ou PER collectifs), les versements complémentaires de l’employeur varient entre les salariés selon des « règles à caractère général », à condition que les salariés mieux rémunérés ne soient pas avantagés.
Sur ce fondement, la doctrine administrative valide par exemple les modulations de l’abondement fondées sur les classifications professionnelles ou sur l’ancienneté.
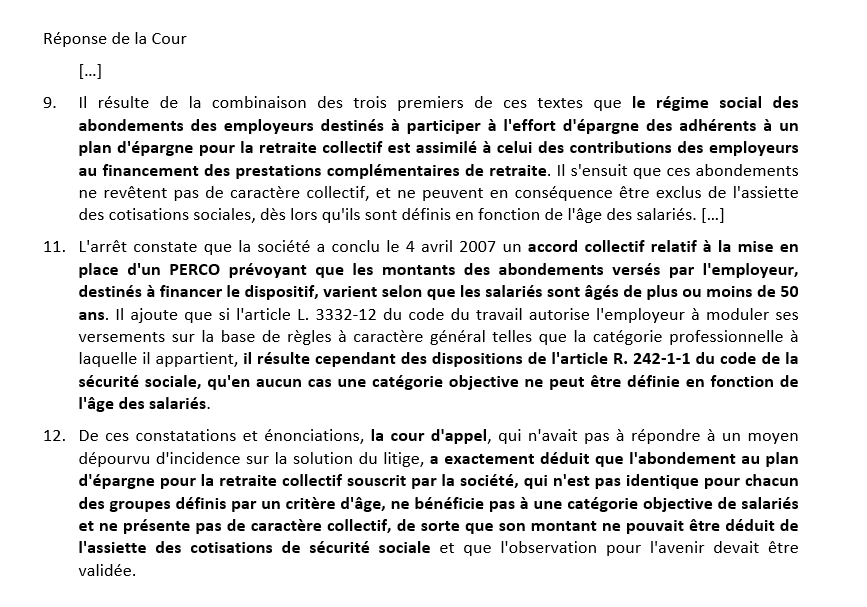
En l’espèce, l’abondement prévu au sein de l’entreprise variait selon que les bénéficiaires aient plus ou moins de 50 ans. À ce titre, il est incontestable que l’âge constitue un critère « à caractère général » qui n’est prohibé par aucun texte spécifique à l’épargne salariale.
Cela n’a pas empêché la Cour de cassation de censurer cette formule d’abondement, mais sur un tout autre fondement, de surcroît parfaitement erroné.
En effet, elle juge ici que l’abondement (en l’espèce, dans le cadre d’un ancien PERCO) est soumis aux règles conditionnant le traitement social de faveur… du financement patronal des dispositifs de protection sociale complémentaire (frais de santé, prévoyance et retraite supplémentaire) !
Or, ces règles interdisent par exemple de distinguer entre les salariés selon leur âge. Pire encore, est aussi prévu un principe d’uniformité du financement patronal. Cette règle est théoriquement contraire à la fixation d’un abondement progressif ou dégressif… formule pourtant assez répandue.
Certes, les risques financiers liés à cette décision peuvent être relativisés dans la mesure où, depuis 2006, un mécanisme particulièrement bienvenu protège contre une remise en cause des exonérations de charges sociales dont bénéficient les dispositifs de partage de la valeur dès lors que l’URSSAF n’a fait aucune observation sur la légalité du dispositif dans un délai de 3 mois suivant son dépôt.
Pour autant, il ne faudrait pas que cet arrêt amorce une remise en cause, pour l’avenir, de nombreuses pratiques d’abondement (à tout le moins pour les PERCO et PER collectifs).
La proposition de loi relative au renforcement de l’attractivité de l’épargne salariale actuellement examinée par l’Assemblée nationale serait une bonne occasion de rectifier le tir.
Lien vers l’arrêt Cass. Civ. 2ème 19 mars 2026, n° 23-18.147 (F-D).
Voir aussi les publications concernant : Paie et charges sociales et Rapports avec les URSSAF.
19 février 2026
Partage de la valeur : illustration d’un redressement URSSAF en cas de mauvaise répartition de la participation.
En matière de partage de la valeur et d’épargne salariale, les erreurs dans la mise en œuvre de ces dispositifs sont la principale source de redressement de charges sociales en cas de contrôle par les URSSAF.
En ce sens, la jurisprudence rappelle régulièrement que le traitement social de faveur des sommes versées à ce titre est notamment conditionné à l’application stricte de l’acte qui les institue au sein de l’entreprise (règle qu’on pourrait résumer par « tout l’accord, rien que l’accord »).
Or, la mise en œuvre de ces mécanismes est parfois complexe (et sous-estimée). Si on peut penser que le calcul de l’enveloppe globale à repartir entre les bénéficiaires génèrerait le plus d’erreur, on en rencontre le plus souvent au niveau de l’exclusion illégitime de certains bénéficiaires, ou encore au moment de la répartition de l’enveloppe (qui n’est pas toujours maitrisée).
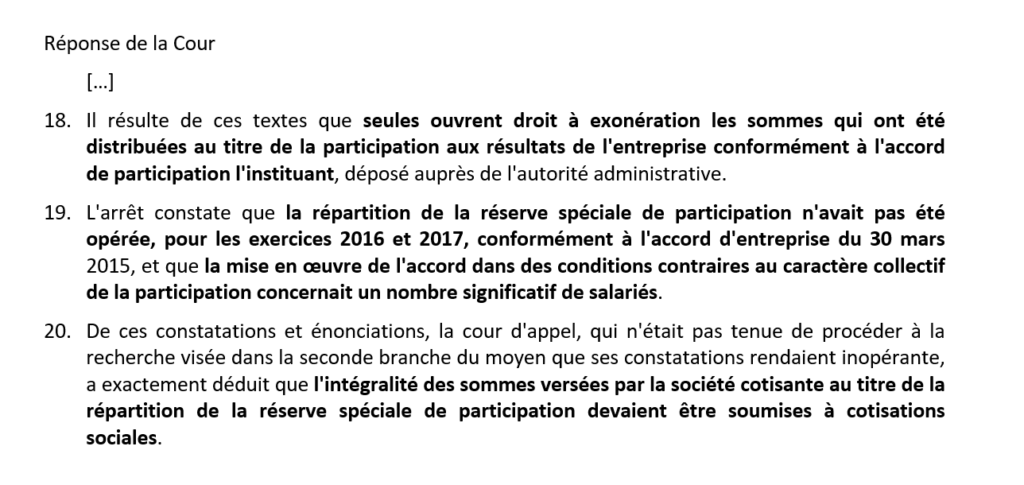
C’est ce que montre cet arrêt rendu aujourd’hui par la Cour de cassation.
Dans cette affaire, les erreurs commises n’étaient pourtant pas caricaturales :
– 3 personnes sur 900 avaient été exclues à tort du bénéfice de la participation.
– Concernant la répartition, visiblement, les absences pour AT/MP étaient pénalisées si elles duraient moins d’un an (elles n’auraient pas dû l’être du tout). De plus, les indemnités journalières complémentaires (IJC) de prévoyance n’étaient pas considérées comme une rémunération (alors qu’elles auraient dû l’être pour leur part soumise à charges sociales).
Lors d’un contrôle, l’URSSAF a alors soumis aux charges sociales toute l’enveloppe versée par l’employeur, redressement validé par tous les juges du fond puis par la Cour de cassation.
À noter que ce sont surtout les erreurs dans la répartition qui ont scellé le sort de l’entreprise, car, à ce jour, les exclusions pures et simples de salariés peuvent être tolérées si elles concernent un nombre très réduit de salariés.
Il me semble d’ailleurs indispensable d’instituer un dispositif permettant aux employeurs de bonne foi de corriger ce type d’erreur en indemnisant les salariés lésés à la demande des URSSAF, sans courir de risque de redressement.
Quoi qu’il en soit, il est impératif d’être particulièrement vigilant sur ces aspects techniques, qui concernent aussi l’intéressement, l’abondement aux plans d’épargne ou la prime de partage de la valeur (PPV).
Voir aussi les publications concernant : Rapports avec les URSSAF.
18 février 2026
Plan d’épargne retraite (PER) : près de 7 ans apres la loi « PACTE », les premiers commentaires de l’administration fiscale sont publiés au BOFIP
Cette publication a le mérite de combler un vide : l’absence de commentaires officiels et complets sur la réforme de l’epargne retraite de 2019 etait assez inexplicable.
Son contenu est sans surprise (bonne ou mauvaise). L’environnement fiscal du PER est presenté en stricte application des textes, notamment dans des tableaux récapitulatifs (qui pourraient être plus lisibles).
Pour le reste, cette publication laisse sur sa faim. On n’y trouve par exemple pas de vraie prise de position, alors que les sujets souleves depuis toutes ces annees ne manquent pas.
À sa décharge, il faut dire que le BOFIP n’est pas un guide complet, comme avait pu l’être le guide de l’épargne salariale en son temps…
Ces commentaires sont applicables dès maintenant. Ils sont ouverts à la consultation jusqu’au 17 avril.
Lien vers l’actualite n° 2025-000198 du 17 février 2026.
Voir aussi les publications concernant : Retraite et fin de carrière.
31 octobre 2025
Comment réussir le partage de la valeur ?
Louis LADAIGUE est intervenu auprès de Caroline DE SENNEVILLE, Arnaud ARDOIN, François DILLEMAN et François PERRET sur le plateau de Smart Job pour échanger sur le partage de la valeur.
Parmi les sujets évoqués : le match PPV vs. intéressement, l’articulation entre dispositifs de partage de la valeur et augmentations annuelles de salaire, ou encore les incitations à l’épargne.
5 juin 2025
Partage de la valeur : quelques rappels pour les entreprises amenées à mettre en place ou renouveler leur intéressement d’ici le 30 juin
💡 Les actes instituant un intéressement calculé sur l’année civile peuvent être signés jusqu’au 30 juin et déposés jusqu’au 15 juillet.
Attention aux éventuelles pièces justificatives à déposer en fonction du mode de mise en place : leur absence peut ralentir l’enregistrement des actes et suspendre le délai imparti à l’URSSAF pour formuler ses observations.
Pour les entreprises qui n’auront pas pu mettre en place leur dispositif d’ici le 30 juin, il existe maintenant des façons créatives de verser de l’intéressement au titre de l’année en cours, même en ayant dépassé cette date limite.
💡 Dans les entreprises ou filiales de moins de 50 salariés (effectif « sécurité sociale ») qui sont dépourvues de CSE et de délégués syndicaux, l’intéressement peut être mis en place unilatéralement en l’absence d’accord d’intéressement de branche agréé.
💡 L’intéressement peut être mis en place pour une durée comprise entre 1 et 5 ans (et non plus obligatoirement 3 ans).
Il peut maintenant être renouvelé indéfiniment par tacite reconduction. La tacite reconduction d’un dispositif de courte durée offre parfois à l’employeur plus de souplesse que la mise en place d’un dispositif de longue durée, sans formalisme supplémentaire.
💡 Un des atouts de l’intéressement est de pouvoir baser tout ou partie de son calcul sur des critères de performance extra-financière (notamment très opérationnels ou liés à la RSE), mais les entreprises sont souvent démunies face à la grande liberté offerte par les textes.
astella avocats propose son propre benchmark de formules et critères de calcul.
💡 Il existe maintenant 8 absences à neutraliser dans le cadre de la répartition individuelle de l’enveloppe globale (ces absences ne diminuent ni la durée de présence ni la rémunération de référence des bénéficiaires).
Il convient également de trancher concernant la situation des salariés en temps partiel thérapeutique.
💡 Être couvert par un accord d’intéressement permet de verser une PPV ou un abondement unilatéral aux plans d’épargne bénéficiant d’un traitement social et fiscal favorable dans la limite de 6.000 euros (contre 3.000 euros autrement).
💡 L’ouverture d’une négociation portant sur l’intéressement peut déclencher l’obligation de négocier sur les conséquences d’une augmentation exceptionnelle du bénéfice.
16 décembre 2024
Fin de la prime de partage de la valeur (PPV) à défaut de LFSS pour 2025 ?
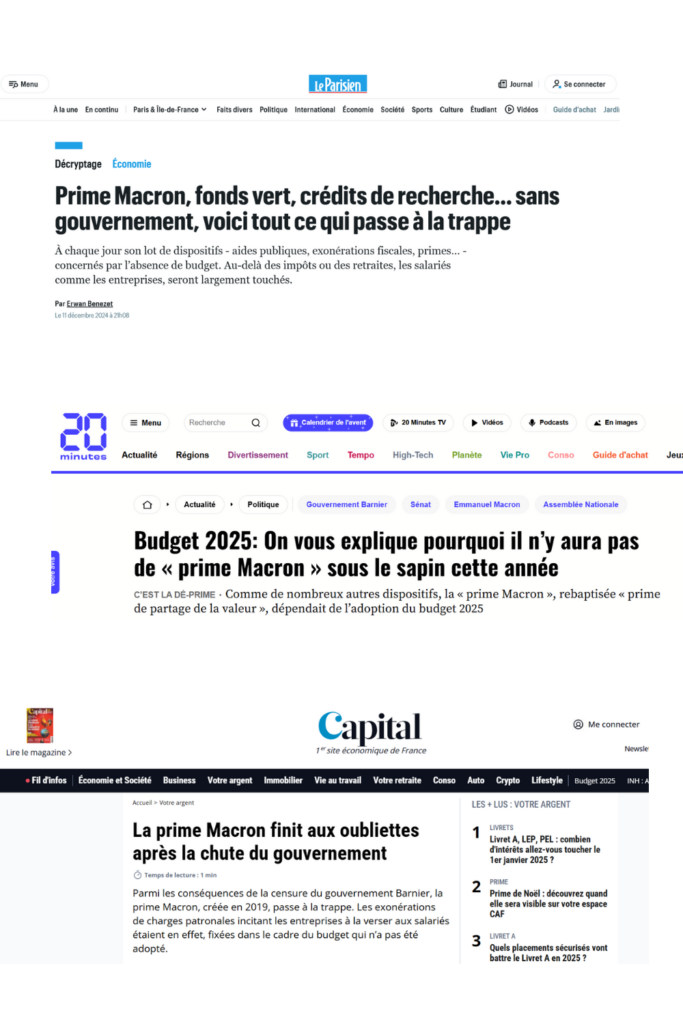
Plusieurs médias en ligne ont relayé la semaine dernière une information selon laquelle les PPV (parfois encore appelées primes « Macron ») versées en cette fin d’année 2024 et en 2025 ne pourront pas bénéficier d’exonérations de charges sociales ou d’impôt sur le revenu.
Ces articles indiquent que cette information aurait été confirmée par le Ministère du budget et des comptes publics.
La raison invoquée est que l’absence de loi de financement de la sécurité sociale (LFSS), et ce malgré le vote probable de la « loi spéciale », « ne permet pas de reconduire les mesures fiscales qui arrivent à échéance fin 2024 ».
Or, même si ce postulat était vrai, le traitement social et fiscal spécifique de la PPV n’arrive aucunement à échéance au 31 décembre 2024. Il est en effet prévu à l’article 1er de la loi n° 2022-1158 du 16 août 2022, sans aucun terme à la fin de l’année. Il n’a donc pas besoin d’être inscrit dans une LFSS pour continuer à s’appliquer en 2025 (il n’a d’ailleurs jamais été prévu ou reconduit par une LFSS !).
On peut imaginer que la confusion vient du fait que le PLFSS pour 2025 prévoyait certes une mesure relative à la PPV : son intégration dans la rémunération prise en compte pour la réduction générale des cotisations patronales (réduction « Fillon »). C’est uniquement cette mesure (défavorable aux entreprises) qui ne pourra pas s’appliquer dans le cadre de la loi spéciale.
En revanche, le traitement social et fiscal actuel de la PPV est bien maintenu.
6 juillet 2024
Épargne salariale : le second décret d’application de la loi « Partage de la valeur » vient d’être publié
Tout d’abord, le décret majore le montant maximal de l’abondement complémentaire de l’employeur sur le plan d’épargne d’entreprise (PEE).
À ce jour, sur le PEE, l’abondement complémentaire aux versements du salarié est limité à 8 % du PASS (3.709 € en 2024). Lorsque cet abondement est investi en actions de l’entreprise, cette limite est majorée de 80 % pour atteindre 14,4 % du PASS (6.677 €).
À compter de ce décret, si l’entreprise réalise préalablement un abondement unilatéral, l’abondement complémentaire pourra atteindre 16 % du PASS (7.419 €). Pour mémoire, l’abondement unilatéral (qui conditionne cette augmentation du plafond de l’abondement complémentaire) est obligatoirement investi en actions de l’entreprise, mais l’affectation de l’abondement complémentaire est libre.
En revanche, si l’abondement complémentaire est également investi en actions de l’entreprise et qu’il est précédé ou suivi d’un abondement unilatéral, sa limite devrait être majorée de 80 % pour atteindre 28,8 % du PASS (13.354 €).
Comme prévu, le décret ajoute 3 cas de déblocage anticipé en matière de PEE : la rénovation énergétique d’une résidence principale, l’exercice d’une activité de proche aidant, et l’achat d’une voiture électrique ou hydrogène (neuve ou d’occasion) ou d’un vélo électrique (neuf).
Enfin, le décret clarifie les modalités de calcul des seuils d’effectifs de 11 salariés (afférent à « l’obligation » de mettre en place un dispositif de partage de la valeur pour les petites entreprises suffisamment bénéficiaires) et de 50 salariés (en dessous duquel le traitement social et fiscal de la PPV est plus favorable qu’au sein des autres entreprises), qui avaient manifestement été oubliées dans la loi.
Le décret entre en vigueur immédiatement.
30 juin 2024
Épargne salariale : le premier décret d’application de la loi « Partage de la valeur » vient d’être publié in extremis (près de 7 mois après la publication de la loi)

Tout d’abord, le décret augmente considérablement le montant maximal de l’abondement unilatéral de l’employeur sur les plans d’épargne.
Pour mémoire, à ce jour, l’abondement unilatéral de l’employeur (sans versements du salariés) sur le plan d’épargne d’entreprise (PEE) ou sur le plan d’épargne retraite (PER) collectif est limité à 2 % du PASS par an (soit 927 € 2024) et doit bénéficier à l’ensemble des salariés. En matière de PEE, cet abondement doit être investi en actions de l’entreprise. En matière de PER collectif, son affectation est libre.
Le décret porte le plafond de l’abondement unilatéral sur tous les plans à 3.000 €, voire 6.000 € si l’entreprise dispose d’un accord de participation volontaire ou d’intéressement (il s’agit donc du même plafond d’exonération que celui de la PPV).
Par ailleurs le décret :
- Fixe diverses modalités d’information des salariés en cas de perception d’une PPV (pouvant dorénavant être affectée à un plan d’épargne), d’une prime de partage de la valorisation de l’entreprise (PPVE), ou d’une avance de participation ou d’intéressement. Ces modalités sont quasiment identiques à celles déjà en vigueur lors de la perception de la participation ou de l’intéressement.
- Ajoute le congé de paternité parmi les absences devant être « neutralisées » en matière de répartition de la participation proportionnellement à la rémunération (et devant donc donner lieu à une reconstitution de la rémunération sur cette période). Les 8 absences légalement neutralisées en matière de répartition de la participation ou de l’intéressement, quel que soit le mode de répartition, sont donc enfin parfaitement identiques.
- Énumère les 5 labels « financement de la transition énergétique et écologique » ou « investissement socialement responsable » dont au moins un FCPE devra relever au sein des PEE et PER collectif d’ici… demain.
Un second décret devrait suivre, notamment pour rehausser le plafond de l’abondement complémentaire d’actionnariat salarié sur le PEE, lui ajouter 3 cas de déblocage anticipé, ou encore clarifier certaines modalités de calcul des effectifs.
6 juin 2024
Loi « Partage de la valeur » en attendant les décrets d’application, un « questions / réponses » relatif à l’obligation de négociation sur l’augmentation exceptionnelle du bénéfice est disponible sur le site internet du Ministère du travail
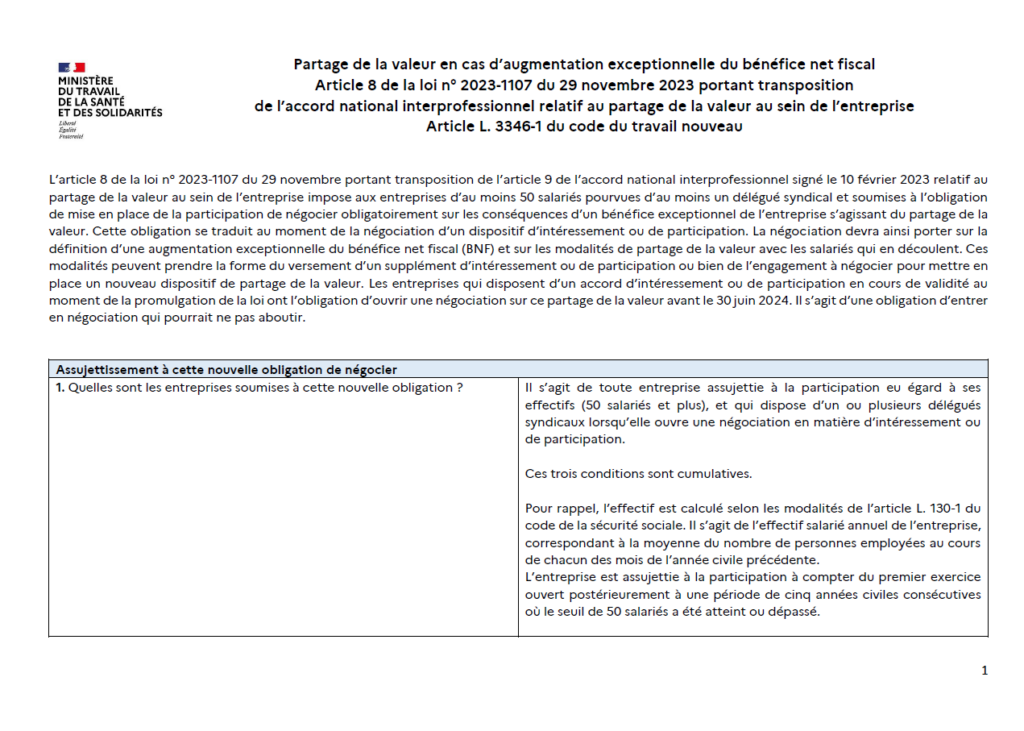
Pour mémoire, les entreprises qui ont l’obligation de mettre en place un dispositif de participation, et qui comptent au moins un délégué syndical, sont soumises à cette obligation au moment où elles négocient un dispositif de participation ou d’intéressement (ou doivent y procéder d’ici le 30 juin pour celles qui possèdent déjà l’un de ces dispositifs).
Par ailleurs, on rappelera que la portée de ce Q/R peut être relativisée dans la mesure où il concerne une obligation de l’employeur vis à vis des représentants des salariés. Or, dans ce cadre, les positions administratives, quelles qu’elles soient, sont sans valeur juridique.
Pour autant, ce document pourra servir à orienter les parties au cours de la négociation, et il fournit un bon niveau d’information pour les employeurs (en évitant d’évoquer les conséquences du défaut de négociation…).
Même si ce n’est pas son objet principal, on en retiendra aussi une confirmation bienvenue du mode de fonctionnement du supplément de participation ou d’intéressement, notamment au vu du très critiquable arrêt Cass Civ. 2ème 19 octobre 2023, n° 21-10.221 (question n° 16) (voir notre analyse sur cette décision).
30 mai 2024
Le partage de la valeur en 2024 : replay du webinar du 30 mai
Retrouvez ci-dessous le replay intégral de ce webinar et :
- L’obligation de négociation sur l’augmentation exceptionnelle des bénéfices avant le 30 juin 2024.
- Les dernières évolutions en matière de prime de partage de la valeur (PPV), d’intéressement et de participation.
- L’actualité des plans d’épargne : relèvement des plafonds d’abondement, nouveaux cas de déblocage et mise à jour obligatoire de l’offre financière.
- Une session de questions / réponses avec les participants.
Vous pouvez également accéder au support en .pdf en cliquant sur ce lien.

18 avril 2024
Épargne salariale : le Ministère du travail diffuse un « questions / réponses » relatif à l’intéressement de projet
Le caractère collectif « absolu » de l’intéressement connait des dérogations peu connues. Il est ainsi possible de le réserver aux salariés de certains établissements de l’entreprise, ou encore d’en faire varier les modalités de calcul et de répartition entres unités de travail.
Une autre faculté consiste à compléter un dispositif d’intéressement par un intéressement de projet bénéficiant soit à la totalité des salariés, soit uniquement aux salariés affectés audit projet, avec son propre calendrier de calcul et de versement et ses propres modalités de répartition.
Dans le cadre de l’ANI du 10 février 2023 relatif au partage de la valeur, les partenaires sociaux ont souhaité promouvoir ce dispositif. Il faut dire qu’en pratique, jusqu’à la loi « PACTE » en 2019 ayant créé l’intéressement de projet dit « interne » pouvant être propre à une seule entreprise, l’intéressement de projet était très restreint et lourd à mettre en œuvre puisqu’il supposait un projet commun à plusieurs entreprises.
C’est dans ce cadre que le Ministère du travail lui consacre un « questions / réponses » du 18 avril 2024. Introduit en 2006, l’intéressement de projet avait déjà été commenté plusieurs fois par l’administration (en 2007 puis il y a près de 10 ans par 4 pages dans le guide interministériel de l’épargne salariale, et brièvement en 2019).
Sur le fond, le nouveau « questions / réponses » n’apporte pas les clarifications, tolérances ou souplesses généralement appréciées dans ce type de publication et reprend pour l’essentiel les doctrines antérieures.
On pourra même regretter qu’il contienne des positions assez rigides concernant l’impossibilité de mettre en place en place l’intéressement de projet au sein d’une décision unilatérale d’intéressement, ou de prévoir plusieurs intéressements de projet simultanés.
1 février 2024
Épargne salariale : dans un arrêt du 1er février 2024, la Cour de cassation précise les règles applicables à l’abondement patronal aux plans d’épargne
Apportant une certaine souplesse au caractère collectif dit « absolu » propre aux dispositifs d’épargne salariale, le code du travail admet que les versements de l’employeur aux plans d’épargne (plan d’épargne d’entreprise (PEE), ancien plan d’épargne pour la retraite collectif (PERCO) ou nouveau plan d’épargne retraite (PER) collectif) varient entre les salariés selon des « règles à caractère général » à condition que ces règles n’aient « en aucun cas avoir pour effet de rendre le rapport entre le versement de l’entreprise et celui du salarié croissant avec la rémunération de ce dernier ».
Sur ce fondement, la doctrine administrative valide même des modulations de l’abondement fondées sur les classifications professionnelles ou sur l’ancienneté.
Toutefois, en l’espèce, les règles d’abondement prévues au sein de l’entreprise étaient assez atypiques puisque, manifestement, l’abondement était réservé à certains versements volontaires des salariés, qui avaient la particularité d’être prédéfinis et calculés en pourcentage de leur rémunération (0,5 % sur la fraction de rémunération mensuelle inférieure à 4.000 euros et 2,5 % sur la fraction supérieure).
De fait, structurellement, les salariés les mieux rémunérés avaient donc la possibilité de bénéficier de plus d’abondement que les autres salariés.
La solution aurait certainement été différente si tous les versements volontaires avaient été éligibles à l’abondement, quitte à ce que le taux d’abondement soit croissant avec le montant total des versements effectués.
Au-delà de cette position assez sévère de la Cour de cassation, une autre question qui se pose dans cette affaire est celle de savoir si, tout simplement, l’URSSAF était-elle vraiment en droit de contester le bienfondé de la règle d’abondement ?
En effet, l’administration n’avait visiblement formulé aucune observation sur le règlement du plan, ni donc sur l’abondement prévu, dans le cadre de l’examen du règlement à la suite de son dépôt obligatoire.
Or, depuis 2006, un mécanisme particulièrement bienvenu protège l’entreprise, à l’occasion d’un contrôle URSSAF, contre une remise en cause des exonérations de charges sociales dont bénéficient un avantage d’épargne salariale dès lors que l’administration compétente n’a exprimé aucune remarque sur la légalité de l’accord ou de la décision unilatérale instituant cet avantage dans un délai de quelques mois suivant son dépôt (ce délai a récemment été encore raccourci).
Ici, ni l’arrêt d’appel ni celui de la Cour de cassation n’évoquent cet aspect du dossier.
Lien vers l’arrêt Cass. Civ. 2ème 1er février 2024, n° 22-16.581 (F-B).
14 décembre 2023
Épargne salariale : Louis LADAIGUE publie une longue analyse de la loi « Partage de la valeur » dans la revue Semaine Juridique Entreprise et affaires (JCP E) du 14 décembre 2023

En résumé, le principal intérêt de la loi du 29 novembre 2023 est d’intensifier une dynamique autour des dispositifs d’épargne salariale en stimulant, sans révolution, leur mise en place et leur renforcement au sein des entreprises.
Les mesures instaurées sont peu voire non contraignantes, mais une multitude de nouveautés et changement doivent être intégrés (la simplification n’est pas forcément de mise).
Retrouvez dans cet article :
- La portée des nouvelles « obligations » de partage de la valeur : négociation concernant une augmentation exceptionnelle du bénéfice pour les entreprises de taille supérieure dotées d’un délégué syndical (avant le 30 juin 2024) et mise en place d’un dispositif pour les petites entreprises réalisant un bénéfice minimum (à partir du 1er janvier 2025).
- Les aménagements de la prime de partage de la valeur (PPV) : possibilité d’affectation à un plan d’épargne en contrepartie d’une exonération d’impôt sur le revenu, possibilité d’abondement et limitation à 2 primes par an.
- Le fonctionnement en détail du nouveau plan de partage de la valorisation de l’entreprise (PPVE).
- L’assouplissement du régime des attributions gratuites d’actions (AGA) à travers l’augmentation de nombreux plafonds.
- Les modifications apportées à la participation et à l’intéressement : accords de participation moins favorables que le régime légal, versement d’avances avant la fin de la période de calcul, etc.
- Des évolutions pour les plans d’épargne (PEE et PER), notamment en matière d’offre financière.
19 octobre 2023
Épargne salariale : la Cour de cassation vient de rendre une décision qui ne manquera pas d’être critiquée relative aux suppléments de participation ou d’intéressement
Le principe du supplément est très simple : lorsque la formule de calcul prévue par un accord de participation ou d’intéressement dégage un résultat positif, et donc une enveloppe à répartir entre les salariés bénéficiaires, le code du travail permet à l’employeur de majorer l’enveloppe initiale à hauteur d’un montant supplémentaire.
S’agissant du formalisme, le code est clair : le versement du supplément repose sur une décision des organes de direction de la société. Il s’agit donc d’une décision unilatérale.
Par principe, le supplément est ensuite réparti entre les salariés bénéficiaires (proportionnellement à la durée de présence et/ou à la rémunération et/ou uniformément) selon les mêmes modalités que celles prévues par l’accord de participation ou d’intéressement de base. Dans ce cas, la décision de la société est suffisante. Par exception, un accord spécifique conclu au sein de l’entreprise peut prévoir des modalités de répartition différentes.
Les textes règlementaires, tout comme la doctrine administrative (en partie juridiquement opposable aux URSSAF), confirment le caractère facultatif de l’accord spécifique lorsque la répartition du supplément n’est pas différente de celle prévue par l’accord initial.
Dès lors, comment comprendre cet arrêt du 19 octobre 2023 dans lequel la Cour de cassation dit tout l’inverse ?
En effet, elle valide un redressement URSSAF portant sur des suppléments versés au motif qu’ils n’avaient pas donné lieu à des accords spécifiques ou, dit autrement, qu’ils ne pouvaient être décidés unilatéralement. Les attendus sont catégoriques.
Pourtant, strictement aucun élément ne laisse penser qu’en l’espèce les modalités de répartition des suppléments étaient différentes de celles prévues par les accords de participation et d’intéressement en vigueur. Ce n’est d’ailleurs pas la raison mise en avant ni la cour d’appel ni par la Cour de cassation pour valider le redressement.
Aucune mention par ailleurs de l’article L. 243-6-2 du code de la sécurité sociale sur le fondement duquel une circulaire valablement publiée du 15 mai 2007 aurait permis de faire échec au redressement, dans la mesure où elle prévoit expressément, notamment, que « l’accord spécifique porte exclusivement sur les modalités de répartition du supplément »…
La décision sera publiée à la lettre de la deuxième chambre civile, où le commentaire promet d’être lui aussi surprenant.
Lien vers l’arrêt Cass Civ. 2ème 19 octobre 2023, n° 21-10.221 (F-B).
20 septembre 2023
Épargne salariale : dans une décision notable du 20 septembre, la Cour de cassation innove en matière de répartition de la participation et de l’intéressement entre les salariés
Rappelons que, lorsque cette répartition est proportionnelle à la rémunération ou à la durée de présence, certaines périodes, qui devraient par principe entrainer une diminution de la rémunération ou de la durée de présence prises en compte, ne sont pas pénalisées.
Ces périodes « neutralisées » sont limitativement énumérées par le code du travail afin de protéger les salariés placés dans certaines situations (certains congés liés à la parentalité, certains arrêts de travail, etc.).
En application de ces textes, en matière d’arrêt de travail, seules les périodes de suspension du contrat de travail en raison d’un accident du travail ou d’une maladie professionnelle (AT/MP) sont protégées.
En revanche, lors d’un temps partiel thérapeutique, le salarié est à temps partiel. Le contrat de travail du salarié n’est pas suspendu et les textes n’ont donc pas vocation à s’appliquer.
Pourtant, dans cette décision, au visa de l’article L. 1132-1 du code du travail selon lequel aucune personne ne peut faire l’objet d’une mesure discriminatoire directe ou indirecte en raison notamment de son état de santé, la Cour de cassation considère qu’un salarié en temps partiel thérapeutique à la suite d’un accident du travail doit percevoir autant de participation que s’il avait été présent à temps plein. La solution est entièrement transposable à l’intéressement.
On peut admettre que la solution inverse n’était pas entièrement satisfaisante puisqu’elle conduisait à ce qu’un salarié en arrêt de travail complet pour AT/MP ait plus de droit à participation qu’un salarié en temps partiel thérapeutique (et même si ce dernier faisait suite à un accident du travail, comme c’était le cas ici).
Mais cette décision soulève de nombreuses questions. Est-elle transposable aux temps partiels thérapeutiques causés par un arrêt de travail pour maladie « simple » ? Plus lourd de conséquence, faut-il tout simplement en déduire que les salariés en arrêt de travail pour maladie « simple » doivent également bénéficier à 100 % de la participation et de l’intéressement ? On peut en effet se demander, au vu de cet arrêt, si la réduction de leurs droits à épargne salariale n’est pas également une discrimination fondée sur l’état de santé.
Dans un souci de sécurité juridique, le projet de loi relative au partage de la valeur serait l’occasion de tirer les conséquences légales de cette décision à laquelle la Cour de cassation a entendu conférer une portée importante, comme en témoigne notamment la publication des documents préparatoires.
Lien vers l’arrêt Cass. Soc. 20 septembre 2023, n° 22-12.293 (FS-B).
26 mai 2023
Partage de la valeur : « les réformes successives modifient l’esprit de certains dispositifs »

Le 24 mai 2023, le Gouvernement a présenté en Conseil des ministres le projet de loi visant à assurer la transposition de l’accord national interprofessionnel (ANI) du 10 février 2023 sur le partage de la valeur au sein des entreprises. Ce texte est-il conforme à son ambition de retranscription fidèle du compromis négocié par les partenaires sociaux ? Comment comprendre les nouvelles obligations imposées aux entreprises ? Que penser du nouveau plan de partage de la valorisation de l’entreprise (PPVE) ?
Louis LADAIGUE apporte des éléments de réponse dans un article du 26 mai 2023 pour Liaisons Sociales Quotidien.
1 mai 2023
Intéressement : cette année, quelques nouveautés doivent être connues des entreprises amenées à le mettre en place ou à le renouveler (d’ici le 30 juin pour la plupart)
En matière de répartition individuelle de l’enveloppe globale, le congé de paternité et d’accueil de l’enfant est maintenant obligatoirement neutralisé.
Comme pour le congé de maternité ou les absences pour AT/MP par exemple, il ne compte donc pas comme une absence pour la détermination de la durée de présence et ne diminue pas la rémunération de référence du salarié.
Il est maintenant possible mettre en place un dispositif pour une durée comprise entre 1 et 5 ans (contre 3 ans maximum auparavant).
En présence d’une clause de tacite reconduction, le renouvellement pourra avoir lieu plusieurs fois (et non plus une fois maximum). De plus, la décision unilatérale d’intéressement peut maintenant contenir une telle clause (ce qui n’était pas permis auparavant).
À condition de garder en tête le délai imparti pour l’empêcher, la tacite reconduction d’un dispositif de courte durée (par exemple, 1 an) offre à l’employeur plus de souplesse que la mise en place d’un dispositif de longue durée, sans formalisme supplémentaire.
Aujourd’hui, l’intéressement peut être mis en place par décision unilatérale de l’employeur dans les entreprises de moins de 50 salariés (contre celles de 11 salariés auparavant) qui sont dépourvues de CSE et de DS, ou qui ont échoué à négocier un accord avec l’un de ces interlocuteurs. Elles ne doivent pas être couvertes par un dispositif d’intéressement de branche (en revanche, il n’est plus nécessaire de ne pas avoir appliqué d’intéressement pendant les 5 dernières années).
Les délais impartis à l’URSSAF pour examiner les dispositifs (faute de quoi les exonérations sont automatiquement sécurisées) sont raccourcis d’1 mois.
Ainsi, en l’absence d’observation de l’URSSAF dans un délai de 3 mois suivant le dépôt, les exonérations sont sécurisées (jusqu’à l’exercice suivant celui où aura lieu une éventuelle remarque). En l’absence d’observation dans un délai de 5 mois, les exonérations sont sécurisées pour toute la durée du dispositif.
13 avril 2023
Épargne salariale : l’action en paiement de la participation aux résultats est soumise au délai de prescription de 2 ans propre aux actions portant sur l’exécution du contrat de travail
Cette décision est d’autant plus intéressante que la Cour de cassation n’avait jamais tranché cette question depuis les réformes de la prescription (de façon globale en 2008, et plus spécifiquement pour le droit du travail en 2013).
L’an dernier, dans la même affaire, la chambre sociale avait déjà écarté l’application du délai de prescription de 3 ans propre à l’action en paiement du salaire (article L. 3245-1 du code du travail) sans aller plus loin.
Le suspens restait alors entier entre l’application de la prescription quinquennale de droit commun et la prescription biennale propre à l’exécution du contrat de travail, même si les juridictions de fond avaient tendance à écarter le délai de 2 ans (par exemple : CA Paris 7 avril 2016, n° 15/03431).
Dans cet arrêt du 13 avril 2023, la chambre sociale relève d’office que l’action en paiement de la participation est liée à l’exécution du contrat de travail et relève donc de la prescription biennale de l’article L. 1471-1 du code du travail.
La prescription est toutefois souvent moins une question de délai que de point de départ. Or, dans la mesure où ce délai (tout comme le délai de prescription de droit commun d’ailleurs) commence à courir « à compter du jour où celui qui l’exerce a connu ou aurait dû connaître les faits lui permettant d’exercer son droit », cette action est de fait rarement atteinte par la prescription lorsqu’aucune somme n’a été versée au titre de la participation, ou lorsque les salariés n’ont pas reçu d’information suffisante sur son calcul et ses modalités de répartition…
Lien vers la décision Cass. Soc. 13 avril 2023, n° 21-22.455.
7 juillet 2022
Prime de partage de la valeur (PPV) : l’article 1er du projet de loi « protection du pouvoir d’achat » présenté cet après-midi en Conseil des ministres réforme la prime « Macron »
Entre le 1er août 2022 et le 31 décembre 2023, l’exonération de toutes charges sociales (y compris CSG/CRDS et forfait social) est maintenue lorsque la prime est versée à des salariés dont la rémunération des 12 derniers mois est inférieure à 3 SMIC.
Toujours pour cette période, les primes versées à des bénéficiaires dont la rémunération est supérieure à ce plafond sera seulement exonérée de cotisations de sécurité sociale. En revanche, elle sera soumise à CSG/CRDS et à forfait social (sauf pour les entreprises de moins de 250 salariés), ainsi qu’à l’impôt sur le revenu.
À partir du 1er janvier 2024, ce traitement social de faveur « réduit » et l’assujettissement à l’impôt sur le revenu concerneront tous les bénéficiaires.
À terme, la prime perdra donc le traitement extrêmement avantageux dont elle bénéficiait jusqu’à présent pour se rapprocher de celui de l’intéressement (sans possibilité d’exonération d’impôt sur le revenu).
Enfin, il sera désormais possible de fixer librement la limite de rémunération des salariés exclus du bénéfice de la prime (elle ne sera plus plafonnée à 3 SMIC).
1 juin 2022
Épargne salariale et congé de reclassement : un arrêt de la Cour de cassation du 1er juin 2022 illustre les modalités de répartition de l’intéressement aux salariés en congés de reclassement
Dans un arrêt Cass. Soc. 7 novembre 2018 (n° 17-18.936), la chambre sociale avait déjà confirmé que les salariés en congé de reclassement étaient bénéficiaires des dispositifs d’épargne salariale. Mais être bénéficiaire ne permet pas de préjuger de la perception effective de l’intéressement, compte tenu des règles de répartition.
Rappelons que lorsque la répartition de l’intéressement (mais aussi de la participation) se fait proportionnellement à la durée de présence sur l’exercice, le principe est que chaque absence du salarié vient diminuer sa durée de présence individuelle. Par exception, les absences dites « légalement considérées comme du temps de travail effectif et rémunérées comme telles » (c’est-à-dire, n’ayant aucune conséquence d’une manière générale, notamment sur la rémunération ou tout autre avantage) sont neutralisées. S’y ajoutent des absences limitativement énumérées par le code du travail et spécifiquement neutralisées en matière d’épargne salariale (telles que le congé de maternité et l’activité partielle).
En toute logique, la Cour de cassation confirme ici qu’à défaut de remplir l’une de ces deux conditions, les périodes de congé de reclassement viennent diminuer la durée de présence du salarié.
S’agissant de la répartition proportionnelle au salaire, par principe l’accord d’intéressement définit librement les revenus pris en compte (en matière de participation, cette définition est imposée par le code du travail). Ici, l’accord visait les revenus soumis à la taxe sur les salaires. En outre, pendant les quelques périodes d’absences spécifiquement neutralisées en matière d’épargne salariale mentionnées ci-dessus, leur rémunération doit être reconstituée.
Là encore, la Cour de cassation ne fait qu’appliquer à la lettre ces principes. À défaut d’être soumises à la taxe sur les salaires (la solution aurait été identique si l’accord avait visé les revenus soumis à cotisations de sécurité sociale) et de faire partie des absences neutralisées, l’allocation de congé de reclassement n’est pas prise en compte dans la rémunération individuelle du salaire déterminant son montant individuel d’intéressement lors de la répartition.
Lien vers l’arrêt Cass. Soc. 1er juin 2022 (n° 20-16.404, FS-B).
Voir aussi les publications concernant : Indemnités de départ.
14 février 2021
Date limite de versement de la participation et l’intéressement : pas d’intérêts de retard applicables en cas de dépassement en 2021 ?
Le versement de la participation et de l’intéressement après le 31 mai déclenche, pour la plupart des entreprises (dont l’exercice est calé sur l’année civile et ayant une périodicité de calcul annuelle), des intérêts de retard. Le taux de ces intérêts est fixé par le code du travail à 1,33 fois le taux moyen de rendement des obligations des sociétés privées (dit « TMO » ou « TMOP »).
Or, pour la première fois depuis qu’il est utilisé, cet indice publié au Journal officiel tous les semestres par avis du ministre de l’économie est négatif (il s’établit à – 0,02 % pour le second semestre 2020, conformément à un avis du 14 février 2021).
Au moins jusqu’à la publication du prochain TMO, constaté sur le premier semestre 2021 (habituellement publié pendant l’été, et en tout état de cause après le 31 mai), qui sera peut-être à nouveau supérieur à 0, le versement de l’épargne salariale après la date limite ne sera donc, de fait, pas majoré d’intérêts de retard.
9 décembre 2020
Épargne salariale : un arrêt de la Cour de cassation du 9 décembre 2020 montre les conséquences que peuvent avoir les rappels de salaire sur les droits à participation et intéressement
Lorsque les partenaires sociaux retiennent ce critère, la réserve spéciale de participation (RSP) et l’enveloppe d’intéressement sont réparties en tout ou partie entre les bénéficiaires proportionnellement à leur rémunération sur la période de calcul. Si cette rémunération est indument minorée, il est ainsi logique de considérer que les droits individuels de l’intéressé ont été corrélativement sous-estimés, et que la situation doit être rectifiée.
En ce sens, la Cour de cassation rappelle que la juridiction qui condamne l’employeur à verser un rappel de salaire doit aussi déterminer la part dont le salarié a de ce fait été privé lors de la répartition de la participation et de l’intéressement.
(On notera qu’il s’agit à nouveau d’une décision à la rédaction très maladroite puisque la chambre sociale mélange les deux dispositifs, rendant notamment sa décision au visa de l’accord d’intéressement de l’entreprise, mais ne se prononçant que sur la participation…).
Lien vers l’arrêt arrêt Cass. Soc. 9 décembre 2020 (n° 19-15.897, F-D).
28 juin 2020
Épargne salariale
Un décret publié ce jour au Journal officiel toilette plusieurs dispositions réglementaires rendues obsolètes ou incohérentes par les dernières évolutions législatives (plafond du salaire pris en compte pour la répartition de la participation proportionnelle à la rémunération, dépôt dématérialisé sur la plateforme https://www.teleaccords.travail-emploi.gouv.fr, etc.).
19 décembre 2019
Épargne salariale (seuils d’effectifs, participation, intéressement, plans d’épargne)
Plus de 6 mois après la promulgation de la loi « PACTE », la Direction générale du travail (DGT) et la Direction de la sécurité sociale (DSS) diffusent leur doctrine sous forme de « questions / réponses ».
Lien vers l’instruction instruction n° DGT/RT3/DSS/DGT/2019/252 du 19 décembre 2019.
3 juin 2019
Réforme des seuils d’effectif : « le meilleur moyen d’inventer l’éternité » ?

Dans un article du 3 juin 2019 pour la Semaine Sociale Lamy, Louis LADAIGUE analyse la réforme des seuils d’effectifs en matière de charges sociales et d’épargne salariale opérée par la loi « PACTE » n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises.
Lien vers l’article du 3 juin 2019 (extrait).
Voir aussi les publications concernant : Paie et charges sociales.