


Le fil astella : Paie et charges sociales
6 octobre 2026
Plafond de la sécurité sociale (PSS) pour 2027 : son montant augmentera de 1,7 % par rapport à 2026 et atteindra 4.075 euros par mois soit 48.900 euros par an
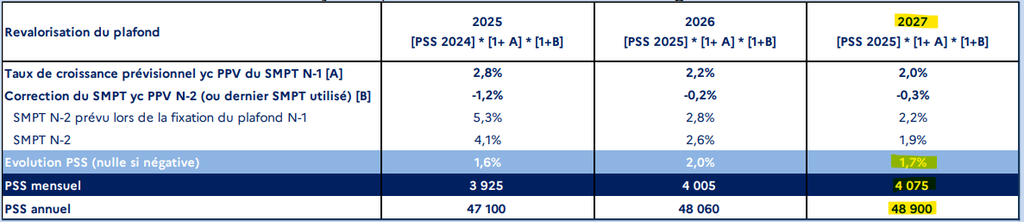
Comme chaque année, ces prévisions figurent dans le rapport de la Commission des comptes de la sécurité sociale, diffusé aujourd’hui dans le prolongement de la présentation du projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 en Conseil des ministres.
Bien sûr, ces montants ne seront définitifs que lors de la parution traditionnelle d’un arrêté au mois de décembre. Néanmoins, d’expérience, le plafond ainsi diffusé a toujours été identique à celui fixé en fin d’année.
Voir aussi les publications concernant : Sécurité sociale.
1 octobre 2026
Projet de budget pour 2027 : synthèse des principales mesures touchant aux rémunérations et à la protection sociale dans les projets de loi tout juste mis en ligne
Même si certains de ces changements sont majeurs, rappelons que l’adoption de ces projets de loi en l’état est très incertaine (et qu’il y aura, de toute façon, un budget rectificatif après les prochaines élections législatives).
- Charges sociales et fiscalité :
→ Indemnités de rupture du contrat de travail : baisse draconienne des exonérations de charges sociales et d’impôt applicables, avec le plafonnement des sommes exonérées à 1 PASS (pour toutes les charges et pour l’impôt sur le revenu).
Plus encore, le Gouvernement souhaite que l’ensemble des sommes soient concernées, dont les dommages-intérêts (que leur versement soit ordonné par un juge ou prévu par une transaction).
Cette réforme, qui bouleverserait les usages en matière de litiges individuels, s’appliquerait aux ruptures intervenues à compter du 1er janvier 2027.
→ Intégration partielle de la participation, de l’intéressement et de l’abondement dans la rémunération retenue pour le calcul de la réduction générale des cotisations patronales (RGDU).
Cet aspect technique conduit, en clair, à soumettre en partie aux charges sociales patronales le partage de la valeur (à l’instar de ce qui a été fait pour la PPV).
Dans un contresens, le dossier de presse précise que « cette mesure ne modifie pas le régime social avantageux applicable à ces dispositifs » (conformément aux propos rassurants du Premier ministre il y a quelques semaines…).
→ Prolongation, en 2027, du traitement social spécifique de la PPV dans les entreprises de moins de 50 salariés.
→ « Pacte Papin » : création d’une fiscalité avantageuse applicable à certaines plus-values de cession d’actions auprès de salariés de l’entreprise, de nature à encourager l’actionnariat salarié.
- Complémentaires santé : reconduction, pour l’année 2027, d’une taxe de 2,05 % sur les cotisations d’assurance (s’ajoutant à la TSA).
Il n’est pas prévu de mécanisme de « plafonnement » des tarifs à ce stade (le Conseil constitutionnel se prononcera ce mois-ci sur la constitutionnalité de celui institué pour l’année 2026).
- Arrêts de travail : hausse de la CSG applicable aux IJSS à 9,2 % (au lieu de 6,2 % aujourd’hui), diminuant donc leur montant net.
- Retraite :
→ Sous-indexation des pensions de base d’un certain montant.
→ Plafonnement à 3.000 € (au lieu de 4.439 €) de l’abattement fiscal de 10 % applicable aux pensions de retraite.
Lien vers les dossiers législatifs du PLF et du PLFSS.
Voir aussi les publications concernant : Frais de santé, prévoyance et assurance de personnes, Indemnités de départ, Partage de la valeur et épargne salariale et Sécurité sociale.
19 mars 2026
Épargne salariale et partage de la valeur : sur un fondement très critiquable, la Cour de cassation durcit les règles applicables à l’abondement patronal aux dispositifs de retraite
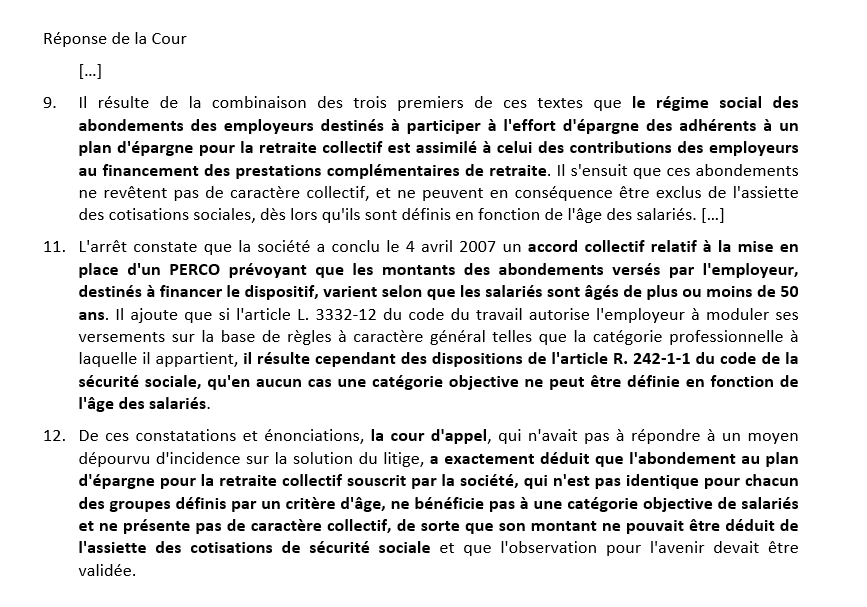
Apportant une certaine souplesse au caractère collectif dit « absolu » propre aux dispositifs de partage de la valeur, le code du travail admet que, sur les plans d’épargne (PEE, anciens PERCO ou PER collectifs), les versements complémentaires de l’employeur varient entre les salariés selon des « règles à caractère général », à condition que les salariés mieux rémunérés ne soient pas avantagés.
Sur ce fondement, la doctrine administrative valide par exemple les modulations de l’abondement fondées sur les classifications professionnelles ou sur l’ancienneté.
En l’espèce, l’abondement prévu au sein de l’entreprise variait selon que les bénéficiaires aient plus ou moins de 50 ans. À ce titre, il est incontestable que l’âge constitue un critère « à caractère général » qui n’est prohibé par aucun texte spécifique à l’épargne salariale.
Cela n’a pas empêché la Cour de cassation de censurer cette formule d’abondement, mais sur un tout autre fondement, de surcroît parfaitement erroné.
En effet, elle juge ici que l’abondement (en l’espèce, dans le cadre d’un ancien PERCO) est soumis aux règles conditionnant le traitement social de faveur… du financement patronal des dispositifs de protection sociale complémentaire (frais de santé, prévoyance et retraite supplémentaire) !
Or, ces règles interdisent par exemple de distinguer entre les salariés selon leur âge. Pire encore, est aussi prévu un principe d’uniformité du financement patronal. Cette règle est théoriquement contraire à la fixation d’un abondement progressif ou dégressif… formule pourtant assez répandue.
Certes, les risques financiers liés à cette décision peuvent être relativisés dans la mesure où, depuis 2006, un mécanisme particulièrement bienvenu protège contre une remise en cause des exonérations de charges sociales dont bénéficient les dispositifs de partage de la valeur dès lors que l’URSSAF n’a fait aucune observation sur la légalité du dispositif dans un délai de 3 mois suivant son dépôt.
Pour autant, il ne faudrait pas que cet arrêt amorce une remise en cause, pour l’avenir, de nombreuses pratiques d’abondement (à tout le moins pour les PERCO et PER collectifs).
La proposition de loi relative au renforcement de l’attractivité de l’épargne salariale actuellement examinée par l’Assemblée nationale serait une bonne occasion de rectifier le tir.
Lien vers l’arrêt Cass. Civ. 2ème 19 mars 2026, n° 23-18.147 (F-D).
Voir aussi les publications concernant : Partage de la valeur et épargne salariale et Rapports avec les URSSAF.
21 octobre 2025
Plafond de la sécurité sociale (PSS) pour 2026 : son montant augmentera de 2% par rapport à 2025 et atteindra 4.005 euros par mois soit 48.060 euros par an
De façon inhabituelle, cette année le BOSS grille la priorité à la Commission des comptes de la sécurité sociale, qui présente généralement cette information dans son rapport diffusé dans le prolongement de la présentation du PLFSS.
Bien sûr, ces montants ne seront définitifs que lors de la parution traditionnelle d’un arrêté au mois de décembre. Néanmoins, ces 10 dernières années (voire plus), le plafond ainsi diffusé a toujours été identique à celui fixé en fin d’année.
Voir aussi les publications concernant : Sécurité sociale.
14 octobre 2025
PLFSS pour 2026 : synthèse des principales mesures présentées en droit des rémunérations et de la protection sociale
Au préalable, il est indispensable de rappeler que l’adoption (voire la discussion…) de ce projet de budget en l’état est très incertaine. Le sort de ces mesures est donc assez aléatoire.
- Complémentaires santé : application, pour l’année 2026, d’une taxe de 2,05 % sur les cotisations d’assurance (s’ajoutant à la TSA).
- Charges sociales :
→ Application du forfait social à 8 % notamment sur le financement patronal des tickets restaurants et sur la contribution annuelle de l’employeur au financement des activités sociales et culturelles (ASC) du comité social et économique (CSE).
→ Hausse du forfait social à 40 % sur les indemnités de rupture conventionnelle et de mise à la retraite.
→ Suppression de l’exonération de cotisations de sécurité sociale plafonnée sur la rémunération des apprentis (maintien de l’exonération de CSG/CRDS).
- Retraite de base :
→ Réforme drastique du cumul emploi retraite : avant l’âge légal (64 ans à terme) la pension sera entièrement réduite à proportion des revenus d’activités perçus, entre l’âge légal et 67 ans la pension sera réduite à hauteur de 50 % des revenus d’activités.
→ Amélioration de la prise en compte de la maternité (octroi de trimestres pour l’éligibilité au départ anticipé pour carrière longue et amélioration du salaire annuel moyen).
→ Gel des pensions (et de certaines prestations sociales) pour 2026 puis sous-indexation des pensions entre 2027 et 2030.
→ En parallèle, le PLF prévoirait le remplacement de l’abattement fiscal sur les pensions proportionnel de 10 % (plafonné à 4.399 euros à ce jour) par un abattement forfaitaire de 2.000 €.
→ Enfin, le projet n’organise pas encore la suspension de la réforme des retraites (de 2023) jusqu’à l’élection présidentielle, comme proposé par le Premier ministre lors de son discours de politique générale.
- Prescription des arrêts de travail : limitation par principe de la durée de l’arrêt prescrit lors de chaque avis (en principe, 15 jours pour un 1er avis) et obligation de mentionner les motifs de l’arrêt sur l’avis.
- Création d’un « congé supplémentaire de naissance » de 2 mois maximum indemnisé par l’Assurance maladie.
Voir aussi les publications concernant : Sécurité sociale.
14 octobre 2024
Plafond de la sécurité sociale (PSS) pour 2025 : son montant augmentera de 1,6 % par rapport à 2024 et atteindra 3.925 euros par mois soit 47.100 euros par an
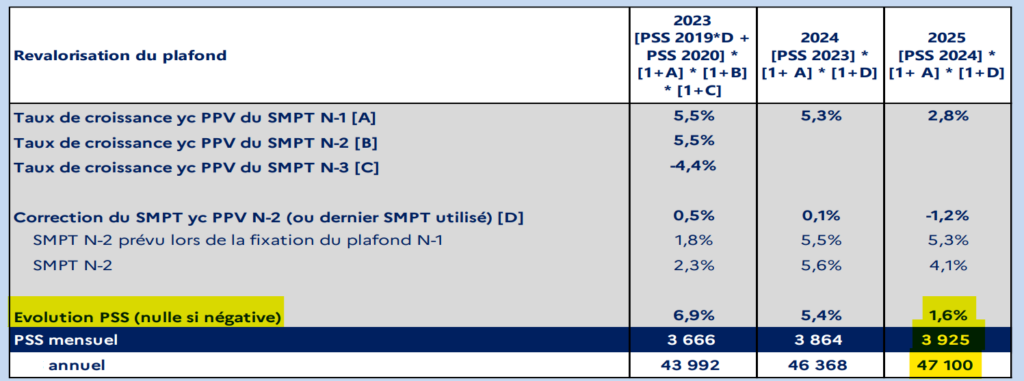
Comme chaque année, ces prévisions figurent dans le rapport de la Commission des comptes de la sécurité sociale, diffusé aujourd’hui dans le prolongement de la présentation du projet de loi de financement de la sécurité sociale (PLFSS) pour 2025 en Conseil des ministres.
Bien sûr, ces montants ne seront définitifs que lors de la parution traditionnelle d’un arrêté au mois de décembre. Néanmoins, ces 10 dernières années (voire plus), le montant communiqué dans ce rapport a toujours été identique à celui fixé en fin d’année.
Voir aussi les publications concernant : Sécurité sociale.
13 février 2024
Conditions particulières de cotisation à l’AGIRC-ARRCO : comment identifier les bénéficiaires après une modification de la classification de branche ?
Dans cette chronique en accès libre chez Éditions Législatives (actuEL RH), Louis LADAIGUE analyse la doctrine de l’AGIRC-ARRCO détaillée dans une circulaire du 18 décembre 2023 relative aux changements de classifications et leurs conséquences sur l’application des contrats avec conditions d’adhésion spécifiques pour certaines catégories de salariés.
Lien vers l’article du 13 février 2024.
Voir aussi les publications concernant : Retraite et fin de carrière.
18 décembre 2023
AGIRC-ARRCO : une circulaire évoque les conséquences d’une modification des classifications conventionnelles de branche sur la détermination des salariés bénéficiaires de taux supplémentaires et/ou de répartitions dérogatoires
Du fait d’obligations conventionnelles ou d’options souscrites de très longue date, certaines entreprises sont tenues de faire bénéficier leurs salariés d’avantages spécifiques en matière de retraite complémentaire. Il peut s’agir d’un taux de cotisation supérieur (générant des points supplémentaires) ou d’une répartition de la cotisation plus favorables aux salariés.
Ces avantages sont généralement liés à la catégorie dont relevaient les salariés au sein du régime de retraite complémentaire (ingénieur ou cadre relevant de l’article 4 de la CCN « AGIRC » de 1947, employés et agents de maîtrise (ETAM) relevant de son article 4 bis, ou salariés relevant de l’article 36 de son annexe I). Ces 3 catégories propres au régime AGIRC étaient elles-mêmes définies, pour chaque branche, par une commission paritaire établissant une correspondance avec chaque classification conventionnelle.
Jusqu’en 2019, en cas de modification de la classification conventionnelle, la commission pouvait actualiser cette correspondance. Mais depuis le 1er janvier 2019 et la fusion de l’AGIRC avec l’ARRCO, ces trois catégories n’existent plus, et aucune commission n’a pour mission d’identifier dans chaque branche les bénéficiaires de ces avantages de retraite en cas de modification de la classification.
La commission paritaire de l’APEC a certes une fonction assez proche puisqu’il lui revient d’agréer les catégories de salariés bénéficiaires du « 1,50 % tranche 1 » (permettant d’identifier les salariés cadres et non-cadres au sens des régimes de protection sociale complémentaire). Mais d’un point de vue strictement juridique, ses décisions n’ont aucune conséquence en matière d’AGIRC-ARRCO. Il s’agit manifestement d’un oubli lors de la rédaction de l’ANI du 17 novembre 2017.
La modification des classifications dans la branche de la métallurgie à effet du 1er janvier 2024 a mis en évidence cette imperfection, source d’insécurité juridique pour de nombreuses entreprises et leurs salariés.
Dans ce contexte, une circulaire de l’AGIRC-ARRCO du 18 décembre 2023 indique qu’il convient de considérer que les catégories nouvellement agréées par la commission paritaire de l’APEC définissent également les salariés bénéficiaires de taux supplémentaires et/ou de répartitions dérogatoires.
Cette solution pragmatique qui a le mérite de la simplicité et de la continuité n’est toutefois pas parfaitement satisfaisante en raison d’imprécisions et d’une rédaction peu claire concernant les salariés relevant de l’ancien « article 36 ». De plus, au regard de sa valeur juridique, une intervention des partenaires sociaux par voie d’avenant demeure souhaitable.
Lien vers la circulaire AGIRC-ARRCO n° 2023-17-DRJ du 18 décembre 2023.
Voir aussi les publications concernant : Retraite et fin de carrière.
30 septembre 2023
Plafond de la sécurité sociale (PSS) pour 2024 : son montant augmentera de 5,4 % par rapport à 2023 et atteindra 3.864 euros par mois soit 46.368 euros par an

Comme chaque année, ces prévisions figurent dans le rapport de la Commission des comptes de la sécurité sociale, diffusé aujourd’hui dans le prolongement de la présentation du projet de loi de financement de la sécurité sociale (PLFSS) pour 2024 en Conseil des ministres.
Bien sûr, ces montants ne seront définitifs que lors de la parution traditionnelle d’un arrêté au mois de décembre. Néanmoins, ces 10 dernières années, le montant communiqué dans ce rapport a toujours été identique à celui fixé en fin d’année.
Mise à jour du 12 octobre 2023 : ce montant a été officiellement confirmé le 12 octobre dans une note publiée au Bulletin officiel de la sécurité sociale (BOSS).
Voir aussi les publications concernant : Sécurité sociale.
13 décembre 2022
Traitement social des indemnités de non-concurrence : l’AGIRC-ARRCO s’aligne avec l’interprétation admise au sein du BOSS concernant les taux et plafonds de cotisation à retenir
Depuis le 1er avril 2021, il existait en effet une dissymétrie entre :
- Les cotisations de sécurité sociale, pour lesquelles le BOSS prévoyait la règle de rattachement à la dernière paie précédant la rupture du contrat de travail.
- Et les cotisations AGIRC-ARRCO, pour lesquelles la doctrine administrative prévoyait encore l’application des taux et plafonds de la date à laquelle chaque indemnité de non-concurrence était versée.
Cette position en matière de retraite complémentaire pouvait, dans certains cas, s’avérer plus onéreuse en cotisations.
La circulaire du 13 décembre 2022 met fin à cette différence.
Lien vers la circulaire AGIRC-ARRCO 2022-11-DRJ du 13 décembre 2022.
Voir aussi les publications concernant : Indemnités de départ.
29 avril 2022
Bulletin officiel de la sécurité sociale (BOSS) : un projet de rubrique relatif à la comptabilisation des effectifs vient d’être mis en ligne
Ce projet, en consultation jusqu’au 15 juin pour une entrée en vigueur envisagée au 1er août 2022, comprend déjà plusieurs précisions inédites concernant la détermination des effectifs et des franchissements de seuil au sens de l’article L. 130-1 du code de la sécurité sociale (effectif « sécurité sociale »).
On peut par exemple noter l’exclusion du décompte des effectifs des salariés qui ne relèvent pas du régime français de sécurité sociale, ainsi que des salariés affectés à établissements qui ne sont pas situés en France.
Ce projet comprend également de nombreuses précisions concernant le versement mobilité (ancien versement transport).
À l’entrée en vigueur de cette rubrique, il s’agira de la première fois que des interprétations et tolérances administratives en matière d’effectif seront opposables aux URSSAF.
30 septembre 2021
Exonération d’impôt sur le revenu et de toutes charges sociales des pourboires en 2022
Un amendement au PLF adopté hier en commission avec le soutien du Gouvernement met en œuvre l’annonce du président de la République du 27 septembre dernier.
Ce traitement social et fiscal de faveur :
- Ne concerne que les salariés d’entreprises relevant de la convention collective nationale (CCN) « hôtels, cafés et restaurants (HCR) ».
- S’applique aux pourboires dans la limite globale de 20 % de la rémunération annuelle brute.
- N’a vocation à s’appliquer que du 1er janvier au 31 décembre 2022.
- Vise tous les modes de paiement (dans les faits, les pourboires en espèces échappent en tout état de cause bien souvent à toute déclaration et assujettissement… cet amendement vise donc principalement les rares pourboires réglés par carte bancaire).
Lien vers l’amendement n° I-CF1068 du 30 septembre 2021.
Voir aussi les publications concernant : Rémunérations variables et réglementées.
29 septembre 2020
Plafond de la sécurité sociale (PSS) pour 2021 : pour la première fois depuis les années 50, la valeur du PSS ne devrait pas évoluer au 1er janvier
Par principe, le PSS évolue chaque année en fonction de l’évolution générale des salaires. Or, en 2020, compte tenu du recours massif à l’activité partielle, la prévision d’évolution du salaire moyen par tête (SMPT) est négative à – 4,1 % (heureusement, un très fort rebond est attendu en 2021).
Le dernier rapport biannuel sur les comptes de la sécurité sociale tient compte de ces perspectives et prévoit ainsi un PASS stable à 41.136 euros.
De plus, afin d’éviter une diminution du plafond en 2021, l’article 12 du projet de loi de financement de la sécurité sociale (PLFSS) sécurise son mode de calcul en précisant que, dorénavant, le PSS ne pourra pas être inférieur à celui de l’année précédente.
Lien vers le rapport diffusé le 29 septembre 2020.
Voir aussi les publications concernant : Sécurité sociale.
10 janvier 2020
Cotisations AGIRC-ARRCO
Une circulaire du 10 janvier 2020 revient sur les règles de détermination des taux et plafonds en vigueur depuis la réforme du fait générateur des cotisations en 2018. Certaines solutions sont différentes de celles retenues pour les cotisations et contributions de sécurité sociale.
Lien vers la circulaire AGIRC-ARRCO n° 2020-01-DRJ.
Voir aussi les publications concernant : Retraite et fin de carrière.
8 juillet 2019
Régime social des indemnités journalières complémentaires : la « règle du prorata » précisée ?

S’agissant de la question de l’assujettissement à charges sociales des allocations complémentaires aux indemnités journalières versées en application d’un régime de prévoyance, la Cour de cassation se prononce pour la première fois sur la possibilité d’appliquer la « règle du prorata » lorsque le financement patronal est réparti entre les risques, par accord collectif d’entreprise.
Dans un article du 8 juillet 2019 dans la Semaine Sociale Lamy, Louis LADAIGUE analyse les arrêts de la Cour de cassation Cass. Civ. 2ème 9 mai 2019 (n° 18-16.878 et 18-16.879).
Lien vers l’article du 8 juillet 2019 (extrait).
Voir aussi les publications concernant : Frais de santé, prévoyance et assurance de personnes.
3 juin 2019
Réforme des seuils d’effectif : « le meilleur moyen d’inventer l’éternité » ?

Dans un article du 3 juin 2019 pour la Semaine Sociale Lamy, Louis LADAIGUE analyse la réforme des seuils d’effectifs en matière de charges sociales et d’épargne salariale opérée par la loi « PACTE » n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises.
Lien vers l’article du 3 juin 2019 (extrait).
Voir aussi les publications concernant : Partage de la valeur et épargne salariale.
3 septembre 2018
La paie au pas de charge
2018 est indiscutablement l’année d’une réforme globale et, qui plus est, assez inattendue du droit des charges sociales mettant les services de paie à rude épreuve. Louis LADAIGUE fait le point dans un article paru le 3 septembre 2018 dans la Semaine sociale Lamy.