


Le fil astella : Sécurité sociale
6 octobre 2026
Plafond de la sécurité sociale (PSS) pour 2027 : son montant augmentera de 1,7 % par rapport à 2026 et atteindra 4.075 euros par mois soit 48.900 euros par an
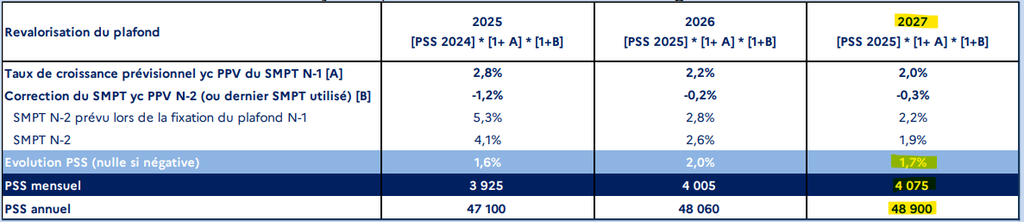
Comme chaque année, ces prévisions figurent dans le rapport de la Commission des comptes de la sécurité sociale, diffusé aujourd’hui dans le prolongement de la présentation du projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 en Conseil des ministres.
Bien sûr, ces montants ne seront définitifs que lors de la parution traditionnelle d’un arrêté au mois de décembre. Néanmoins, d’expérience, le plafond ainsi diffusé a toujours été identique à celui fixé en fin d’année.
Voir aussi les publications concernant : Paie et charges sociales.
1 octobre 2026
Projet de budget pour 2027 : synthèse des principales mesures touchant aux rémunérations et à la protection sociale dans les projets de loi tout juste mis en ligne
Même si certains de ces changements sont majeurs, rappelons que l’adoption de ces projets de loi en l’état est très incertaine (et qu’il y aura, de toute façon, un budget rectificatif après les prochaines élections législatives).
- Charges sociales et fiscalité :
→ Indemnités de rupture du contrat de travail : baisse draconienne des exonérations de charges sociales et d’impôt applicables, avec le plafonnement des sommes exonérées à 1 PASS (pour toutes les charges et pour l’impôt sur le revenu).
Plus encore, le Gouvernement souhaite que l’ensemble des sommes soient concernées, dont les dommages-intérêts (que leur versement soit ordonné par un juge ou prévu par une transaction).
Cette réforme, qui bouleverserait les usages en matière de litiges individuels, s’appliquerait aux ruptures intervenues à compter du 1er janvier 2027.
→ Intégration partielle de la participation, de l’intéressement et de l’abondement dans la rémunération retenue pour le calcul de la réduction générale des cotisations patronales (RGDU).
Cet aspect technique conduit, en clair, à soumettre en partie aux charges sociales patronales le partage de la valeur (à l’instar de ce qui a été fait pour la PPV).
Dans un contresens, le dossier de presse précise que « cette mesure ne modifie pas le régime social avantageux applicable à ces dispositifs » (conformément aux propos rassurants du Premier ministre il y a quelques semaines…).
→ Prolongation, en 2027, du traitement social spécifique de la PPV dans les entreprises de moins de 50 salariés.
→ « Pacte Papin » : création d’une fiscalité avantageuse applicable à certaines plus-values de cession d’actions auprès de salariés de l’entreprise, de nature à encourager l’actionnariat salarié.
- Complémentaires santé : reconduction, pour l’année 2027, d’une taxe de 2,05 % sur les cotisations d’assurance (s’ajoutant à la TSA).
Il n’est pas prévu de mécanisme de « plafonnement » des tarifs à ce stade (le Conseil constitutionnel se prononcera ce mois-ci sur la constitutionnalité de celui institué pour l’année 2026).
- Arrêts de travail : hausse de la CSG applicable aux IJSS à 9,2 % (au lieu de 6,2 % aujourd’hui), diminuant donc leur montant net.
- Retraite :
→ Sous-indexation des pensions de base d’un certain montant.
→ Plafonnement à 3.000 € (au lieu de 4.439 €) de l’abattement fiscal de 10 % applicable aux pensions de retraite.
Lien vers les dossiers législatifs du PLF et du PLFSS.
Voir aussi les publications concernant : Frais de santé, prévoyance et assurance de personnes, Indemnités de départ, Paie et charges sociales et Partage de la valeur et épargne salariale.
21 octobre 2025
Plafond de la sécurité sociale (PSS) pour 2026 : son montant augmentera de 2% par rapport à 2025 et atteindra 4.005 euros par mois soit 48.060 euros par an
De façon inhabituelle, cette année le BOSS grille la priorité à la Commission des comptes de la sécurité sociale, qui présente généralement cette information dans son rapport diffusé dans le prolongement de la présentation du PLFSS.
Bien sûr, ces montants ne seront définitifs que lors de la parution traditionnelle d’un arrêté au mois de décembre. Néanmoins, ces 10 dernières années (voire plus), le plafond ainsi diffusé a toujours été identique à celui fixé en fin d’année.
Voir aussi les publications concernant : Paie et charges sociales.
14 octobre 2025
PLFSS pour 2026 : synthèse des principales mesures présentées en droit des rémunérations et de la protection sociale
Au préalable, il est indispensable de rappeler que l’adoption (voire la discussion…) de ce projet de budget en l’état est très incertaine. Le sort de ces mesures est donc assez aléatoire.
- Complémentaires santé : application, pour l’année 2026, d’une taxe de 2,05 % sur les cotisations d’assurance (s’ajoutant à la TSA).
- Charges sociales :
→ Application du forfait social à 8 % notamment sur le financement patronal des tickets restaurants et sur la contribution annuelle de l’employeur au financement des activités sociales et culturelles (ASC) du comité social et économique (CSE).
→ Hausse du forfait social à 40 % sur les indemnités de rupture conventionnelle et de mise à la retraite.
→ Suppression de l’exonération de cotisations de sécurité sociale plafonnée sur la rémunération des apprentis (maintien de l’exonération de CSG/CRDS).
- Retraite de base :
→ Réforme drastique du cumul emploi retraite : avant l’âge légal (64 ans à terme) la pension sera entièrement réduite à proportion des revenus d’activités perçus, entre l’âge légal et 67 ans la pension sera réduite à hauteur de 50 % des revenus d’activités.
→ Amélioration de la prise en compte de la maternité (octroi de trimestres pour l’éligibilité au départ anticipé pour carrière longue et amélioration du salaire annuel moyen).
→ Gel des pensions (et de certaines prestations sociales) pour 2026 puis sous-indexation des pensions entre 2027 et 2030.
→ En parallèle, le PLF prévoirait le remplacement de l’abattement fiscal sur les pensions proportionnel de 10 % (plafonné à 4.399 euros à ce jour) par un abattement forfaitaire de 2.000 €.
→ Enfin, le projet n’organise pas encore la suspension de la réforme des retraites (de 2023) jusqu’à l’élection présidentielle, comme proposé par le Premier ministre lors de son discours de politique générale.
- Prescription des arrêts de travail : limitation par principe de la durée de l’arrêt prescrit lors de chaque avis (en principe, 15 jours pour un 1er avis) et obligation de mentionner les motifs de l’arrêt sur l’avis.
- Création d’un « congé supplémentaire de naissance » de 2 mois maximum indemnisé par l’Assurance maladie.
Voir aussi les publications concernant : Paie et charges sociales.
14 octobre 2024
Plafond de la sécurité sociale (PSS) pour 2025 : son montant augmentera de 1,6 % par rapport à 2024 et atteindra 3.925 euros par mois soit 47.100 euros par an
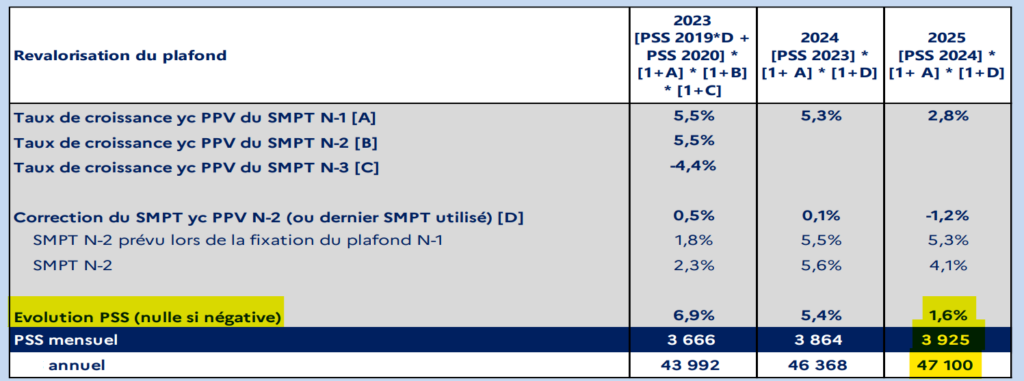
Comme chaque année, ces prévisions figurent dans le rapport de la Commission des comptes de la sécurité sociale, diffusé aujourd’hui dans le prolongement de la présentation du projet de loi de financement de la sécurité sociale (PLFSS) pour 2025 en Conseil des ministres.
Bien sûr, ces montants ne seront définitifs que lors de la parution traditionnelle d’un arrêté au mois de décembre. Néanmoins, ces 10 dernières années (voire plus), le montant communiqué dans ce rapport a toujours été identique à celui fixé en fin d’année.
Voir aussi les publications concernant : Paie et charges sociales.
30 septembre 2023
Plafond de la sécurité sociale (PSS) pour 2024 : son montant augmentera de 5,4 % par rapport à 2023 et atteindra 3.864 euros par mois soit 46.368 euros par an

Comme chaque année, ces prévisions figurent dans le rapport de la Commission des comptes de la sécurité sociale, diffusé aujourd’hui dans le prolongement de la présentation du projet de loi de financement de la sécurité sociale (PLFSS) pour 2024 en Conseil des ministres.
Bien sûr, ces montants ne seront définitifs que lors de la parution traditionnelle d’un arrêté au mois de décembre. Néanmoins, ces 10 dernières années, le montant communiqué dans ce rapport a toujours été identique à celui fixé en fin d’année.
Mise à jour du 12 octobre 2023 : ce montant a été officiellement confirmé le 12 octobre dans une note publiée au Bulletin officiel de la sécurité sociale (BOSS).
Voir aussi les publications concernant : Paie et charges sociales.
28 juillet 2023
Cumul entre une pension d’invalidité et d’autres revenus : un décret du 28 juillet 2023 vient d’apporter un premier « correctif » aux effets inattendus de la réforme de 2022
Ce décret augmente immédiatement à 1,5 plafond de la sécurité sociale, contre 1 plafond auparavant, la limite du salaire de comparaison ne pouvant être dépassé en cas de cumul (soit environ 66.000 euros par an au lieu d’environ 44.000 euros).
Pour mémoire, en tout début d’année 2023, des bénéficiaires de pension d’invalidité (principalement, des personnes exerçant une activité professionnelle et percevant, au global, plus d’un plafond de la sécurité sociale) ont eu la mauvaise surprise de se voir notifier des indus de pension à rembourser, voire des suspensions de leur pension.
Sans entrer dans les détails, ces décisions de l’Assurance maladie résultaient de l’entrée en vigueur d’un décret n° 2022-257 du 23 février 2022.
Ce décret a réformé les règles de cumul de la pension d’invalidité avec d’autres sources de revenus (dont les salaires) et, en principe, avait vocation à encourager la reprise d’une activité par des personnes en invalidité en introduisant des règles de cumul plus favorables qu’auparavant.
Mais le décret de 2022 a aussi donné lieu à une harmonisation des pratiques des caisses d’assurance maladie et à un « tour de vis » en défaveur des assurés dont le cumul de la pension d’invalidité avec d’autres revenus dépasse le plafond de la sécurité sociale.
Dans les cas les plus extrêmes, la suspension pure et simple de la pension d’invalidité peut avoir de lourdes conséquences collatérales, comme la suspension de la pension d’invalidité complémentaire versée par un organisme assureur au titre d’un contrat de prévoyance.
Sur ce point, le décret publié aujourd’hui au Journal officiel n’est pas satisfaisant. On aurait pu imaginer des solutions plus créatives, par exemple le maintien d’une fraction minimale (voire symbolique) de pension d’invalidité même en cas d’atteinte du salaire de comparaison plafonné afin de pouvoir continuer à bénéficier des avantages liés à la perception effective d’une pension d’invalidité…
10 janvier 2023
Réforme des retraites : la Première ministre vient d’annoncer les principales mesures qui seront soumises au Parlement dans le cadre d’un PLFSS rectificatif présenté en Conseil des ministres du 23 janvier 2023
Tour d’horizon en 9 points :
- Dès le 1er septembre 2023, l’âge minimal de départ à la retraite sera progressivement augmenté de 3 mois par an, pour atteindre 64 ans en 2030. À ce jour, il est de 62 ans.
- Le nombre de trimestres nécessaires pour liquider une pension à taux plein passera à 172 (soit 43 années d’activité) dès 2027 (au lieu de 2035). Les personnes nées en 1965 devraient donc être les premières concernées (à ce jour, les premières concernées auraient dû être les personnes nées en 1972). Concrètement, cela revient à accélérer la réforme « Touraine » en faisant passer le rythme de l’augmentation, initialement fixé à 1 trimestre tous les 3 ans, à 1 trimestre par an.
- L’âge d’attribution automatique du taux plein, peu important le nombre de trimestres obtenus, restera de 67 ans, voire 62 ans pour les salariés en invalidité ou inaptitude.
- Création d’une « cotisation supplémentaire pour le financement de la retraite » à la charge des employeurs, en contrepartie d’une baisse de la cotisation patronale « AT/MP ».
- Application « universelle » de la réforme : ces nouveaux paramètres s’appliqueront à la majorité des actifs (salariés, indépendants et fonctionnaires). « La plupart » des régimes spéciaux seront « fermés » (tous les nouveaux embauchés seront affiliés au régime général) dès le 1er septembre 2023, tout en se voyant appliquer progressivement les nouveaux paramètres pour les bénéficiaires actuels.
- « Assouplissement » du mécanisme de retraite progressive (sans davantage de précision, hormis le décalage de sa mise en œuvre à 62 ans au lieu de 60 aujourd’hui) et, dès le 1er janvier 2023, possibilité d’acquérir des droits nouveaux dans le cadre du cumul emploi retraite (aujourd’hui, les cotisations sont versées « à fonds perdus »).
- Aménagement du dispositif de carrière longue : en 2023, sous conditions de trimestres, les personnes ayant commencé à travailler avant 16 ans (!) pourront partir à 58 ans, avant 18 ans, à 60 ans et, avant 20 ans, à 62 ans.
- Abandon du projet de transfert du recouvrement des cotisations de retraite complémentaire AGIRC-ARRCO aux URSSAF.
- Poursuite des travaux concernant la généralisation du compte épargne temps (CET).
Lien vers la conférence de presse du 10 janvier 2023.
Voir aussi les publications concernant : Retraite et fin de carrière.
16 novembre 2020
Covid-19 _ l’indemnisation des arrêts maladie décryptée

Pendant la crise sanitaire, les règles d’indemnisation des arrêts de travail au cours de la crise sanitaire ont été adaptées pour assurer une meilleure prise en charge des salariés. Dans un article du 16 novembre 2020 dans Liaisons Sociales Quotidien, Charlotte BERTRAND fait le point sur la législation applicable à ce jour.
29 septembre 2020
Plafond de la sécurité sociale (PSS) pour 2021 : pour la première fois depuis les années 50, la valeur du PSS ne devrait pas évoluer au 1er janvier
Par principe, le PSS évolue chaque année en fonction de l’évolution générale des salaires. Or, en 2020, compte tenu du recours massif à l’activité partielle, la prévision d’évolution du salaire moyen par tête (SMPT) est négative à – 4,1 % (heureusement, un très fort rebond est attendu en 2021).
Le dernier rapport biannuel sur les comptes de la sécurité sociale tient compte de ces perspectives et prévoit ainsi un PASS stable à 41.136 euros.
De plus, afin d’éviter une diminution du plafond en 2021, l’article 12 du projet de loi de financement de la sécurité sociale (PLFSS) sécurise son mode de calcul en précisant que, dorénavant, le PSS ne pourra pas être inférieur à celui de l’année précédente.
Lien vers le rapport diffusé le 29 septembre 2020.
Voir aussi les publications concernant : Paie et charges sociales.