


Le fil astella : Frais de santé, prévoyance et assurance de personnes
4 novembre 2026
Prévoyance : la Cour de cassation précise comment comparer un régime de branche et un régime d’entreprise
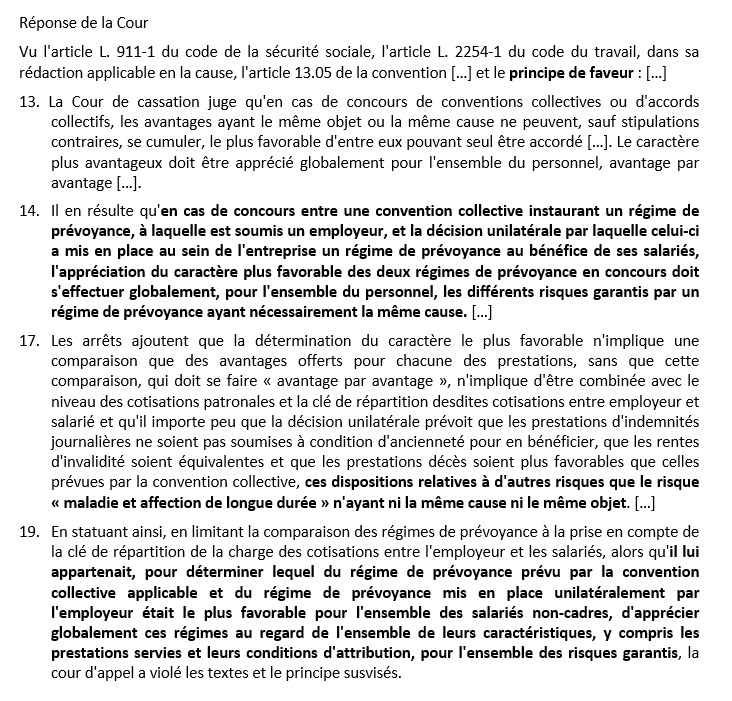
En matière de protection sociale complémentaire, il est très fréquent d’être amené à comparer deux régimes, par exemple lorsqu’une entreprise entend déroger par décision unilatérale aux obligations conventionnelles instituées au niveau de la branche.
En effet, dans ce cas de figure, la dérogation n’est sécurisée qu’à condition que le régime institué au sein de l’entreprise soit le plus favorable.
Toute la difficulté réside dans l’appréciation de cette condition et dans le lot de questions que cela soulève, en particulier celles des paramètres à comparer et du périmètre de la comparaison.
Même si la Cour de cassation s’est plusieurs fois prononcée sur ces aspects, les réponses apportées n’ont jamais été très précises et pouvaient prêter à plusieurs interprétations.
En particulier, il a déjà été énoncé de longue date que le caractère plus favorable s’appréciait « globalement pour l’ensemble du personnel, avantage par avantage » et qu’il fallait comparer entre avantages ayant « le même objet ou la même cause ».
Néanmoins, la Cour n’avait jamais expressément indiqué ce qu’il fallait entendre par « avantage» : s’agit-il de l’ensemble des garanties venant indemniser un même risque (et donc chaque garantie « incapacité », « invalidité » ou « décès » prise séparément) ou du régime de prévoyance dans son ensemble ?
Dans la plupart des cas, il semble logique de considérer que l’avantage, et donc le périmètre de comparaison, est l’ensemble des garanties de prévoyance instituées de façon indivisible par l’accord collectif ou la décision unilatérale (dont l’objet est généralement de mettre en place un régime global, d’ailleurs mis en œuvre par un seul contrat d’assurance financé par une seule cotisation, et non pas des garanties prises isolément).
C’est cette logique que semble adopter la Cour de cassation dans un arrêt rendu aujourd’hui.
Dans cette affaire, des salariés reprochaient à un employeur de ne pas avoir pris en charge intégralement le financement d’une garantie « incapacité », comme le prévoyaient les stipulations conventionnelles de branche mais « seulement »… à 96,97 % ou 97,05 % selon la tranche de rémunération. Les juges du fond avaient eu la main très lourde en fixant à 5.000 euros le préjudice subi par chaque salarié du fait de cette prétendue violation par l’employeur de ses obligations conventionnelles.
Selon l’employeur, le niveau plus élevé des garanties « décès » et l’accès à la garantie « incapacité » sans condition d’ancienneté compensaient largement ce très léger sous-financement.
Cette méthode de comparaison est confirmée par la Cour de cassation, qui précise, non seulement que la comparaison doit prendre en compte l’ensemble des caractéristiques d’un avantage (par exemple, son financement et les conditions de son attribution) sans les analyser séparément, mais aussi qu’elle doit se faire au niveau du régime de prévoyance dans son ensemble, sans isoler chaque garantie.
Ces modalités d’application du principe de faveur sont de nature à renforcer la liberté dont dispose l’entreprise afin d’instituer une couverture adaptée à sa configuration et à ses salariés. L’exercice peut toutefois demeurer délicat : comparer une clé de répartition de la cotisation, une franchise de garantie « incapacité » et un capital décès n’a rien d’évident non plus…
Lien vers l’arrêt Cass. Soc. 4 novembre 2026, n° 25-17.982 (F-B).
1 octobre 2026
Projet de budget pour 2027 : synthèse des principales mesures touchant aux rémunérations et à la protection sociale dans les projets de loi tout juste mis en ligne
Même si certains de ces changements sont majeurs, rappelons que l’adoption de ces projets de loi en l’état est très incertaine (et qu’il y aura, de toute façon, un budget rectificatif après les prochaines élections législatives).
- Charges sociales et fiscalité :
→ Indemnités de rupture du contrat de travail : baisse draconienne des exonérations de charges sociales et d’impôt applicables, avec le plafonnement des sommes exonérées à 1 PASS (pour toutes les charges et pour l’impôt sur le revenu).
Plus encore, le Gouvernement souhaite que l’ensemble des sommes soient concernées, dont les dommages-intérêts (que leur versement soit ordonné par un juge ou prévu par une transaction).
Cette réforme, qui bouleverserait les usages en matière de litiges individuels, s’appliquerait aux ruptures intervenues à compter du 1er janvier 2027.
→ Intégration partielle de la participation, de l’intéressement et de l’abondement dans la rémunération retenue pour le calcul de la réduction générale des cotisations patronales (RGDU).
Cet aspect technique conduit, en clair, à soumettre en partie aux charges sociales patronales le partage de la valeur (à l’instar de ce qui a été fait pour la PPV).
Dans un contresens, le dossier de presse précise que « cette mesure ne modifie pas le régime social avantageux applicable à ces dispositifs » (conformément aux propos rassurants du Premier ministre il y a quelques semaines…).
→ Prolongation, en 2027, du traitement social spécifique de la PPV dans les entreprises de moins de 50 salariés.
→ « Pacte Papin » : création d’une fiscalité avantageuse applicable à certaines plus-values de cession d’actions auprès de salariés de l’entreprise, de nature à encourager l’actionnariat salarié.
- Complémentaires santé : reconduction, pour l’année 2027, d’une taxe de 2,05 % sur les cotisations d’assurance (s’ajoutant à la TSA).
Il n’est pas prévu de mécanisme de « plafonnement » des tarifs à ce stade (le Conseil constitutionnel se prononcera ce mois-ci sur la constitutionnalité de celui institué pour l’année 2026).
- Arrêts de travail : hausse de la CSG applicable aux IJSS à 9,2 % (au lieu de 6,2 % aujourd’hui), diminuant donc leur montant net.
- Retraite :
→ Sous-indexation des pensions de base d’un certain montant.
→ Plafonnement à 3.000 € (au lieu de 4.439 €) de l’abattement fiscal de 10 % applicable aux pensions de retraite.
Lien vers les dossiers législatifs du PLF et du PLFSS.
Voir aussi les publications concernant : Indemnités de départ, Paie et charges sociales, Partage de la valeur et épargne salariale et Sécurité sociale.
27 novembre 2025
Prévoyance : la Cour de cassation se prononce sur le sort des réserves en cas de résiliation du contrat d’assurance
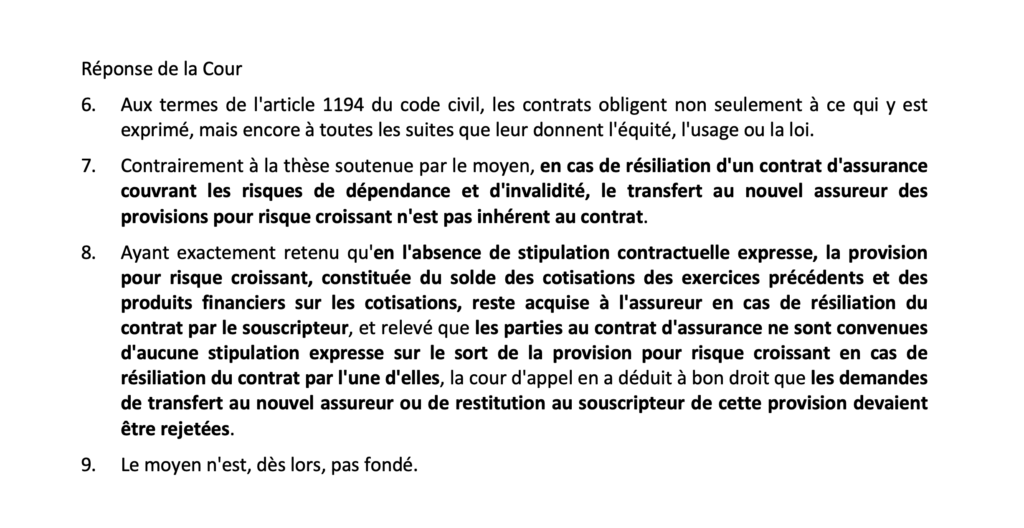
Au cours d’un exercice, lorsque les primes versées au titre d’un contrat d’assurance dépassent le montant des prestations dues, l’opération génère un bénéfice technique.
Se pose régulièrement la question (aux enjeux financiers souvent majeurs) de la propriété de cet excédent. Cette décision y apporte une réponse limpide.
Schématiquement, les parties au contrat peuvent librement organiser la mise en réserve de tout ou partie de ce résultat pour une utilisation ultérieure (dans un document généralement appelé « protocole technique et financier », « clause de participation aux bénéfices » ou « compte de résultat »).
Les parties peuvent par exemple, comme c’était le cas en l’espèce, prévoir la constitution d’une provision permettant de compenser partiellement les augmentations de cotisations futures (ici appelée « provision pour risque croissant »).
Relevant entièrement de la liberté contractuelle, la rédaction et l’analyse des clauses relatives aux réserves est absolument essentielle, comme le rappelle la Cour de cassation dans cet arrêt rendu aujourd’hui. En effet, la Cour rappelle que, par défaut, ces sommes appartiennent à l’organisme assureur tenant du contrat.
Ainsi, pour pouvoir revendiquer un droit sur ces sommes (par exemple, un droit à les transférer vers un nouvel assureur en cas de résiliation du contrat), le souscripteur du contrat doit obligatoirement pouvoir s’appuyer sur une stipultion contractuelle expresse en ce sens. Ce qui n’était pas le cas dans cette affaire.
Au-delà de leur propriété, le sujet du sort des réserves pose bien d’autres questions très techniques mais passionnantes (articulation avec les droits des salariés bénéficiaires voire cofinanceurs du contrat, traitement social et fiscal en cas d’utilisation, etc.).
Lien vers l’arrêt Cass. Civ. 2ème 27 novembre 2025, n° 23-18.857 (FS-B, publié aux lettres de chambre).
18 novembre 2025
Catégories objectives des régimes de protection sociale complémentaire : « le débat sur les critères 3 et 4 reste entier »
Dans une décision du 16 octobre, la Cour de cassation s’est prononcée sur la définition des catégories objectives de salariés en matière de protection sociale complémentaire (PSC). Elle a ainsi précisé que le critère n° 3 doit s’entendre du « premier niveau de classification des salariés » dans la convention collective, tandis que le critère n° 4 correspond à « tous les niveaux inférieurs, situés immédiatement après ce premier niveau ».
Pour éclairer les enjeux de cette solution, Charlotte BERTRAND nous livre son analyse dans un article du 18 novembre 2025 pour Liaisons Sociales Quotidien.
17 juin 2025
Prévoyance : la fin de la période de portabilité ne met pas un terme définitif au bénéfice des prestations

Dans une décision rendue le 28 mai 2025, la Cour de cassation a précisé que la cessation de la période de portabilité des garanties de prévoyance complémentaire n’a pas d’incidence sur le versement des prestations immédiates ou différées, acquises ou nées pendant la relation de travail ou durant cette période de portabilité.
Pour éclairer les enjeux de cette solution, Charlotte BERTRAND nous livre son analyse dans un article du 17 juin 2025 pour Liaisons Sociales Quotidien.
28 mai 2025
Maintien des prestations de prévoyance « lourde » : la Cour de cassation étend encore la protection des assurés (ici après la fin de la portabilité)
En matière de prévoyance collective, l’article 7 de la loi « Évin » du 31 décembre 1989 interdit aux organismes assureurs de se fonder sur la résiliation (ou le terme) du contrat d’assurance pour cesser le versement des prestations.
La Cour de cassation a ensuite confirmé l’application de ce texte à de multiples hypothèses (rechute après la résiliation liée à un sinistre intervenu avant la résiliation, invalidité suivant une incapacité, revalorisations, etc.). En parallèle, sortant du champ d’application exact de l’article 7 et sans même le viser, elle a fait application de ce principe de maintien à d’autres situations, telles que la rupture du contrat de travail.
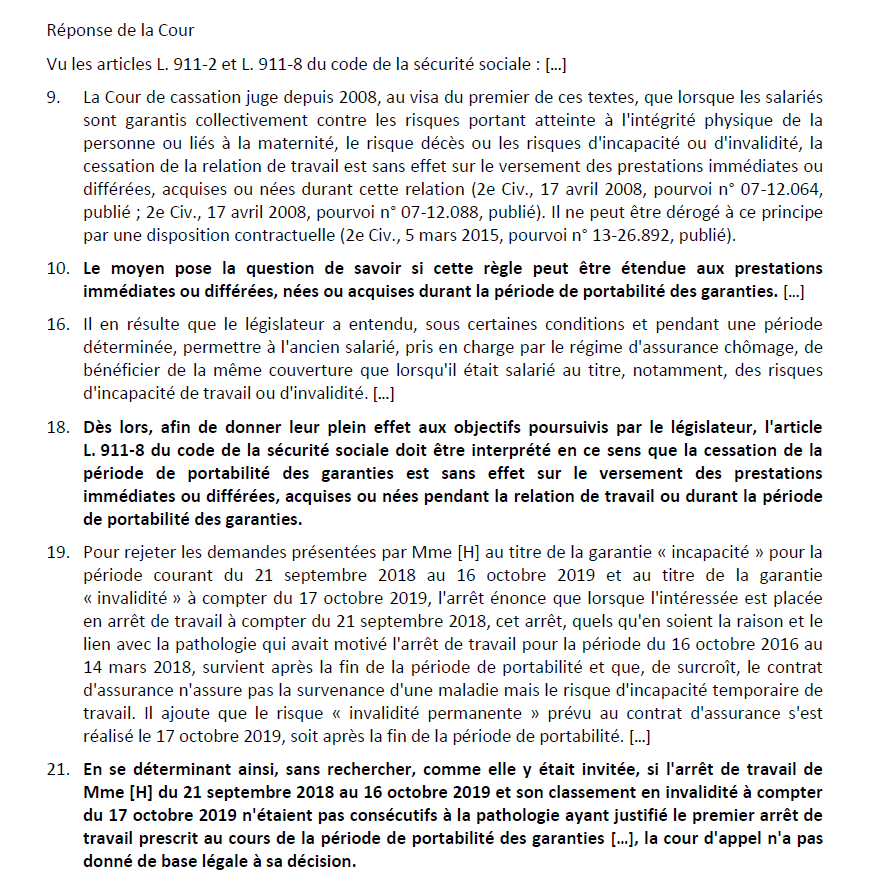
Dans un arrêt rendu aujourd’hui, pour la première fois, elle étend l’obligation de maintien au cas d’une rechute et d’une invalidité intervenues après la fin de la portabilité.
Dans cette affaire, une femme a été placée en arrêt de travail (du fait d’un cancer du sein) après la rupture de son contrat de travail, pendant la période de portabilité. Cet arrêt, d’environ un an et demi, a été indemnisé par l’assureur jusqu’à son terme.
Mais l’assureur a ensuite refusé de prendre en charge un nouvel arrêt de travail survenu environ 6 mois après le terme du premier, puis l’invalidité ultérieure. Pour l’assureur, sa prise en charge n’était pas due dans la mesure où le nouvel arrêt puis l’invalidité étaient intervenues après la période de portabilité (quel que soit leur lien pathologique avec le premier arrêt de travail indemnisé).
Dans cette décision longuement motivée et fondée sur les objectifs du législateur, la Cour de cassation censure cet argument (pourtant suivi par les deux juridictions de fond) et enjoint la cour d’appel de renvoi à vérifier si le nouvel arrêt de travail et l’invalidité étaient consécutifs à la pathologie ayant justifié le premier arrêt de travail, peu importe leur date de survenance.
Le raisonnement de la deuxième chambre civile est assez simple : la portabilité a pour effet de reporter dans le temps les effets de la rupture du contrat de travail sur la couverture assurantielle des salariés. Ayant déjà jugé que la rupture du contrat de travail ne pouvait fonder l’interruption des prestations (ni, par conséquent, le refus d’indemniser une rechute ou une invalidité ultérieure), il est parfaitement logique que la Cour considère que, de ce point de vue, la fin de la portabilité doit être traitée comme la rupture du contrat de travail.
Lien vers l’arrêt Cass. Civ. 2ème 28 mai 2025, n° 23-13.796 (publié à la lettre de la chambre).
29 avril 2025
L’obligation patronale du « 1,50 % tranche 1 » : replay du webinar du 29 avril 2025
Nous avons été ravis d’animer ce webinar. Retrouvez dès maintenant le replay complet de notre intervention ci-dessous.
Au programme :
Comment remplir l’obligation (montant de la cotisation, couvertures éligibles, part affectée à la garantie décès) ? Quelle articulation avec les dispenses d’adhésion ?
Comment identifier les bénéficiaires (cadres, assimilés, mandataires sociaux) ?
Possibilités de dérogation et sanctions.
Questions / réponses avec les participants.
Vous pouvez également accéder au support en .pdf en cliquant sur ce lien.
10 avril 2025
Back to basics : l’obligation patronale du « 1,50 % tranche 1 » (webinar du mardi 29 avril)

12 février 2025
Catégories objectives et « cadres intégrés APEC » : tolérance ministérielle pour les branches hors délai

Pour mémoire, une commission paritaire au sein de l’APEC a notamment pour mission d’agréer les accords de branche définissant un certain niveau de classification à partir duquel les entreprises peuvent, au regard des règles d’exonération, affilier, à un régime de protection sociale complémentaire spécifique aux cadres, des salariés ne relevant pas des articles 2.1. (ingénieurs et cadres) et 2.2. (ETAM) de l’ANI du 17 novembre 2017 (dans la philosophie des anciens « article 36 »).
Schématiquement, conformément au décret du 30 juillet 2021, les entreprises qui appliquaient des régimes de protection sociale complémentaire (frais de santé, prévoyance ou retraite) réservés aux cadres incluant les « article 36 » avaient jusqu’au 31 décembre 2024 soit pour faire basculer ces salariés dans un régime réservé aux non-cadres, soit pour réécrire la catégorie de bénéficiaires de ces régimes en remplaçant la référence à la catégorie des « article 36 » par la référence aux « cadres intégrés APEC ».
De fait, cette seconde option était toutefois impossible pour les entreprises relevant de branches dépourvues d’accord agréé par l’APEC.
Or, la commission paritaire a été submergée d’accords de branche soumis à son agrément (157 depuis le mois de mai selon la veille conventionnelle du cabinet) et n’a pas pu tous les examiner avant la date butoir du 31 décembre.
Face à ce constat, le Ministère du travail vient d’inviter les URSSAF à la tolérance.
Ainsi, dans les branches ayant signé un accord et demandé son extension et son agrément avant le 31 décembre, les entreprises ne devraient pas être inquiétées si elles n’ont pas encore modifié la catégorie de bénéficiaires de leurs régimes cadres et/ou non-cadres.
Les entreprises devraient ensuite avoir un délai de 3 moi après l’obtention de l’extension et de l’agrément pour se mettre en conformité.
Des délais supplémentaires sont prévus en cas de refus d’agrément.
La DSS (Direction de la sécurité sociale) devrait prochainement reprendre cette tolérance au sein du BOSS (Bulletin officiel de la sécurité sociale) afin de la rendre juridiquement opposable aux URSSAF.
27 novembre 2024
Couverture de prévoyance : litige salarié / employeur, référé prud’homal, et faculté de contrôle médical
Contrairement à une certaine idée reçue, la compétence du juge des référés (que ce soit en matière civile ou prud’homale) ne se limite pas à trancher dans les situations d’urgence ou pour éviter les dommages imminents et les troubles manifestement illicites.
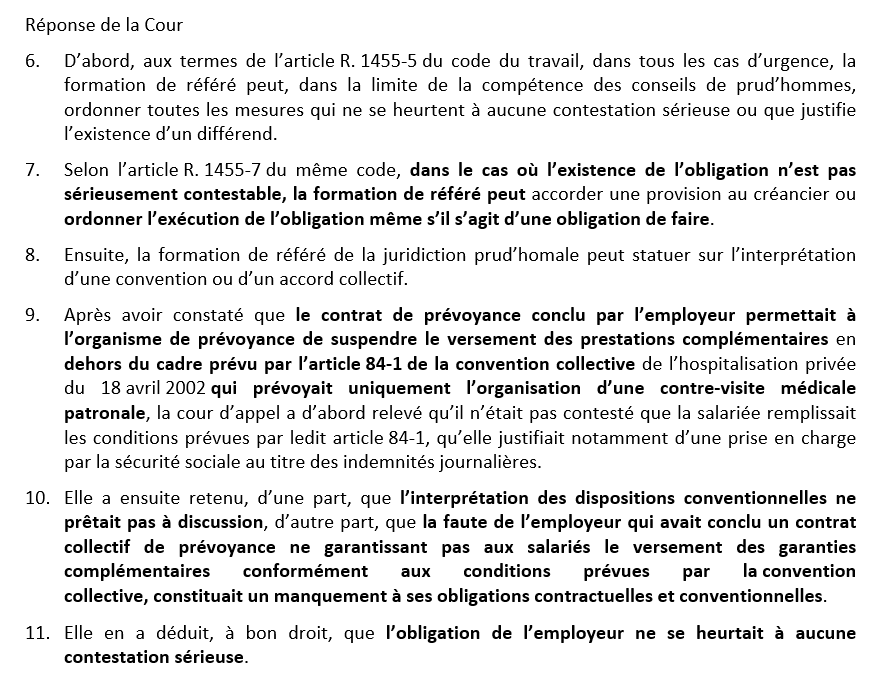
En effet, il est également compétent pour ordonner l’exécution d’obligations légales ou conventionnelles, à condition qu’elles ne soient pas sérieusement contestables.
Dans certains litiges, il s’agit donc d’une voie plus rapide que le fond pour obtenir gain de cause, y compris en matière d’action du salarié contre son employeur en réparation du préjudice causé par l’absence ou l’insuffisance d’une couverture de prévoyance.
Par exemple, dans cet arrêt du 27 novembre dernier, la Cour de cassation a ainsi validé la compétence du conseil de prud’hommes en sa formation de référé pour condamner un employeur à indemniser un salarié pour manquement à ses obligations conventionnelles en la matière.
L’arrêt soulève aussi une question intéressante concernant les facultés de contrôle médical, et plus généralement le respect par l’employeur de ses obligations conventionnelles.
En effet, en cas d’arrêt de travail, plusieurs protagonistes sont susceptibles de pouvoir vérifier l’état de santé du salarié : l’assurance maladie (au titre des indemnités journalières de la sécurité sociale (IJSS)), l’employeur (au titre du maintien de salaire) et l’organisme assureur (au titre des indemnités journalières complémentaires (IJC) de prévoyance).
Mais qu’en est-il si les stipulations conventionnelles ne prévoient pas expressément que le contrat d’assurance (souscrit par l’employeur pour mettre en œuvre ses obligations) peut prévoir une faculté de contrôle médical à l’initiative de l’organisme assureur ? Le contrat doté d’une telle clause est-il conforme aux obligations patronales instituées par la branche ?
La Cour de cassation approuve ici la cour d’appel qui avait considéré qu’un tel contrat ne permet pas à l’employeur de respecter ses obligations. En l’espèce, l’interruption des IJC du fait d’une contre visite médicale de l’organisme assureur causait donc un préjudice au salarié, devant être indemnisé par son employeur.
Lien vers l’arrêt Cass. Soc. 27 novembre 2024 n° 22-17.392.
10 septembre 2024
La mise en conformité des régimes de PSC d’ici le 31 décembre 2024 : replay du webinar du 10 septembre 2024
Nous avons été ravis d’animer ce webinar du mardi 10 septembre 2024 dédié à la mise en conformité des régimes de protection sociale complémentaire d’ici le 31 décembre 2024.
Retrouvez dès maintenant le replay complet de notre intervention ci-dessous.
Au programme :
- Conditions et enjeux du caractère collectif en matière de frais de santé, prévoyance et retraite (catégories objectives, gestion de la suspension du contrat de travail, etc.).
- Focus sur les cadres au sens des articles 2.1 et 2.2 de l’ANI du 17 novembre 2017 et sur les « cadres intégrés APEC » (Comment les identifier concrètement au sein de l’entreprise ? Quelle différence avec les cadres relevant des anciens articles 4, 4 bis et 36 de l’annexe I de la CCN du 14 mars 1947 ?).
- Modalités de modification et opportunités à cette occasion.
- Questions / réponses avec les participants.
Vous pouvez également accéder au support en .pdf en cliquant sur ce lien.
24 juillet 2024
TVA sur la rémunération des courtiers en assurance de personne : publication au BOFIP d’un rescrit clarifiant la situation des gestionnaires
Pour mémoire, les opérations d’assurance ainsi que les prestations de services effectuées par les intermédiaires d’assurance sont exonérées de TVA (taxe sur la valeur ajoutée).
Il y a 2 ans, l’administration fiscale a modifié son analyse publiée au BOFIP (bulletin officiel des finances publiques) concernant le champ d’application de cette exonération, conduisant de nombreux courtiers à s’interroger sur la soumission ou non de leur activité à la TVA, particulièrement en présence de prestations de gestion.
En décembre 2023, la Direction générale des finances publiques (DGFIP) a répondu à certaines de ces interrogations dans le cadre d’un rescrit qui n’avait pas été publié.
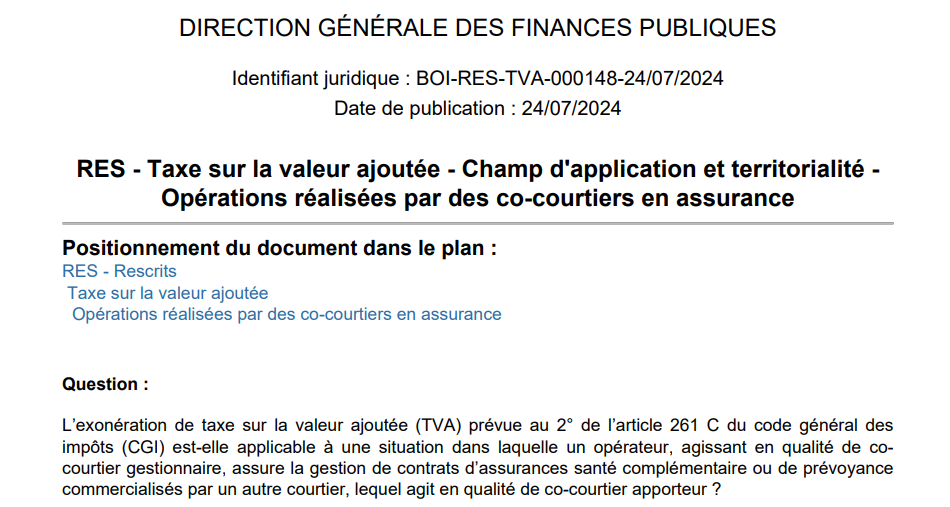
C’est dans ce contexte qu’un rescrit du 24 juillet 2024 vient d’être publié au BOFIP, reprenant certaines positions évoquées au mois de décembre, et apportant de nouvelles précisions en matière de gestion et de co-courtage.
Ainsi, ce rescrit valide l’exonération de TVA des opérations réalisées par un courtier gestionnaire dans les situations suivantes :
- Gestion d’un contrat commercialisé par un co-courtier apporteur (le gestionnaire réalise des missions telles que l’affiliation des assurés et les éventuelles renégociations contractuelles).
- Intervention commerciale aux côtés du co-courtier apporteur (le gestionnaire participe à la prospection des contrats, même s’il n’est pas expressément rémunéré à ce titre).
- Gestion d’un contrat dans le cadre d’un partenariat avec un assureur. Dans ce cas, le rescrit insiste sur la nécessité de participer à la prospection du contrat, par exemple en répondant à un appel d’offres aux côtés de l’assureur.
En revanche, en cas de « gestion isolée » (c’est-à-dire en dehors de ces situations de co-courtage ou de distribution aux côtés de l’assureur), l’exonération n’a, en principe, pas vocation à s’appliquer. Lorsque le gestionnaire intervient à la fois en « gestion isolée » et sur des opérations éligibles, l’exonération reste possible au cas par cas.
Ce rescrit est immédiatement opposable à l’administration.
17 juillet 2024
Défaut de couverture en prévoyance : le salarié a cinq ans pour agir contre son employeur
Dans cet article pour l’Argus de l’assurance du 17 juillet 2024, Louis LADAIGUE analyse une décision dans laquelle la Cour de cassation a jugé que l’action du salarié contre son employeur en réparation du préjudice causé par l’absence de couverture de prévoyance doit être engagée dans un délai de cinq ans à compter du jour où il a connu, ou aurait dû connaître, les faits lui permettant d’agir (Cass. Soc. 26 juin 2024, n° 22-17. 240).
4 juillet 2024
Les dispenses d’adhésion aux régimes de protection sociale complémentaire : replay du webinar du 4 juillet 2024
Nous avons été ravis d’animer ce webinar « back to basics » du jeudi 4 juillet dédié aux dispenses d’adhésion aux régimes de protection sociale complémentaire.
Retrouvez dès maintenant le replay complet de notre intervention ci-dessous.
Au programme :
- Enjeux du caractère obligatoire en matière de frais de santé, prévoyance et retraite supplémentaire et possibilités de refus des salariés.
- Focus sur les dispenses en frais de santé (conditions de validité, aménagements possibles, délais et durée, cas des salariés également ayant droit au titre d’une autre couverture).
- Gestion pratique (justificatifs, déclarations sur l’honneur, renouvellement) et anticipation des contrôles de l’URSSAF.
- Questions / réponses avec les participants.
Vous pouvez également accéder au support en .pdf en cliquant sur ce lien.
26 juin 2024
Prévoyance : la Cour de cassation vient de se prononcer sur le délai de prescription applicable à l’action du salarié contre l’employeur pour défaut de couverture
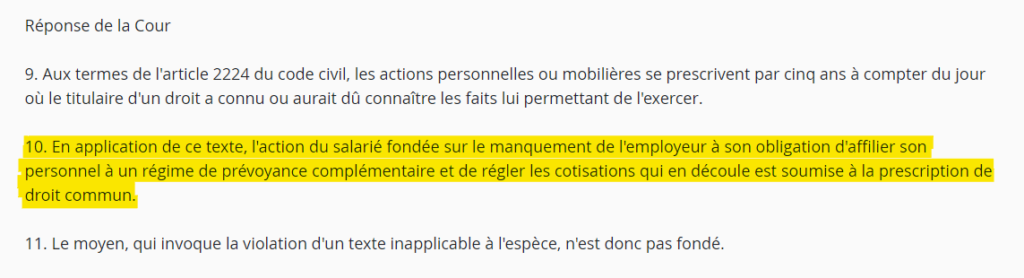
La plupart des entreprises sont soumises à des obligations de faire bénéficier tout ou partie de leurs salariés d’un contrat d’assurance de prévoyance.
Ces obligations peuvent trouver leur source dans des accords de branche (comme ici, dans la CCN des prestataires de services) ou interprofessionnels (comme l’obligation patronale du « 1,50 % tranche 1 » relative à la prévoyance des cadres) voire au sein même de l’entreprise. Elles peuvent porter sur un niveau de financement et/ou de prestations à garantir aux salariés.
En cas de violation de ces obligations, les salariés qui en sont bénéficiaires peuvent subir un préjudice de nature à être indemnisé par l’employeur.
Par exemple, dans cette affaire, la cour d’appel a jugé que « si, du fait d’une carence de l’employeur, un salarié ne perçoit pas les prestations auxquelles il aurait pu prétendre en vertu du régime de prévoyance prévu par la convention collective, l’employeur doit être condamné à l’indemniser à hauteur des prestations non perçues ». On parle alors généralement de risque « d’auto-assurance ».
Devant la Cour de cassation, l’employeur a contesté la recevabilité de l’action en réparation du salarié au motif que cette action serait soumise au délai de prescription de 2 ans propre aux actions portant sur l’exécution du contrat de travail (art. L. 1471-1 du CT).
La cour d’appel avait certes considéré que ce délai était le bon, mais que, ne courant qu’« à compter du jour où celui qui l’exerce a connu ou aurait dû connaître les faits lui permettant d’exercer son droit », son point de départ était le jour où le salarié a été informé du refus de prise en charge de son invalidité, ce qui rendait son action compatible avec le délai.
Dans cet arrêt du 26 juin 2024, la Cour de cassation écarte tout simplement le débat sur le point de départ du délai, puisqu’elle énonce, qu’en réalité, le délai de prescription applicable est le délai de 5 ans de droit commun de l’article 2224 du code civil (qui prévoit d’ailleurs la même règle concernant la détermination du point de départ).
C’est visiblement la première fois que la chambre sociale se prononce, en la matière, sur des faits postérieurs à la réforme de la prescription en 2013.
À noter que, dans cette affaire, un contrat d’assurance de prévoyance avait bien été souscrit, mais l’organisme assureur avait refusé la prise en charge de l’invalidité du salarié au motif que ce contrat avait été souscrit postérieurement à son invalidité. Ce refus aurait éventuellement pu être discuté, notamment sur le fondement de l’article 2 de la loi « Évin » n° 89-1009 du 31 décembre 1989.
Lien vers l’arrêt Cass. Soc. 26 juin 2024, n° 22-17-240 (F-B).
21 juin 2024
Back to basics : les dispenses d’adhésion aux régimes de PSC (webinar du jeudi 4 juillet à 9 heures)

28 mai 2024
Prévoyance : une trentaine de députés ont déposé une proposition de loi visant à généraliser la prévoyance à l’ensemble des salariés
Avant toute chose, rappelons que même si ce texte est assez travaillé et proposé par des députés de la majorité (dont des membres de la commission des affaires sociales), en moyenne seulement 10 % environ des propositions de loi déposées donnent lieu à une adoption définitive.
Ce texte prévoit la création d’un article L. 911-7-2 du CSS imposant à tout employeur de faire bénéficier ses salariés (quel que soit leur statut ou leur ancienneté) d’une couverture de prévoyance minimale d’ici le 1er avril 2027.
Cette couverture serait financée par une cotisation d’au moins 1,50 % de la tranche 1. L’employeur prendrait en charge au moins 50 % du financement. Elle couvrirait les risques incapacité, invalidité et décès.
En matière de prévoyance, l’article institue également des dispenses d’adhésion d’ordre public et de nouvelles obligations d’information au profit des assurés (notamment sur le montant théorique des prestations qu’ils pourraient percevoir).
Afin de mettre en œuvre cette généralisation, la loi incite les partenaires sociaux de branche à négocier la mise en place de couvertures conformes à ce cahier des charges.
Enfin, dans le cadre de la portabilité prévue à l’article L. 911-8 du CSS, la proposition de loi vise à obliger les organismes assureurs à maintenir « gratuitement » les garanties de protection sociale complémentaire aux anciens salariés, même après la résiliation éventuelle du contrat d’assurance.
Lien vers la proposition de loi du 28 mai 2024.
Mise à jour du 9 juin 2024 : par effet de la dissolution, toutes les propositions de loi en instance de première lecture à l’Assemblée nationale, dont celle-ci, sont caduques.
29 avril 2024
Obligations de l’assureur en matière de portabilité : les effets d’une loi inéquitable ?

Le maintien d’une protection sociale complémentaire (frais de santé ou prévoyance) au profit des anciens salariés reste, dix ans après sa mise en place, une quête d’équilibre financier entre les droits et devoirs des parties au contrat d’assurance. Dans un arrêt du 15 février 2024, la Cour de cassation a eu l’occasion de préciser le devenir des droits à ce maintien au cas particulier d’anciens salariés d’une entreprise en liquidation judiciaire. Dans un article publié dans la revue Semaine Sociale Lamy du 29 mars 2024, Charlotte BERTRAND fait le point sur le sujet.
19 avril 2024
Frais de santé : le BOSS entérine les précisions de la Cour de cassation concernant le champ d’application d’une des dispenses d’adhésion les plus fréquentes
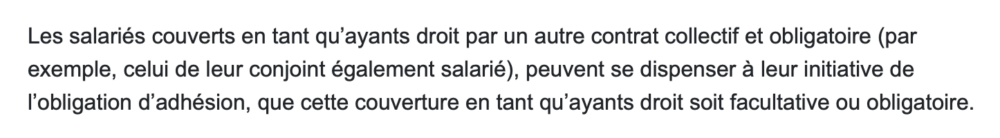
De très nombreuses situations permettent au bénéficiaire d’un régime de frais de santé de refuser d’y être affilié, comme le fait d’être couvert, en tant qu’ayant droit, par le régime de frais de santé collectif et obligatoire dont bénéficie son conjoint ou parent.
À ce sujet, dans un arrêt Cass. Soc. 7 juin 2023 (n° 21-23.743, FS-B), la Cour de cassation a jugé que la couverture du salarié en tant qu’ayant droit (dans l’entreprise de son conjoint ou parent) n’a pas à être obligatoire pour que la dispense (dans sa propre entreprise) soit permise. Voir sur ce point notre article du 7 juin 2023.
Plus de 10 mois après cette décision, la rubrique « Protection sociale complémentaire » du BOSS (bulletin officiel de la sécurité sociale) est mise à jour afin d’intégrer cette précision à la doctrine administrative.
En toute logique, le BOSS indique que :
- Par principe, cette solution s’applique que ce cas de dispense soit d’ordre public (pouvant être sollicité peu important le contenu de l’acte instituant le régime de frais de santé, mais à des moments limités à l’embauche ou la prise d’effet de la couverture en tant qu’ayant-droit) ou qu’il soit « conventionnel » (pouvant être sollicité à des moments plus élargis, précisés dans l’acte de mise en place).
- Par exception, dans le cadre du cas de dispense « conventionnel » (en dehors des moments auxquels peut être sollicitée la dispense d’ordre public), l’acte de mise en place peut limiter la faculté de dispense aux cas dans lesquels la couverture en tant qu’ayant droit dans l’autre entreprise est obligatoire.
15 février 2024
Portabilité des garanties de protection sociale complémentaire des anciens salariés d’une entreprise en liquidation judiciaire : la Cour de cassation tranche en faveur d’un organisme assureur ayant valablement résilié le contrat d’assurance
Il existe depuis plusieurs années un débat sur la mise en œuvre de la portabilité « gratuite » des garanties de frais de santé et de prévoyance (organisée par l’article L. 911-8 du code de la sécurité sociale) lorsqu’une entreprise disparait progressivement du fait d’une procédure de liquidation.
En effet, dans ce cas de figure, l’organisme assureur auprès duquel est souscrit le contrat d’assurance mettant en œuvre ces garanties peut se trouver dans une situation coûteuse du fait de la disproportion entre un nombre d’anciens salariés bénéficiaires d’un maintien « gratuit » de leur couverture d’assurance plus important que le nombre de salariés actifs pour lesquels des cotisations d’assurance restent dues. Dans certaines situations, il n’y a même plus du tout de salariés actifs…
Malgré les arguments juridiques solides parfois invoqués par les organismes assureurs pour justifier d’un refus de maintenir les garanties dans ces conditions (résiliation du contrat d’assurance, absence de garanties « en vigueur dans l’entreprise », obligation exclusivement patronale, etc.), de nombreuses décisions de juges du fond ont donné raison aux mandataires judiciaires intervenant dans ces dossiers en imposant le maintien des couvertures aux salariés, sans nécessairement de contrepartie de cotisation.
Toutefois, dans un arrêt limpide rendu aujourd’hui, la Cour de cassation dispense l’organisme assureur de toute obligation de maintien postérieurement à la cessation du contrat d’assurance dès lors que la résiliation du contrat est valable. En l’occurrence, la résiliation avait tout simplement eu lieu à l’échéance annuelle du contrat avec respect d’un préavis de 2 mois.
Cette solution n’est pas systématiquement applicable en pratique selon le calendrier des évènements et la possibilité d’anticiper les difficultés de l’entreprise. En complément, des rédactions habiles du contrat d’assurance peuvent permettre à l’organisme assureur d’exiger des cotisations pour financer ce type de portabilité même en l’absence de salariés actifs.
Lien vers l’arrêt Cass. Civ. 2ème 15 février 2024, n° 22-16.132 (F-B).
4 octobre 2023
CCN de la métallurgie : la commission paritaire de l’APEC vient d’agréer les différentes catégories de salariés cadres bénéficiaires de régimes de protection sociale complémentaire au sein de la nouvelle classification conventionnelle en vigueur au 1er janvier 2024.
Sans surprise, la commission paritaire valide intégralement les propositions des partenaires sociaux diffusées depuis plusieurs mois :
- Les salariés des niveaux C6 à D8 relèvent de la catégorie des « cadres intégrés » (ou « intégrés APEC »).
- Les salariés des niveaux E9 à E10 sont les « assimilés cadres » relevant de l’article 2.2. de l’ANI du 17 novembre 2017.
- Les salariés des niveaux F11 à I18 sont les cadres relevant de l’article 2.1. de l’ANI du 17 novembre 2017.
À quoi ces catégories servent-elles ?
Pour mémoire, cet agrément des classifications professionnelles de branche par l’APEC permet tout d’abord de déterminer les coefficients hiérarchiques à partir desquels les salariés bénéficient de l’obligation patronale du « 1,50 % tranche 1 », en tant que cadres (« article 2.1. » de l’ANI du 17 novembre 2017, correspondant à l’ancien « article 4 » de la CCN du 14 mars 1947) et cadres assimilés (« article 2.2 »., correspondant à l’ancien « article 4 bis »).
Par extension, ces catégories peuvent aussi servir à déterminer les bénéficiaires d’un régime de protection sociale complémentaire (frais de santé, prévoyance ou retraite supplémentaire) réservé aux salariés cadres (critère objectif n° 1) en conformité avec les conditions d’exonération URSSAF.
Enfin, en ce sens, cet agrément permet aussi de pouvoir affilier, à un régime de PSC spécifique aux cadres, des salariés ne relevant pas des articles 2.1. et 2.2. mais relevant d’un certain niveau conventionnel (« cadres intégrés » ou « intégrés APEC », dans la philosophie des anciens « articles 36 »).
À noter que cette évolution, qui a pour conséquence de modifier effectivement le champ des bénéficiaires des régimes fondés sur la distinction « cadres » et « non-cadres », invite à mettre à jour la rédaction de la catégorie de bénéficiaires au sein des actes de droit du travail instituant ces régimes dès le 1er janvier 2024, sans attendre la fin de la période transitoire fixée au 31 décembre 2024.
Ainsi, au 1er janvier, il est préconisé que ces actes ne fassent plus référence aux anciennes catégories (« article 4 », « article 4 bis », « article 36 » ou « affiliés à l’AGIRC ») sous peine de risquer la perte du traitement social de faveur.
21 septembre 2023
Maintien de la garantie « décès » après la résiliation du contrat d’assurance : la Cour de cassation apporte une nouvelle précision sur le champ d’application de l’article 7-1 de la loi « Évin »
Depuis sa création en 2001, beaucoup de professionnels de l’assurance de personne ont pu s’interroger sur la rédaction de cet article.
Rappelons qu’il interdit aux organismes assureurs, dans le cadre des contrats collectifs bénéficiant aux salariés, de refuser la mise en œuvre d’une garantie décès au motif que le décès serait intervenu après la résiliation éventuelle du contrat d’assurance. Plus précisément, l’article 7-1 impose le maintien de la garantie décès après la résiliation tant que l’assuré se trouve en incapacité ou en invalidité.
Or, cet article indique qu’il s’applique lorsque l’assuré est couvert pour les risques décès, incapacité de travail et invalidité « dans le cadre d’un ou plusieurs contrats ».
Faut-il en déduire qu’un assureur A, dont le contrat ne couvrirait que le décès, peut être contraint au maintien de sa garantie lorsque l’employeur a parallèlement souscrit un second contrat chez un assureur B couvrant l’incapacité et l’invalidité ?
Dans un arrêt diffusé hier, la Cour de cassation répond clairement que l’obligation s’impose y compris dans ce cas de figure.
La question est d’autant plus intéressante que la Cour de cassation a déjà jugé que la mise en œuvre de l’article 7-1 « n’exige ni que le décès soit consécutif à la maladie ou à l’invalidité dont le salarié était atteint, ni que la maladie ou l’invalidité ait été déclarée au premier assureur » (Cass. Civ. 2ème 11 décembre 2014, n° 13-25.777). En théorie, un assureur peut donc « ignorer » l’obligation qui pèse sur lui.
Un autre enseignement de cette décision est que, à la manière de l’article 7 de la loi « Évin », l’article 7-1 prime sur l’article 2. En effet, en l’espèce, au moment de son décès, l’assuré était bien couvert par un nouveau contrat d’assurance souscrit auprès d’un assureur C et couvrant notamment le décès. L’article 2 aurait donc pu fonder une obligation de prise en charge par l’assureur C dans la mesure où il lui impose de prendre en charge les sinistres (tels que les décès) résultant d’états pathologiques survenus antérieurement à la souscription du contrat.
L’article 7-1 conserve encore des questions en suspens, comme celle de s’avoir si l’assuré doit impérativement être couvert simultanément pour les 2 risques incapacité et invalidité (en plus du risque décès) pour pouvoir en bénéficier.
Lien vers l’arrêt Cass. Civ. 2ème 21 septembre 2023 (n° 21-22.197, FS-B).
7 juin 2023
Frais de santé : la Cour de cassation précise le champ d’application d’une des dispenses d’adhésion les plus fréquentes
De très nombreux motifs permettent au bénéficiaire d’un régime de frais de santé de refuser d’y adhérer, tel que le fait d’être couvert, en tant qu’ayant droit, par le régime de frais de santé collectif et obligatoire dont bénéficie son conjoint ou parent.
Bien que les textes règlementaires fondant cette faculté de dispense en particulier n’exigent pas littéralement que la couverture de l’ayant droit lui-même soit obligatoire, un certain nombre d’acteurs, à commencer par la Direction de la sécurité sociale (DSS) dans feu sa circulaire du 25 septembre 2013, considéraient de façon critiquable que le salarié ne pouvait solliciter ce cas de dispense dans son entreprise qu’à condition de prouver le caractère obligatoire de sa propre couverture dans l’autre entreprise (en plus, bien évidemment, de l’obligation concernant le conjoint ou parent « ouvrant droit »).
Revenant à une lecture stricte des textes, la DSS a abandonné cette interprétation, qui ne figure plus expressément dans la rubrique « Protection sociale complémentaire » du BOSS à effet du 1er septembre 2022.
De la même façon, dans cet arrêt Cass. Soc. 7 juin 2023, n° 21-23.743 (FS-B), la Cour de cassation se rallie à cette position et considère que la couverture du salarié en tant qu’ayant droit (dans l’entreprise de son conjoint ou parent) n’a pas à être obligatoire pour que la dispense (dans sa propre entreprise) soit permise.
Cette solution (rendue à propos d’un contentieux prud’homal portant sur la somme de… 228.15 euros) est transposable en matière « URSSAF ». Certes, ce type de débat relatif au bienfondé des demandes de dispense a vocation à survenir de moins en moins souvent vis-à-vis des inspecteurs du recouvrement dans la mesure où, depuis le 1er septembre 2022, il ne fait aucun doute qu’une déclaration sur l’honneur du salarié suffit à justifier une demande de dispense, comme l’indique le BOSS.
Lien vers l’arrêt Cass. Soc. 7 juin 2023, n° 21-23.743 (FS-B).
10 mars 2023
Le mandat d’arbitrage en assurance-vie sur le gril
Les commissions d’arbitrage seraient sur le point d’être interdites via un amendement adopté par le Sénat au sein de la proposition de loi de Husson et Montgolfier. Louis LADAIGUE commente cet amendement dans un article de l’AGEFI du 10 mars 2023.
1 mars 2023
Protection sociale complémentaire : l’AGIRC-ARRCO fait évoluer la base Affilia
Pendant des années, ce site établissait les correspondances entre les classifications professionnelles de branche et les catégories de salariés relevant de l’AGIRC (salariés relevant des articles 4, 4 bis ou 36 de l’annexe I de la CCN « AGIRC »).
Depuis fin 2021, la commission paritaire de l’APEC a pris le relais et établit maintenant les correspondances entre ces classifications de branche et les salariés bénéficiaires du « 1,50 % tranche 1 » (salariés relevant des articles 2.1 et 2.2 de l’ANI du 17 novembre 2017) sur son site.
Outre le bénéfice de la prévoyance des cadres, l’enjeu pratique est important pour les entreprises ayant institué des régimes de protection sociale complémentaire (PSC) différents entre leurs salariés cadres et non-cadres et qui doivent donc identifier les salariés appartenant à chaque catégorie.
Mais l’APEC ne s’est à ce jour penché que sur une dizaine de branches professionnelles, ayant pour la plupart fait évoluer leur classification récemment. Pour toutes les autres (soit plusieurs centaines), Affilia restait pertinent puisque le champ d’application des nouveaux articles 2.1 et 2.2 est réputé identique à celui des anciens articles 4 et 4 bis (sauf modification ultérieure de la classification professionnelle depuis la mise en ligne du tableau de correspondance sur Affilia).
L’AGIRC-ARRCO publie aujourd’hui une version archivée d’Affilia, qui permet donc toujours de connaître quels salariés ont vocation à bénéficier du « 1,50 % tranche 1 » et des régimes de PSC réservés aux cadres en l’absence de décision de l’APEC.
8 novembre 2022
Complémentaire santé : le point sur les dispenses d’affiliation depuis le 1er septembre 2022
Dans cet article pour l’Argus de l’assurance du 8 novembre 2022, Louis LADAIGUE analyse les nouveautés en matière de dispense d’adhésion aux régimes de frais de santé.
13 septembre 2022
Salariés « intégrés » à la catégorie objective des cadres en matière de protection sociale complémentaire (PSC) : la commission paritaire de l’APEC a publié son premier agréement d’une définition de ces salariés (succédant à ceux relevant de l’ancien « article 36 ») dans l’ensemble d’une branche
Rappelons que cet agrément est indispensable pour pouvoir affilier, à un régime de PSC spécifique aux cadres, certains salariés ne bénéficiant pas du « 1,50 % tranche 1 » (c’est-à-dire ne relevant pas des articles 2.1. voire 2.2 de l’ANI relatif à la prévoyance des cadres) sans remise en cause du caractère collectif du régime.
Cet agrément enseigne que, pour être donné par l’APEC, il n’est pas nécessaire que les partenaires sociaux de branche concluent un accord portant spécifiquement sur la définition du collège des salariés « intégrés », ni même qu’ils définissent cette catégorie de salariés dans un quelconque texte…
Il suffit manifestement qu’une organisation représentative dans la branche fasse une proposition de catégorie à l’APEC sur la base des classifications professionnelles de la branche.
En ce sens, cet agrément, qui concerne la branche du commerce en gros de viandes, se fonde sur des accords de branche antérieurs au décret du 30 juillet 2021 ayant institué ce mécanisme. Si ces accords ne pouvaient donc pas définir de cadres « intégrés », cela n’a pas empêché la commission paritaire de l’APEC de valider une telle catégorie.
15 juillet 2022
Bulletin officiel de la sécurité sociale (BOSS) : ça y est, la version définitive de la rubrique « Protection sociale complémentaire » qui entrera en vigueur au 1er septembre 2023 vient d’être mise en ligne avec de nombreuses modifications
Les 2 principales conséquences pratiques à retenir sont :
- La possibilité de remettre les décisions unilatérales de l’employeur (DUE) (paragraphes 590 et 620).
- Le report, au 1er janvier 2023, de la « mise à jour » des DUE pour tenir compte des règles de maintien des couvertures en cas de suspension du contrat de travail (paragraphe 1430). Cette formalité est considérablement allégée compte tenu du nouveau mode de remise des DUE mentionné au 1°.
30 mars 2022
Obligation patronale « 1,50 % tranche 1 » en prévoyance : dans un arrêt du 30 mars 2022, la Cour de cassation valide expressément la prise en compte du financement patronal au régime de frais de santé pour vérifier le respect de son obligation par l’employeur
Dans cette décision, la chambre sociale confirme le raisonnement tenu précédemment par le tribunal de grande instance puis la cour d’appel de Paris dans des décisions largement diffusées (CA Paris 6 février 2020, n° 18/20112).
La commission paritaire de l’AGIRC avait déjà donné cette analyse en 1998, dans un avis certes sans portée juridique.
Pour mémoire, cette obligation prévue aujourd’hui par un ANI du 17 novembre 2017 consiste à s’acquitter d’une cotisation forfaitaire d’environ 50 euros par mois à un dispositif de prévoyance « lourde » ou de frais de santé (comme le valide ici la Cour de cassation) pour tous les salariés cadres, avec une affectation prioritaire au risque décès. En cas de décès du salarié, à défaut de couverture ou de financement suffisant, l’entreprise peut être condamnée à verser aux ayant droits le capital forfaitaire de 3 plafonds annuels de la sécurité sociale (PASS) (environ 120.000 euros) prévu par le texte à titre de sanction.
Lien vers l’arrêt Cass. Soc. 30 mars 2022 (n° 20-15.022, FS-B).
24 août 2021
Maintien des garanties de protection sociale complémentaire aux salariés suspendus pour manquement à leur obligation vaccinale : les mystères de la chambre haute
Dans un article en accès libre du 24 août 2021 publié aux Éditions Législatives (actuEL RH), Louis LADAIGUE analyse les conséquences pratiques et les difficultés issues de la disposition de la loi du 5 août 2021 qui permet le maintien des garanties de protection sociale complémentaire pendant la suspension du contrat du travail s’agissant des salariés soumis à l’obligation vaccinale.
31 juillet 2021
Caractère collectif des régimes de protection sociale complémentaire (PSC) : le décret modifiant les critères permettant de définir les catégories objectives de personnel est publié au Journal officiel de ce jour
Ce décret vient toiletter la rédaction des 2 premiers critères prévus par l’article R. 242-1-1 du code de la sécurité sociale (inchangé depuis les décrets du 9 janvier 2012 et du 8 juillet 2014) pour actualiser les références à la CCN « AGIRC » du 14 mars 1947 et à l’ANI « ARRCO » du 8 décembre 1961, devenues obsolètes depuis leur remplacement, au 1er janvier 2019, par l’ANI du 17 novembre 2017.
Une de ses principales incidences concerne le sort des salariés qui relevaient de l’ancien statut régi par l’article 36 de l’annexe I de la CCN « AGIRC ».
Ce texte, qui était annoncé pour la dernière semaine d’août, est quasiment identique au dernier projet diffusé au mois d’avril. Seules les modalités d’application aux actes actuels sont modifiées : l’article 2 et légèrement clarifié et la fin de la période transitoire est désormais fixé au 31 décembre 2024 (au lieu de 2025).
Enfin, compte tenu de cette date de publication, le nouvel article R. 242-1-1 entrera en vigueur au 1er janvier 2022.
1 juin 2021
Bénéficiaires du « 1,50 % tranche 1 » en application de l’ANI du 17 novembre 2017 : la commission paritaire de l’APEC vient de publier sa première décision en la matière
Pour mémoire, cet agrément des classifications professionnelles de branche par l’APEC en vertu de l’article 3 de l’ANI de 2017 permet de déterminer les coefficients hiérarchiques à partir desquels les salariés bénéficient, en tant que cadres (article 2.1. de l’accord, correspondant à l’ancien article 4 de la CCN de 1947) et cadres assimilés (article 2.2., correspondant à l’ancien article 4 bis), de l’obligation patronale de financement d’un régime de protection sociale complémentaire (PSC) (prioritairement affecté à une garantie « décès »).
Assez logiquement, ce document laisse entendre que, sauf modification ultérieure, les classifications agréées par la commission « classification » de l’AGIRC avant 2019 et figurant sur Affilia.fr sont toujours d’actualité et transposables à l’ANI de 2017.
À noter que, pour la branche concernée (esthétique-cosmétique et enseignement technique et professionnel lié aux métiers de l’esthétique et de la parfumerie (IDCC 3032)), aucun salarié ne relève de la catégorie des « assimilés » de l’article 2.2. Comme le montre encore sa fiche Affilia, c’était déjà le cas auparavant puisqu’aucun salarié ne relevait de l’article 4 bis de la CCN de 1947.
Cette décision ne porte pas sur les catégories de salariés ne relevant ni de l’article 2.1 ni de l’article 2.2 mais pouvant intégrer, à compter du 1er janvier 2022, la catégorie objective des cadres d’un régime de PSC au sens de l’article R. 242-1-1 du CSS (cadres « intégrés », correspondant aux anciens article 36).
8 mars 2021
Redressements URSSAF fondés sur l’absence de remise des décisions unilatérales de l’employeur (DUE) en protection sociale complémentaire (PSC) ou de dépôt des actes d’épargne salariale : la doctrine administrative en passe d’évoluer
Le ministère des comptes publics et la caisse nationale des URSSAF (ex-ACOSS) organisaient hier une réunion dressant un premier bilan de l’application de la loi « ESSOC ».
À cette occasion, outre une présentation du BOSS (bulletin officiel de la sécurité sociale), l’administration est revenue sur un certain nombre d’initiatives menées par les URSSAF afin d’entretenir des relations de confiance avec les entreprises, dont celle-ci.
Bien que les redressements pour défaut de formalisation pouvaient être relativement rares en pratique (ce qui a toujours été assez étonnant !), cette évolution est évidemment bienvenue. Il est maintenant indispensable de l’inscrire au sein du BOSS pour la rendre opposable par les entreprises.
Lien vers le dossier de presse du 8 mars 2021.
Voir aussi les publications concernant : Rapports avec les URSSAF.
5 novembre 2020
Portabilité et liquidation judiciaire : la Cour de cassation vient de rendre sa première décision de fond en la matière
Au cas particulier, elle valide un arrêt de la cour d’appel de Lyon qui avait condamné un organisme assureur à maintenir la couverture des salariés en portabilité, en dépit de stipulations contractuelles excluant le maintien des garanties en cas de liquidation judiciaire de l’entreprise.
(On notera, au sein de l’attendu de principe, une référence à un article L. 911-14 du code de la sécurité sociale… qui n’existe tout simplement pas. Il s’agit probablement de l’article L. 914-1.)
Lien vers l’arrêt Cass. Civ. 2ème 5 novembre 2020 (n° 19-17.164, FS-P+B+I).
7 août 2020
Complémentaire santé et télétransmission
Jusqu’à présent, le changement d’organisme assureur pouvait parfois générer des difficultés pratiques, en particulier lorsque l’ancien organisme restait référencé sur le compte Ameli de chaque assuré, ce qui pouvait bloquer le recours à la télétransmission par le nouvel assureur.
Cette contrainte est maintenant corrigée et, depuis peu, en cas de chevauchement d’organismes complémentaires, les assurés ont la possibilité d’opter directement sur leur compte Ameli pour celui qu’ils souhaitent.
16 juillet 2020
Revalorisation des prestations de prévoyance : un arrêt de la Cour de cassation du 16 juillet 2020 précise le champ d’application de l’article 7 de la loi « Évin »
Les décisions rendues sur le fondement de loi « Évin » ne sont pas fréquentes, et cet arrêt est de surcroit le premier à énoncer aussi clairement et au visa exprès de son article 7 que la résiliation du contrat d’assurance est sans effet sur la revalorisation des prestations contractuellement prévue.
Cette décision confirme aussi une interprétation étonnante (pour ne pas dire tout simplement contra legem…) de l’article L. 932-7, dernier alinéa du code de la sécurité sociale prévoyant une exception à la sanction prévue en matière de réticence ou de fausse déclaration intentionnelle (voir précédemment Cass. Civ. 2ème 26 mars 2015, n° 14-15.088 dans la même affaire, l’arrêt du 16 juillet intervenant après un premier renvoi sur cassation).
Lien vers l’arrêt Cass. Civ. 2ème 16 juillet 2020 (n° 18-14.351, F-P+B+I).
18 juin 2020
Résiliation infra-annuelle des contrats de frais de santé et communication du taux de redistribution : dans un « questions / réponses » daté du 18 juin, la Direction de la sécurité sociale (DSS) commente la loi du 14 juillet 2019 et ses textes d’application
Le sort des « garanties facultatives ou options » et celui des couvertures d’ayants droit sont notamment abordés. Ce document présente également sous forme de tableau détaillé les données alimentant les ratios prestations / cotisations et frais de gestion / cotisations devant être communiqués par l’organisme assureur (obligations au titre du cahier des charges des contrats responsables).
Lien vers le « questions / réponses » du 18 juin 2020.
Mise à jour du 15 septembre 2022 : le « questions / réponses » a été modifié.
25 mars 2020
Obligation patronale du « 1,50 % tranche 1 » en prévoyance : un arrêt de la cour d’appel de Douai du 25 mars 2020 (n° 19/03020) illustre la sanction forfaitaire des « 3 plafonds annuels de la sécurité sociale (PASS) »
Il existe peu de décisions judiciaires portant sur la violation de cette obligation prévue aujourd’hui par un ANI du 17 novembre 2017. Il s’agit de s’acquitter d’une cotisation forfaitaire d’environ 50 euros par mois à un dispositif de prévoyance « lourde » ou de frais de santé (CA Paris 6 février 2020, n° 18/20112) pour tous les salariés cadres, avec une affectation prioritaire au risque décès.
Ici les faits étaient assez atypiques : le salarié décédé et non couvert était un ancien gérant dont le contrat de travail avait repris effet au moment de la cessation de son mandat social, 6 mois seulement avant son décès. De plus, pendant toute cette période, le salarié était en arrêt maladie, de sorte que l’entreprise explique avoir rencontré des difficultés à lui trouver une couverture d’assurance (sélection médicale, etc.).
Quoi qu’il en soit, à défaut de couverture et donc du moindre financement patronal affecté au décès, la cour a automatiquement condamné l’entreprise à verser au conjoint survivant le capital forfaitaire de 3 PASS (environ 120.000 euros) prévu par le texte à titre de sanction.
22 janvier 2020
Financement patronal des régimes de protection sociale complémentaire et budget des activités sociales et culturelles du comité social et économique (CSE)
Dans un arrêt du 22 janvier 2020, la Cour de cassation énonce que « les sommes versées par l’employeur au titre du régime complémentaire des frais de santé des retraités n’entrent pas dans la base de calcul de la contribution patronale aux activités sociales et culturelles ».
Lien vers l’arrêt Cass. Soc. 22 janvier 2020 (n° 18-14.482, FS-D).
Voir aussi les publications concernant : Avantages en nature et en espèces.
9 juillet 2019
Le « 100 % santé » : une instruction peu instructive !

Charlotte BERTRAND analyse l’instruction de la Direction de la sécurité sociale (DSS) n° DSS/SD2A/SD3C/SD5B/SD5D/2019/116 du 29 mai 2019 relative aux contrats d’assurance maladie complémentaire bénéficiant d’aides fiscales et sociales dans un article du 9 juillet 2019 pour la Semaine Juridique Social (JCP S).
8 juillet 2019
Régime social des indemnités journalières complémentaires : la « règle du prorata » précisée ?

S’agissant de la question de l’assujettissement à charges sociales des allocations complémentaires aux indemnités journalières versées en application d’un régime de prévoyance, la Cour de cassation se prononce pour la première fois sur la possibilité d’appliquer la « règle du prorata » lorsque le financement patronal est réparti entre les risques, par accord collectif d’entreprise.
Dans un article du 8 juillet 2019 dans la Semaine Sociale Lamy, Louis LADAIGUE analyse les arrêts de la Cour de cassation Cass. Civ. 2ème 9 mai 2019 (n° 18-16.878 et 18-16.879).
Lien vers l’article du 8 juillet 2019 (extrait).
Voir aussi les publications concernant : Paie et charges sociales.
17 avril 2019
Quelles obligations pour les entreprises suite à la réforme du « 100 % santé » ?

La réforme du « 100% santé » (ou « Reste à charge zéro ») vise à permettre à tout assuré social d’accéder à des soins et d’acquérir des équipements, en matière d’optique, de dentaire et d’audiologie, sans aucun reste à charge, et de lutter ainsi contre le renoncement aux soins sur ces trois postes. Comment parvenir à cet objectif ? Quel rôle les entreprises vont-elles devoir jouer dans cette réforme ? Quel impact sur les contrats responsables ?
Charlotte BERTRAND répond à ces questions dans un article du 17 avril 2019 pour Liaisons Sociales Quotidien.
11 février 2019
Caractère obligatoire des régimes de « frais de santé » : une histoire de famille
Dans un article paru dans la Semaine Sociale Lamy le 11 février 2019, Louis LADAIGUE fait le point sur un arrêt de la Cour de cassation du 20 décembre 2018 (n° 17-26.958).
20 décembre 2018
Catégorie « cadres » : gérer l’échéance du 1er janvier

La fusion de l’AGIRC et de l’ARRCO au 1er janvier 2019 entraîne la fin de la convention de retraite et de prévoyance des cadres de 1947 et de ses articles définissant les différents types de cadres. Or, le code de la sécurité sociale s’appuie sur ces dispositions pour définir la catégorie objective de salariés cadres/non cadres permettant à un régime de protection sociale complémentaire d’être considéré collectif et ainsi de bénéficier d’un régime social de faveur. En l’absence d’un nouvel accord relatif à la définition de l’encadrement, comment les entreprises et les branches doivent-elles gérer la disparition des articles 4, 4 bis et 36 auxquels se référent généralement leurs accords définissant les garanties collectives des salariés ?
Charlotte BERTRAND répond à cette question dans un article du 20 décembre 2018 pour le Liaisons Sociales Quotidien.
Lien vers l’article du 20 décembre 2018 (extrait).
Voir aussi les publications concernant : Retraite et fin de carrière.
22 août 2017
Comprendre le « versement santé »

Depuis le 1er janvier 2016, certains salariés précaires peuvent obtenir de leur employeur une aide au financement de la couverture complémentaire dont ils disposent par ailleurs. Charlotte BERTRAND revient sur ce dispositif et ses difficultés d’application pour Liaisons Sociales Quotidien dans un article du 22 août 2017.
23 mars 2015
Est-ce bien responsable ?

Dans cet article publié le 23 mars 2015 dans la Semaine Sociale Lamy, Charlotte BERTRAND commente la circulaire de la Direction de la sécurité sociale (DSS) n° DSS/SD2A/SD3C/SD5D/2015/30 du 30 janvier 2015 relative aux contrats d’assurance maladie complémentaire bénéficiant d’aides fiscales et sociales.
1 janvier 2015
Retraite et prévoyance
Les régimes de retraite et de prévoyance institués au sein des entreprises et le traitement social de leur financement par l’employeur ont fait partie des thèmes presque systématiquement contrôlés par les inspecteurs URSSAF ces dernières années. L’instabilité et la complexité des conditions d’exonération applicables sont à l’origine d’une certaine inquiétude des entreprises sur ce sujet.
Charlotte BERTRAND fait le point dans un article publié le 1er janvier 2015 dans Les Cahiers Lamy du DRH.
Lien vers l’article du 1er janvier 2015 (extrait).
Voir aussi les publications concernant : Retraite et fin de carrière.
8 octobre 2013
L’arlésienne n’est plus ce qu’elle était

Dans une circulaire n° DSS/SD5B/2013/344 du 25 septembre 2013, la Direction de la sécurité sociale (DSS) a fait part de ses interprétations du décret du 9 janvier 2012 relatif au caractère collectif et obligatoire des garanties de protection sociale complémentaire, et en profite notamment pour créer de nouvelles règles.
Charlotte BERTRAND fait le point dans un article paru le 8 octobre 2013 dans la Semaine Juridique Social (JCP S).
15 avril 2013
« Circulaire, y a rien à voir ! »

Dans cet article paru le 15 avril 2013 dans la Semaine Sociale Lamy, Charlotte BERTRAND commente le décret n° 2012-25 du 9 janvier 2012.
10 janvier 2011
Qu’est-ce qu’un conjoint ?

Mariage, PACS, concubinage et prévoyance : le principe de non-discrimination s’invite au cœur des familles. Charlotte BERTRAND revient sur ces notions dans un article paru le 10 janvier 2011 dans la Semaine Sociale Lamy.